







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A prescrição quinquenal dos restos a pagar não processados implica automaticamente a extinção da obrigação pelo ente público, vedada qualquer forma de pagamento posterior.
Certo
Errado
Os restos a pagar inscritos na condição de não processados e que não forem liquidados serão bloqueados no dia 30 de junho do segundo ano subsequente ao de sua inscrição, excetuados os restos a pagar relativos a algumas despesas previstas em norma, como as do Ministério da Saúde.
Certo
Errado
Em 31.12.XX, a execução orçamentária da despesa de uma autarquia do Município Alfa apresentou os seguintes registros (valores em $):
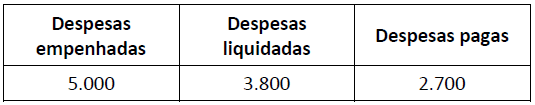
Considerando somente essas informações, assinale a opção que indica corretamente o montante dos restos a pagar não processados que deverão ser registrados no encerramento do exercício financeiro.
$ 1.000
$ 1.100
$ 1.200
$ 2.200
$ 2.300
Suponha que determinado ente, para a elaboração do balanço financeiro, de acordo com a Lei n.º 4.320/1964, disponha dos seguintes dados e informações (valores em unidades monetárias):
● receita orçamentária: 20
● despesa orçamentária: 25
● saldo do exercício anterior: 5
Na execução extraorçamentária, teve 8 UM de pagamento de Restos a Pagar e 12 UM de despesas inscritas em Restos a Pagar e não pagas.
Conclui-se que o saldo para o exercício seguinte foi de
4 UM.
0 UM.
-1 UM.
-4 UM.
-5 UM.
Um servidor da área orçamentária de um órgão público verificou que determinada despesa referente à aquisição de equipamentos de informática foi devidamente liquidada em novembro — ou seja, os bens já haviam sido entregues e aceitos formalmente pelo órgão. Contudo, por insuficiência de caixa, o pagamento não foi realizado até 31 de dezembro, sendo inscrito para o exercício seguinte. De acordo com a legislação orçamentária e financeira, essa despesa inscrita corresponde a(à):
Despesa de exercícios anteriores.
Restos a Pagar Não Processados.
Restos a Pagar Processados.
Créditos adicionais suplementares.
Despesa extraorçamentária.
“Restos a pagar” são todas as despesas devidamente empenhadas, no exercício corrente ou em exercícios anteriores, mas que não foram pagas até 31 de dezembro do exercício financeiro atual, distinguindo-se as processadas das não processadas.
Considerando um empenho emitido em 10 de novembro do exercício atual para compra de carteiras escolares, com prazo de 60 dias corridos para a entrega, no qual, em 31 de dezembro do exercício financeiro em questão, não se cumpriram os termos do art. 63 da Lei n. 4.320/1964. Este empenho será inscrito em “Restos a pagar”?
Sim, em restos a pagar não processados pois a despesa não foi liquidada e nem paga e o prazo para cumprimento da obrigação assumida pelo credor está vigente.
Sim, em restos a pagar processados pois a despesa foi liquidada e não paga e o prazo para cumprimento da obrigação assumida pelo credor está vigente.
Não, pois a despesa encontra-se em liquidação e o recurso já está disponível para pagamento no exercício seguinte.
Não, pois o prazo de entrega já expirou.
Os restos a pagar são despesas empenhadas que não foram pagas até o final do exercício financeiro. Como os restos a pagar se classificam?
Restos a pagar processados e não processados.
Restos a pagar orçamentários e extraorçamentários.
Restos a pagar financeiros e patrimoniais.
Restos a pagar acumulados e transitórios.
Restos a Pagar são as despesas empenhadas, pendentes de pagamento na data de encerramento do exercício financeiro. Assinale a alternativa correta acerca desse tema.
A diferença entre despesas processadas e não processadas é caracterizada pela ocorrência ou não do estágio da liquidação.
A validade da inscrição é de 5 anos, efetuando-se a reinscrição após esse prazo, reconhecendo-se a existência do direito do credor em aberto.
Reconhecido o direito do credor depois do encerramento do exercício, efetua-se o pagamento à conta do orçamento do exercício da respectiva inscrição em Restos a Pagar.
O empenho da despesa não liquidada será anulado se vencido o prazo para cumprimento da obrigação, mesmo havendo interesse da Administração em exigi-lo.
A assinatura do contrato não é indispensável para assegurar a inscrição da obrigação, desde que a nota de empenho seja a garantia da “reserva” da respectiva dotação orçamentária.
A inscrição de restos a pagar processados ocorre nos casos em que a despesa foi empenhada, mas ainda não foi liquidada até o encerramento do exercício financeiro.
Certo
Errado
Assinale a disposição INCORRETA acerca dos Restos a Pagar:
(Lei 4.320/1964, art. 36, 37, 103)
Consideram-se Restos a Pagar as despesas empenhadas até o dia 31 de dezembro e não liquidadas e pagas até 31 de janeiro do exercício seguinte.
Os empenhos que correm à conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
Os Restos a Pagar com prescrição interrompida poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
Os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
As despesas empenhadas e não pagas até 31 de dezembro do exercício vigente podem ser inscritas em restos a pagar, e sua execução deve prosseguir no exercício seguinte, respeitando os estágios de execução da despesa pública.
Certo
Errado
Suponha que determinado órgão integrante da Administração Pública tenha procedido à medição e atestação de obras realizadas ao final do exercício, porém não efetuado o pagamento à empresa contratada. Considerando o ciclo de geração de despesa pública e a sistemática de execução orçamentária-financeira, na forma prevista na legislação de regência,
o pagamento deverá ser objeto de contingenciamento, caso ultrapassado o percentual de limitação de empenho estabelecido na Lei Orçamentária do exercício.
verifica-se ilegalidade na conduta do gestor do contrato, eis que despesas liquidadas devem ser pagas no mesmo exercício, salvo na hipótese de contingenciamento.
os valores não pagos à contratada até o final do exercício ensejam restos a pagar não processados e devem ser cancelados.
os valores pendentes de pagamento deverão ser inscritos em restos a pagar e, tendo sido cumprida a etapa de liquidação, trata-se de restos a pagar processados.
não será possível a inscrição das referidas despesas como restos a pagar, eis que a etapa de liquidação da despesa já foi concluída.
A inscrição de restos a pagar não processados depende da existência de disponibilidade financeira no encerramento do exercício.
Certo
Errado
Analise as informações a seguir:
I. Receitas intraorçamentárias são aquelas oriundas de operações realizadas entre órgãos, fundos, autarquias, fundações públicas, entre outros integrantes do orçamento fiscal e da seguridade social de uma mesma esfera de governo.
II. Os restos a pagar não processados equivalem às despesas liquidadas, ou seja, às despesas em que o credor já cumpriu sua obrigação, já entregou o material ou já prestou o serviço.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
De acordo com a legislação vigente, os Restos a Pagar (RP) são despesas empenhadas e não pagas até 31 de dezembro, podendo ser despesas processadas ou não processadas. Os empenhos que ocorrem à conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como RP:
Se reabertos no limite dos seus saldos.
No segundo ano de vigência do crédito.
Se houver lei que autorize a inscrição.
No último ano de vigência do crédito.
Com a inclusão na LDO e na LOA.
Em um município, ao final do ano financeiro, as despesas que foram legalmente comprometidas mas não pagas até 31 de dezembro são classificadas como Restos a Pagar. Despesas de anos anteriores com créditos disponíveis, Restos a Pagar com prescrição interrompida e compromissos reconhecidos após o fechamento do exercício podem ser quitados com dotação específica no orçamento, seguindo a ordem cronológica sempre que possível. Despesas canceladas retornam à dotação e são tratadas como receita do ano em que ocorreu o cancelamento.
Certo
Errado
De acordo com a Art. 36. Lei 4.320/64, “Consideramse Restos a Pagar, as despesas empenhadas, mas não pagas:
Até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
Até o dia 30 de novembro distinguindo-se as processadas das não processadas.
Até o dia 30 de dezembro distinguindo-se as processadas das não processadas.
Até o dia 20 de dezembro distinguindo-se as processadas das não processadas.
Até o dia 20 de novembro distinguindo-se as processadas das não processadas.
Em relação aos Restos a Pagar, analise as assertivas abaixo e assinale a alternativa correta.
I. São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
II. Distingue-se dois tipos de Restos a Pagar: os processados e os não processados.
III. Não haverá tratamento específico para o encerramento, transferência e abertura de saldos entre o exercício financeiro que se encerra e o que inicia.
IV. A inscrição de Restos a Pagar deve observar as disponibilidades financeiras e condições da legislação pertinente.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas III e IV estão corretas.
Apenas as assertivas I, II e IV estão corretas.
Sobre restos a pagar é correto afirmar, exceto:
As despesas empenhadas e não pagas até o final do exercício financeiro são inscritas em restos a pagar.
Os restos a pagar não processados são as despesas que foram empenhadas e liquidadas, mas não foram pagas até 31 de dezembro.
A inscrição de restos a pagar deve ser realizada considerando as disponibilidades financeiras, a fim de evitar qualquer déficit financeiro em relação à fonte ou destinação de recursos.
Os valores inscritos como restos a pagar são considerados como dívida flutuante.
Os valores inscritos como restos a pagar reduzem o montante do superávit financeiro do exercício, pois compões o passivo financeiro.
As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elemento.
Sempre que possível, deve ser obedecida a ordem
material.
cronológica.
da relevância.
da magnitude dos montantes.
de importância do destinatário.



