







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O aspecto mais importante do BSC é a medição de resultados e a utilização de direcionadores que possibilitam à organização atuar de acordo com suas estratégias.
Segundo Mathias-Pereira (2012), o BALANCED SCORECARD, formulado por Kaplan e Norton (2000), se apresenta como um instrumento de gestão organizacional relevante, capaz de fornecer um referencial de análise de estratégia orientada para a criação de valor futuro. Assinale a opção que apresenta as quatro perspectivas do BALANCED SCORECARD.
Financeira; Cliente; Processos de negócio internos; Aprendizado e crescimento das pessoas.
Gerencial; Organizacional; Processos de negócio internos; e Aprendizado e conhecimento das pessoas.
Financeira; Cliente; Processos de negocio externos; e Aprendizado e crescimento das pessoas.
Gerencial; Organizacional; Processos de negocio externos; e Aprendizado e conhecimento das pessoas.
Financeira; Stakeholders; Processos de negócio externos; e Aprendizado organizacional.
Uma das dificuldades do Balanced Scorecard (BSC) refere-se à ampliação do número de indicadores, dada a subjetividade dos indicadores não financeiros.
Por meio do balanced scorecard, avalia-se o desempenho das organizações mediante quatro perspectivas distintas: aprendizagem organizacional, aprendizagem financeira, processos internos e contribuição social.
O balanced scorecard (BSC) permite medir o desempenho estratégico com base em indicadores que não se restringem aos aspectos financeiros.
Na metodologia do balanced scorecard, o plano estratégico é composto dos objetivos estratégicos, que demonstram o que é crítico para o sucesso da organização.
Certo
Errado
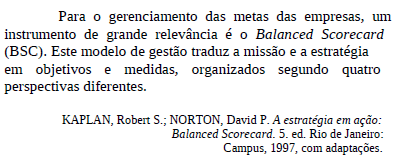
Com base nas informações do texto, assinale a alternativa que apresenta as quatro perspectivas do BSC.
O BSC (balanced scorecard), uma ferramenta de planejamento estratégico para as organizações, fundamenta-se em quatro pilares fundamentais: clientes, finanças, processos internos, pesquisa e desenvolvimento.
A organização que adotar em seu planejamento a metodologia do balanced scorecard privilegiará os objetivos de longo prazo em relação aos objetivos de curto prazo.
Acerca dos scorecards estratégicos em organizações sem fins lucrativos e governamentais, assinale a opção incorreta.
A maioria das entidades governamentais e não lucrativas enfrenta dificuldades com a arquitetura original do balanced scorecard, na qual a perspectiva financeira é colocada na base da hierarquia.
Para uma entidade não lucrativa ou órgão de governo, os indicadores financeiros, em regra, não demonstram se a organização está cumprindo sua missão.
A criação de valor público é uma perspectiva que identifica os benefícios resultantes da atuação do órgão para os cidadãos.
Em geral, as organizações públicas precisam atender a três objetivos de alto nível para cumprir sua missão: criar valor, a custo mínimo, promovendo o apoio e o comprometimento contínuos de sua fonte de financiamento.
Boa parte dos primeiros scorecards das organizações públicas destacam temas de excelência operacional, representando muito mais um novo programa de qualidade que enfatiza a melhoria dos processos internos sem, todavia, poder enquadrar-se em estratégias que preconizam a intimidade com o cidadão, ou cliente-usuário.
A finalidade do BSC é promover um alinhamento e controle estratégico da gestão na organização como um todo; devido a sua complexidade, é aplicado apenas em organizações de médio e grande porte.
O balanced scorecard é uma ferramenta utilizada para os objetivos de longo prazo, não para os de curto prazo.
O Balanced Scorecard (BSC) é uma ferramenta com metodologia própria de apoio à gestão estratégica e, entre outros elementos, fundamenta-se em indicadores, metas e perspectivas. As perspectivas do BSC são
processos, financeira, material e conhecimento.
financeira, processos internos, clientes e aprendizagem e crescimento.
financeira, logística, contábil e aprendizagem e crescimento.
clientes, recursos humanos, recursos materiais e aprendizagem e crescimento.
processos externos, financeira, aprendizagem e crescimento e colaboradores.
O BSC (balanced scorecard) é um instrumento que mede o desempenho organizacional nas perspectivas financeira, clientes, processos internos e aprendizagem/crescimento, o que permite à organização acompanhar o desempenho financeiro e monitorar e ajustar a estratégia.
Certo
Errado
A gestão com base em atividades e a administração por exceção são modalidades de gestão aplicadas a partir da implantação de um sistema balanced scorecard (BSC).
Dentre as novas tecnologias gerenciais, o Balanced Scorecard – BSC é utilizado essencialmente como ferramenta para:
a implementação da estratégia
a elaboração do planejamento estratégico
a análise de riscos no curto prazo
o estabelecimento de indicadores financeiros
a formulação de objetivos



