







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O imposto de importação tem como elementos que o caracterizam, na essência:
o lançamento por declaração; o valor da fatura como base de cálculo; tem por finalidade o incremento da arrecadação federal.
alíquota ad valorem; lançamento misto; o preço normal da mercadoria no comércio internacional como base de cálculo.
incidência inclusive sobre as mercadorias objeto de contrabando; a base de cálculo, para as mercadorias vendidas em leilão, é o valor da arrematação; lançamento de ofício.
as alíquotas previstas em acordos internacionais sempre prevalecem sobre as alíquotas da Tarifa Externa Comum; é contribuinte, além do importador, o adquirente, em licitação de mercadoria estrangeira; o depositário de mercadoria sob sua custódia é contribuinte relativamente à mercadoria cuja falta for apurada pela autoridade aduaneira.
lançamento por homologação; decai após 5 (cinco) anos da data do registro da declaração de Importação no SISCOMEX; o valor de transação previsto no Acordo de Valoração Aduaneira não é aplicável quando a alíquota for específica.
O sistema padronizado de troca de mensagens para telecomunicações financeiras interbancárias internacionais, que dispensa sua autenticação por chave (test key) possibilitando um melhor controle de transmissão e redução de erros e custos, corresponde a uma
ordem de pagamento via telex.
ordem de pagamento via SWIFT.
ordem de crédito transferível.
ordem de crédito confirmado.
transferência de créditos /
Por meio dos elementos abaixo determine, com base no Método Primeiro, o valor aduaneiro da importação.Assinale a opção correta.
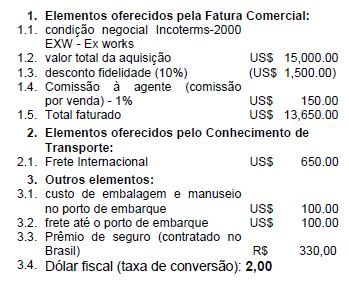
R$ 32.330,00
R$ 32.660,00
R$ 32.000,00
R$ 29.300,00
R$ 29.330,00
Por meio dos elementos abaixo determine com base no Método Primeiro, o valor aduaneiro da importação.Assinale a opção correta.
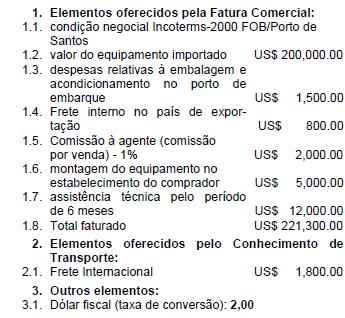
R$ 446.200,00
R$ 407.600,00
R$ 412.200,00
R$ 400.000,00
R$ 406.300,00
Realizado o embarque dos bens, o vendedor envia todos os documentos originais diretamente ao comprador, antes do pagamento, sem qualquer interferência bancária. O vendedor sequer emite qualquer título representativo contra o comprador.
Essa modalidade de pagamento corresponde a:
carta de crédito documentário
remessa sem saque
cobrança
letra de câmbio
swift
O cálculo do valor do Imposto sobre Produtos Industrializados (IPI), quando vinculado à importação, toma por base:
o valor que serve de base para o cálculo do Imposto de Importação, acrescido do montante deste tributo e dos encargos cambiais efetivamente pagos pelo importador ou deste exigíveis.
o valor da mercadoria, convertido em Reais, quando de sua saída do estabelecimento industrial em que tenha sido processada
o preço da mercadoria importada quando de sua saída do estabelecimento industrial em que tenha sido processada acrescido dos custos de frete e seguro e dos encargos cambiais incorridos pelo importador.
o valor FOB (Free on Board) da mercadoria importada.
o valor que servir de base para o cálculo do Imposto de Importação somado aos encargos cambiais incorridos pelo importador
Assinale a opção correta.
Avaria - Em Direito Aduaneiro corresponde ao prejuízo que venha a sofrer o veículo transportador, em razão de sinistro.
Avaria - Em Direito Aduaneiro corresponde ao prejuízo que venha a sofrer o expedidor da carga, por desídia ou negligência.
Avaria - Em Direito Aduaneiro corresponde ao prejuízo que decorra, exclusivamente, de "força maior".
Avaria - Em Direito Aduaneiro corresponde ao prejuízo que venha a sofrer o transitário internacional em razão de acidentes ou sinistros, ainda que provocados por terceiro subcontratado.
Avaria - Em Direito Aduaneiro corresponde ao prejuízo que venha a sofrer a mercadoria ou o seu envoltório, independentemente de quem lhe der causa.
Ultimada a conferência (para o trânsito aduaneiro), serão adotadas cautelas fiscais visando impedir a violação dos volumes, recipientes e, se for o caso, do veículo transportador. (art.268 do Regulamento Aduaneiro).
Em face do enunciado, assinale a opção correta.
São cautelas fiscais, entre outras: a lacração, a colocação de placas luminosas no veículo; a designação de condutor credenciado pela Receita Federal.
São cautelas fiscais, entre outras: a lacração, a cintagem e a estufagem de volumes.
São cautelas fiscais, entre outras: a lacração, a sinetagem e a etiquetagem dos volumes.
São cautelas fiscais, entre outras: a lacracão, o cintamento e o acondicionamento nos pallets.
São cautelas fiscais, entre outras: a lacração, a designação de condutor credenciado pela Receita Federal e a condição do veículo ser de bandeira brasileira.
Cláusula que permite pagamento parcial ou total do valor do Crédito previamente ao embarque da mercadoria, portanto, sem a apresentação de documentos. Corresponde, na prática, a um pagamento antecipado dentro de um Crédito e tem a finalidade de fornecer suporte financeiro para o Beneficiário poder produzir a mercadoria.
Face ao enunciado, assinale a opção correta.
assignment of Proceedes (Cessão de Resultados)
Revolving Credit (Crédito Rotativo)
back-to-back Credits (Créditos back-to-back)
Transferable Credit (Crédito Transferível)
Red Clause (Cláusula Vermelha)
Alguns autores admitem em tese a existência de um Direito Aduaneiro, apoiando esse posicionamento nos seguintes fatores:
incidência dos impostos de importação, de exportação e sobre produtos industrializados; existência de órgãos especializados de controle e arrecadação (Alfândegas); existência de um Sistema Integrado de Comércio Exterior (SISCOMEX); natureza extra-fiscal do imposto de importação; isenções e reduções tributárias em maior proporção na área aduaneira.
função protecionista do imposto de importação; alíquotas do imposto de importação mais elevadas para os produtos supérfluos; órgãos especializados de fiscalização e controle; rito diferenciado para o julgamento do contencioso tributário aduaneiro (II,IPI,IE e penalidades pecuniárias); afinidade com o Direito Comunitário.
existência de regimes especiais; pagamento antecipado dos impostos de importação e sobre produtos industrializados (II e IPI); os fatos geradores dos tributos incidentes sobre as mercadorias decorrem de operações de comércio exterior; utilização freqüente dos institutos de direito privado (comercial, civil, penal ) (art. 109, do CTN).
a precedência da autoridade aduaneira sobre as demais, na zona primária (CF, art. 37, XVIII, DL nº 37/66, art. 35, RA art.10); a competência do Ministério da Fazenda, através das Alfândegas da Receita Federal para a fiscalização e o controle sobre o comércio exterior (CF art. 237); a importância dos tributos aduaneiros como instrumento do desenvolvimento industrial do País e da manutenção das reservas cambiais; alto grau de discricionariedade dos órgãos aduaneiros.
o intervencionismo estatal no intercâmbio comercial internacional; o complexo de relações jurídicas conseqüentes das relações comerciais internacionais; princípios e institutos específicos (exações aduaneiras de competência exclusiva do Poder Central, controle aduaneiro sobre todas as mercadorias intercambiadas com o exterior; regimes aduaneiros especiais e atípicos etc.); especificidade (origem consuetudinária, técnica específica, acelerado dinamismo, importância do fator econômico, preponderância dos tratados internacionais).
No regime aduaneiro especial de admissão temporária
os impostos e penalidades pecuniárias previstos para a hipótese de descumprimento das normas que disciplinam o regime serão consubstanciados em Termo de Responsabilidade.
a parcela dos impostos devida na importação, suspensa em decorrência da aplicação do regime será garantida em Termo de Responsabilidade cuja exigência será objeto de procedimento fiscal administrativo em que se assegure o contraditório e ampla defesa, no caso de inadimplência do beneficiário do regime.
a parcela das penalidades pecuniárias e de outros acréscimos legais devida pelo descumprimento das condições do regime será, após quantificada, objeto de execução administrativa juntamente com os impostos devidos constantes do Termo de Responsabilidade, se não houver recolhimento nos 30 (trinta) dias subseqüentes à ciência da notificação fiscal.
a parcela dos impostos devida na importação, suspensa em decorrência da aplicação do regime, será consubstanciada em Termo de Responsabilidade, garantido por fiança ou seguro aduaneiro, que, no caso de descumprimento das condições do regime concedido, será encaminhado à Procuradoria da Fazenda Nacional para inscrição na Dívida Ativa se não comprovado o pagamento no prazo estabelecido e a parcela relativa às penalidades pecuniárias e ajuste de cálculo de tributos devidos será exigida através da lavratura do auto de infração regularmente notificado ao contribuinte.
a parcela relativa às penalidades pecuniárias decorrentes do descumprimento da obrigação tributária principal cuja alíquota prevista para o bem objeto do regime figurar na Tarifa Externa Comum igual a "zero" será calculada aplicando-se o percentual correspondente ao produto de maior alíquota da posição respectiva na TEC e encaminhada à Procuradoria da Fazenda Nacional para o fim de cobrança judicial do título, no caso de inadimplemento do regime.
Transporte multimodal de cargas é aquele que, regido por:
dois ou mais contratos, utiliza duas ou mais modalidades de transporte, desde a origem até o destino, e é executado sob a responsabilidade única de um Operador de Transporte Multimodal.
um único contrato, utiliza duas ou mais modalidades de transporte, desde a origem até o destino, e é executado sob a responsabilidade de mais de um Operador de Transporte Multimodal.
dois ou mais contratos, utiliza uma única modalidade de transporte, desde a origem até o destino, e é executado sob a responsabilidade única de um Operador de Transporte Multimodal.
um único contrato, utiliza duas ou mais modalidades de transporte, desde a origem até o destino, e é executado sob a responsabilidade única de um Operador de Transporte Multimodal.
um único contrato, utiliza duas ou mais modalidades de transporte, desde a origem até o porto de descarga no destino, e é executado sob a responsabilidade única de mais de um Operador de Transporte Multimodal.
A remessa de moedas de uma praça a outra feita com o propósito de auferir lucro com as diferenças de preços entre elas, denomina-se:
clearing
arbitragem
swap
operação simbólica
especulação cambial
São exemplos de regimes aduaneiros criados para atender a situações econômicas peculiares de pólos regionais ou de setores específicos
depósito especial, loja franca e entreposto aduaneiro.
entreposto industrial da Zona Franca de Manaus, depósito alfandegado certificado e drawback.
lojas francas, a Zona Franca de Manaus e entreposto industrial
zona de processamento de exportações, entreposto aduaneiro e depósito afiançado.
zona de processamento de exportação, depósito franco e área de livre comércio
O Acordo sobre a Implementação do Artigo VII do Acordo Geral sobre Tarifas e Comércio-1994 estabelece no seu Artigo 1, parágrafo 1, que "O valor aduaneiro de mercadorias importadas será o valor de transação, isto é, o preço pago ou a pagar pelas mercadorias, em uma venda para exportação para o país de importação, ajustado de acordo com as disposições do Artigo 8, desde que ...".
Com base nessa definição, assinale a opção correta.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo valor de transação ajustado segundo o Artigo 8 do Acordo.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo somatório do preço efetivamente pago ou a pagar mais o valor de transação ajustado segundo o Artigo 8 do Acordo.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é determinada pelo Artigo 1 do Acordo, acrescido do montante do próprio Imposto de Importação- II.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo ajuste, segundo o Artigo 8, do valor aduaneiro menos o preço efetivamente pago ou a pagar pela mercadoria importada.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é o valor obtido pela soma dos ajustes ao preço efetivamente pago ou a pagar pela exportação das mercadorias.
O contêiner encerrando em seu interior mercadorias despachadas para consumo de uma só espécie, natureza, tipo etc. (por exemplo, tecidos idênticos) por ocasião da conferência aduaneira
classifica-se em posição específica da Nomenclatura Comum do Mercosul (NCM).
segue a classificação fiscal da mercadoria nele contida.
classifica-se de conformidade com a Regra 5-b, para a Interpretação do Sistema Harmonizado.
não é objeto de classificação fiscal na Declaração de Importação para consumo das mercadorias despachadas.
classifica-se à parte, porém, em regime isentivo do imposto de importação tendo em vista não pertencer ao consignatário das mercadorias.
Assinale a opção que melhor define "Comércio Internacional".
A expressão "Comércio Internacional" designa, unicamente, a troca de mercadorias entre diferentes países, não abrangendo serviços nem aspectos ligados à sua execução, como o transporte e o pagamento.
A expressão "Comércio Internacional", refere-se às trocas de mercadorias entre diferentes países exclusivamente por compra e venda internacional e abrange tudo o que for ligado à sua execução, incluindo transporte e pagamento.
A expressão "Comércio Internacional" designa a troca de mercadorias e serviços entre os países signatários do GATT.
A expressão "Comércio Internacional" designa a troca de mercadorias entre o Brasil e os países do Mercosul.
A expressão "Comércio Internacional" designa a troca de mercadorias e serviços de todos os tipos entre diferentes países em tudo o que for ligado à sua execução, incluindo transporte e pagamento.
A Agência de Promoção de Exportações (APEX) objetiva estimular as exportações brasileiras mediante o aumento do volume exportado, do número de itens da pauta exportadora e de empresas atuantes no comércio exterior. Para tanto, a APEX privilegia a atuação junto às(aos):
demais órgãos governamentais atuantes na promoção de exportações.
entidades de financiamento da produção e das exportações.
micro, pequenas e médias empresas.
grandes conglomerados industriais nacionais
órgãos de representação setorial.
A entrada no território aduaneiro de bens objeto de arrendamento mercantil de caráter financeiro contratado com entidades arrendadoras domiciliadas no exterior, não se confunde com o regime de admissão temporária e se sujeitará a todas as normas legais que regem a importação.
Em face do enunciado, assinale a opção correta.
É proibida importação de bens objeto de arrendamento mercantil de caráter financeiro.
Importações de arrendamento mercantil de caráter financeiro não são admissões temporárias e devem ser tratadas como importações comuns.
A regra não se aplica aos arrendamentos mercantis de caráter financeiro e sim a operações de factoring.
O arrendamento mercantil de caráter financeiro não se enquadra na regra por não estar, ali, expressamente citado.
O leasing não se confunde com o arrendamento mercantil de caráter financeiro e, portanto, não se enquadra na regra.
O instrumento concebido para realizar a classificação de mercadorias, que é referido internacionalmente e do qual derivam outros sistemas de classificação, denomina-se:
Nomenclatura Comum do Mercosul (NCM)
Sistema Harmonizado de Designação e Codificação de Mercadorias (SH)
Nomenclatura da Associação Latino-Americana de Integração (NALADI)
Termos Internacionais de Comércio (INCOTERMS)
Sistema Internacional de Nomenclatura (SIN)



