







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o Regime Aduaneiro Especial de Exportação e de Importação de Bens Destinados às Atividades de Pesquisa e de Lavra das Jazidas de Petróleo e de Gás Natural (Repetro). A respeito desse Regime, é INCORRETO afirmar que
permite, conforme o caso, a aplicação do drawback.
permite, conforme o caso, a aplicação do regime aduaneiro de admissão especial.
permite, dependendo da situação, a aplicação do tratamento aduaneiro de exportação com saída ficta do território aduaneiro.
pode ser aplicado a máquinas, aparelhos, instrumentos, ferramentas, equipamentos e a outras partes ou peças, destinados a garantir a operacionalidade dos bens admitidos no regime, além de ser aplicável aos equipamentos nele admitidos.
há tributação sobre a importação de equipamentos específicos, admitidos pelo Repetro.
A conferência aduaneira é etapa central do despacho aduaneiro e envolve o exame da documentação, a verificação da mercadoria e, se constatadas inconsistências ou fraude, a aplicação de procedimento especial de controle aduaneiro.
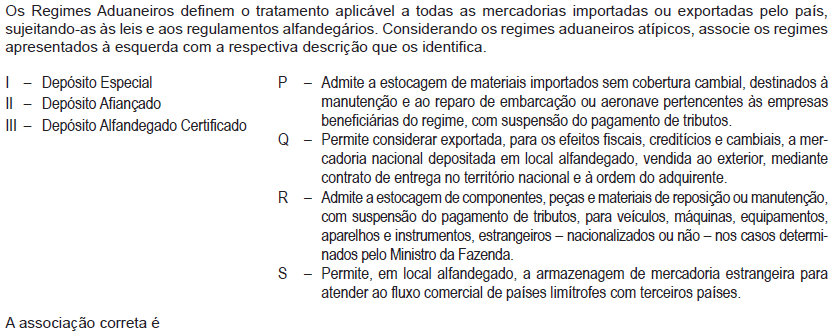
I – P , II – R , III – Q
I – P , II – R , III – S
I – R , II – P , III – Q
I – S , II – R , III – P
I – S , II – Q , III – R
Envio de amostras ao exterior, sem valor comercial, até o limite de US$ 50 mil, é um exemplo de operação de exportação para a qual é dispensado o registro de exportação.
O drawback integrado permite a suspensão da incidência da COFINS, do PIS e do IPI na compra de insumos no mercado nacional para a produção de bens destinados à exportação.
No que se refere ao regime aduaneiro conhecido como drawback, analise as afirmativas a seguir.
I - O drawback é um regime de incentivo à exportação que permite o ingresso de mercadorias estrangeiras ou desnacionalizadas, destinadas à operação de aperfeiçoamento, para permanência temporária no país, com suspensão do pagamento de tributos, sendo, em seguida, obrigatoriamente reexportadas.
II - No regime de drawback, a mercadoria que retorna para o exterior não é a importada, mas uma outra mercadoria que consumiu o produto importado em seu processo de fabricação.
III - A modalidade drawback isenção consiste na suspensão dos tributos incidentes na operação de importação de mercadoria a ser exportada após processo de industrialização.
IV - O regime de drawback deixa de ser concedido na importação de produto cujo valor do imposto de importação for inferior ao limite mínimo fixado pelo órgão competente e na importação de petróleo e seus derivados, com exceção da importação de coque calcinado de petróleo.
Está correto o que se afirma em
I e III, apenas.
II e IV, apenas.
I, II e III, apenas.
II, III e IV, apenas.
I, II, III e IV.
O Ministério do Desenvolvimento, Indústria e Comércio Exterior (MDIC) considera exportação financiada a operação cujo prazo de pagamento, em regra, é maior do que
120 dias.
180 dias.
240 dias.
360 dias.
Três países finalizaram as tratativas referentes a um acordo que prevê a eliminação progressiva e recíproca dos gravames e de outros obstáculos incidentes sobre os produtos negociados entre eles. Ficou acordado, também, que eles adotariam uma política comercial uniforme em relação aos países exteriores ao acordo, passando a vigorar uma pauta aduaneira comum para as importações provenientes de outros países.
Considerando essa situação hipotética do ponto de vista da integração econômica, é correto afirmar que a fase a que se refere o acordo realizado entre os dois países é o(a)
Mercado Comum.
União Aduaneira.
União Econômica.
Zona de Livre Comércio.
Com relação à tarifa externa comum (TEC), assinale a opção INCORRETA.
A TEC foi implantada no Brasil pelo Decreto n.º 1.343/1994.
A TEC tem base na nomenclatura comum do Mercosul (NCM).
Como previu o tratado de Madri, a TEC é adotada pelo Brasil, Argentina, Paraguai, Uruguai, Chile e Venezuela.
Segundo as diretrizes estabelecidas, desde 1992, a TEC deve incentivar a competitividade dos Estados partes e seus níveis tarifários devem contribuir para evitar a formação de oligopólios ou de reservas de mercado.
É sabido que a operação de Importação compreende a compra de produtos no exterior, observadas as normas comerciais, cambiais e fiscais vigentes, e é composta de fases, entre as quais NÃO se inclui:
a Administrativa.
a Fiscal.
a Cambial.
a Produtiva.
O benefício financeiro concedido pelo governo do país exportador, direta ou indiretamente, à fabricação, à produção, à exportação ou ao transporte de qualquer produto, cuja exportação ao Brasil cause dano à indústria doméstica, é chamado de
Drawback.
Dumping.
Salvaguarda.
Subsídio.
A respeito do Licenciamento de Importações, previsto na Portaria n.º 25/2008, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I – Importações Dispensadas de Licenciamento
II – Importações com Licenciamento Automático
III – Importações com Licenciamento Não Automático
( ) Peças e acessórios, abrangidos por contrato de garantia.
( ) Doações, exceto de bens usados.
( ) Filmes cinematográficos.
( ) Compras efetuadas ao amparo do regime aduaneiro especial de drawback.
( ) Compras originárias de países com restrições constantes de resoluções da ONU.
( ) Compras sujeitas ao exame de similaridade.
A sequência correta é:
I, I, I, II, III, III.
I, II, III, I, II, III.
III, II, I, I, II, III.
III, III, III, II, I, I.
De acordo com a Portaria n.º 25/2008, o Imposto de Importação incide sobre a mercadoria estrangeira e tem como fato gerador seu(sua)
embarque para entrega em território nacional.
entrada no território nacional.
saída do território nacional.
venda no território nacional.
Acerca do Imposto de Exportação, assinale a opção correta.
A base de cálculo desse imposto é o preço normal que o produto, ou seu similar, alcançará, após a exportação, em uma venda em condições de livre concorrência no mercado de destino.
Incide sobre a exportação para o exterior de mercadoria nacional ou nacionalizada, entendendo-se por nacionalizada a mercadoria estrangeira importada a título definitivo.
O preço à vista da mercadoria, de acordo com as modalidades incoterms CIF ou C&F, é indicativo do preço normal da mercadoria, que é a base de cálculo do imposto.
Esse imposto é aplicável a qualquer produto que seja vendido ao exterior, com alíquotas que vão de 20% a 75%.
A Portaria n.º 25/2008 dispõe que poderão ser admitidas exportações sem cobertura cambial, devendo o pagamento de serviços, quando couber, ser processado por intermédio de transferências financeiras. Assim, assinale a opção que apresenta o(s) produto(s) que se enquadra(m) nessa regra.
Álcool etílico não desnaturado, com teor alcoólico em volume igual ou superior a 80% volume.
Açúcares de cana ou de beterraba e sacarose quimicamente pura, no estado sólido.
Filmes cinematográficos e fitas magnéticas de registro simultâneo de imagem e som (videotapes) gravados, nacionais, para exibição no exterior, à base de royalty.
Pneumáticos recauchutados, ou usados, de borracha.
De acordo com a Estratégia Brasileira de Exportações 2008-2010, cada macro-objetivo prevê uma série de ações coordenadas. No que se refere a essas ações, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I – Aumento da competitividade da base exportadora brasileira.
II – Agregação de valor às exportações.
III – Aumento da base exportadora.
IV – Ampliação do acesso a mercados.
V – Incremento da exportação de serviços.
( ) Aprimorar os sistemas de informação e de gestão sobre o comércio de serviços, capacitar prestadores de serviços para o comércio exterior e promover exportações de serviços.
( ) Ampliar a rede de acordos internacionais, reforçar os instrumentos de inteligência e promoção comercial, superar barreiras não tarifárias às exportações brasileiras e incentivar a internacionalização das empresas brasileiras.
( ) Promover a capacitação e o acesso à informação e conceder apoio financeiro para exportações das pequenas empresas.
( ) Incentivar a inovação nas empresas e fomentar a eficiência das cadeias produtivas.
( ) Facilitar o acesso ao crédito, desburocratizar e facilitar o comércio exterior, bem como melhorar a infraestrutura de transportes.
A sequência correta é:
II, III, I, V, IV.
I, III, V, II, IV.
II, IV, III, I, V.
V, IV, III, II, I.
Assinale a opção que apresenta a modalidade de apoio às exportações que se refere à exportação financiada pelas instituições financeiras no país e no exterior, na qual o Proex paga parte dos encargos financeiros, tornando-os equivalentes àqueles praticados no mercado internacional.
Proex Equalização
Proex Financiamento
Proex Pré-embarque Especial
Proex Pós-embarque
No que se refere à Portaria n.º 25/2008 quanto ao Licenciamento de Importações, assinale a opção correta.
Como regra geral, as importações brasileiras estão dispensadas de licenciamento, devendo os importadores tão somente providenciar o registro da Declaração de Importação (DI) no Siscomex, com o objetivo de dar início aos procedimentos de despacho aduaneiro na unidade local da RFB.
O licenciamento automático será efetivado no prazo máximo de 60 dias úteis, contados a partir da data de registro no Siscomex, caso os pedidos de licença sejam apresentados de forma adequada e completa.
O licenciamento não automático será efetivado no prazo máximo de 10 dias corridos, contados a partir da data de registro no Siscomex, caso os pedidos de licença sejam apresentados de forma adequada e completa.
Tanto o licenciamento automático como o não automático terão prazo de validade de 120 dias para fins de embarque da mercadoria no exterior.



