








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Após 15 dias da data do protocolo do seguro, a seguradora
poderá devolver a apólice, justificando os motivos da não aceitação do risco.
terá que aceitar o risco e emitir a apólice, dando cobertura ao risco.
aceitará a proposta, fazendo as restrições de riscos que entender improcedentes.
anulará a proposta que considerar improcedente ou que não estiver dentro de seus interesses comerciais.
deverá devolver a proposta, em caso de riscos não aceitos ou ocorrência de sinistro.
Nos contratos de Seguro Fiança Locatícia, mediante pagamento de prêmio adicional, poderá ser dada cobertura nos casos a saber:
de sublocações ou locação por temporada, aluguéis de imóveis utilizados por hospitais ou danos no imóvel causados pelo garantido.
se o estipulante for uma autarquia ou em locações feitas a associações benefi centes, recreativas ou religiosas.
de aluguéis de imóveis utilizados como hotéisresidência, de espaços destinados à publicidade ou aluguéis de imóveis de fundações públicas.
de locações efetuadas a sindicatos de classe ou a associações culturais e em casos de arrendamento mercantil.
quando a locação for feita a sócio ou parente do estipulante ou do segurado ou empréstimo do imóvel locado com o consentimento expresso do segurado.
João, que possui apólice de responsabilidade civil de danos materiais a veículos, colide com um terceiro e por estar em férias, indeniza-o, assumindo a responsabilidade. Ao retornar a seu domicílio apresenta as notas das despesas do conserto do veículo do terceiro à seguradora, solicitando o reembolso. A seguradora deve:
recusar o reembolso, por não ter havido sua anuência.
reembolsar o valor por ser um direito do segurado.
discutir judicialmente, por não haver previsão legal.
ressarcir o valor do prêmio pago e cancelar a apólice.
rescindir a apólice, por ser um ato de má-fé do segurado.
O segurado ao efetuar a proposta de seguro, efetua declaração inexata sobre as condições do bem a ser segurado. Nessas condições, pode-se afirmar:
desde que não tenha sido de má-fé, o segurador terá direito a resolver o contrato ou a cobrar a diferença do prêmio, mesmo após o sinistro.
desde que não tenha sido de má-fé, o segurador terá direito a resolver o contrato sem cobrar a diferença do prêmio, por se tratar de ato não condicional.
independente de que tenha sido de má-fé, ou não haverá cobertura do risco.
somente se o segurado declarar ter efetuado a declaração inexata, tendo conhecimento dos fatos errados quando da declaração, ficando o segurador obrigado a indenizar.
desde que tenha sido comprovada a má-fé, o segurador terá o dever de resolver o contrato ou a cobrar a diferença do prêmio, mesmo após o sinistro.
Com relação à indenização do risco assumido, o segurador é obrigado a:
sempre indenizar em moeda corrente.
pagar em dinheiro ou em reposição da coisa, independente de previsão contratual.
primeiramente repor a coisa e se não for possível pagar em dinheiro.
pagar em dinheiro, desde que não haja previsão para indenização em reposição da coisa.
pagar em dinheiro ou em papéis do governo federal.
O contrato de seguro para garantia de risco proveniente de ato doloso do segurado é
anulável, dependendo do ato doloso coberto.
de aceitação restrita a situações especiais.
de cobertura normal decorrente de risco do seguro.
um seguro facultativo com aceitação condicionada.
nulo, em qualquer situação por previsão legal.
A vigência da garantia/cobertura, no seguro de coisas transportadas, inicia:
na negociação e contratação da apólice do seguro.
no momento em que são recebidas pelo distribuidor até a entrega.
quando da averbação do conhecimento ou do manifesto pela transportadora.
no momento em que são recebidas pelo transportador até a entrega ao destinatário.
quando do faturamento pela empresa vendedora da coisa.
Quando o segurador aceita risco do segurado que já tenha passado e emite a apólice, tem o dever de:
indenizar o valor da importância segurada.
anular a apólice comunicando o segurado.
devolver em dobro o prêmio estipulado.
restituir metade do valor a ser indenizado.
restituir a importância relativa ao prêmio pago.
Entre as alternativas permitidas pelos Valores Garantidos, o Prolongamento pode ser concedido:
Na elaboração da DOAR de companhias de Seguros ou Resseguros são itens tratáveis como ajustes do resultado apurado no exercício:
Os seguros de pessoas devem ter suas apólices ou bilhetes emitidos nominativos
ao portador ou a ordem.
à ordem.
ao portador.
endossáveis ao portador.
à ordem ou transferível.
Assinale a opção que preenche corretamente as lacunas do texto a seguir.
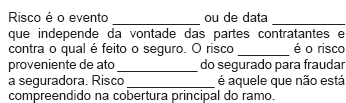
certo / certa / culposo / voluntário / complementar
improvável / certa / doloso / involuntário / suplementar
certo / incerta / culposo / voluntário / adicional
incerto / incerta / doloso / voluntário / acessório
provável / aleatória / doloso / involuntário / composto
O ....I...., em uma apólice de seguro, normalmente corresponde a uma parcela do valor do bem segurado e garante o recebimento de uma indenização que permita a reposição integral desse bem, em caso de ....II.... .
Preenchem correta e respectivamente as lacunas I e II acima:
prêmio; sinistro
sinistro; prêmio
risco; prêmio
sinistro; risco
prêmio; risco
O valor máximo a ser indenizado a título de reembolso hospitalar do DPVAT é
15.000,00
14.500,00
13.479,48
5.525,00
2.695,90
Em caso de morte do segurado, por prática de esportes considerados arriscados, utilização de meios de transporte mais arriscados ou da prestação de serviço militar, a seguradora
pode anular o contrato, não realizando a indenização, desde que previsto cláusula de restrição a estes riscos.
somente indenizará com autorização da SUSEP.
poderá requerer pagamento de prêmio adicional, por agravo do risco, para posterior indenização.
terá que indenizar, não sendo permitido ainda que conste cláusula de restrição.
cancelará a apólice, considerando-a nula por evento não coberto.
Sobre Seguros podemos afirmar:
I. É considerado como objetivo do seguro até o limite da segurança contratada, e de acordo com as condições contratuais, o pagamento de indenizações ao segurado por prejuízos ocorridos e comprovados decorrentes dos riscos cobertos.
II. O Seguro de Crédito a exportação é comercializado no país pela Sociedade Brasileira de Crédito e Exportação.
III. Os riscos cobertos pelo seguro de crédito à exportação são os riscos comercial, político e extraordinário.
Está(ão) correta(s) apenas a(s) afirmativa(s):
Ie II
II e III
I e III
I, II e III
N.R.A.
Para pagamento de prêmios de seguros em moeda estrangeira contratado no exterior, deve-se efetuar
a celebração e liquidação de operação de câmbio para transferência do valor a favor da seguradora estrangeira.
a liquidação de operação de câmbio para depósito do valor a favor do Instituto de Resseguros do Brasil-IRB.
depósito por meio de cheque nominativo da empresa em reais na conta da seguradora no exterior – específica para depósito de moeda estrangeira.
depósito por meio de cheque nominativo da empresa, em reais, em conta da seguradora no país – específica para operações desta natureza.
depósito por meio de cheque nominativo da empresa contratante, na conta da seguradora, em dólar.
Firma individual é uma pessoa que, regularmente matriculada na junta comercial, pratica atos de comércio com habitualidade profissional.
A cobertura básica do ramo incêndio tradicional é:
cobertura relativa ao risco de incêndio.
cobertura relativa aos riscos de incêndio, queda de raio e explosão de qualquer natureza.
cobertura relativa aos riscos de incêndio, vendaval e dano elétrico.
cobertura relativa aos riscos de incêndio, queda de raio e explosão de gás de uso doméstico.
cobertura relativa aos riscos de incêndio e lucros cessantes.
Para cobertura suplementar dos riscos de catástrofe foi criado o Fundo de Estabilidade do Seguro:
Rural
de Contingências
Fiança
Intempéries
Garantia



