







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Entre as fases da despesa pública, há aquela que consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito, ou seja, é aquele momento em que se formaliza e atesta o recebimento do bem ou serviço e, diante da documentação hábil, se cria para o ente público a obrigação de pagar, devendo o valor respectivo ser registrado no seu passivo. Essa fase é do(da):
Empenho Posterior.
Empenho Prévio.
Lançamento.
Liquidação.
Recolhimento.
A respeito dos estágios da despesa pública, numere a coluna da direita de acordo com a da esquerda.
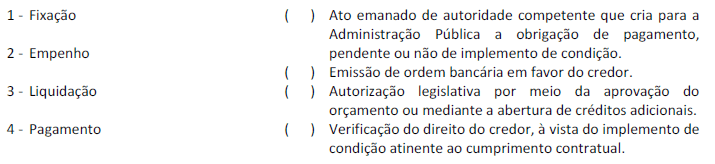
Marque a sequência correta.
1, 2, 3.
1, 3, 2.
2, 3, 1
3, 1 ,2.
3, 2, 1.
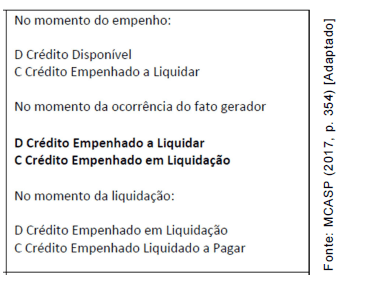
O fato gerador de uma obrigação patrimonial pode ocorrer antes do empenho, no momento do empenho, depois do empenho, antes da liquidação ou no momento da liquidação. A figura ao lado representa uma sequência de lançamentos referentes a uma obrigação patrimonial.
A sequência de lançamentos representada na figura explicita que o fato gerador ocorreu
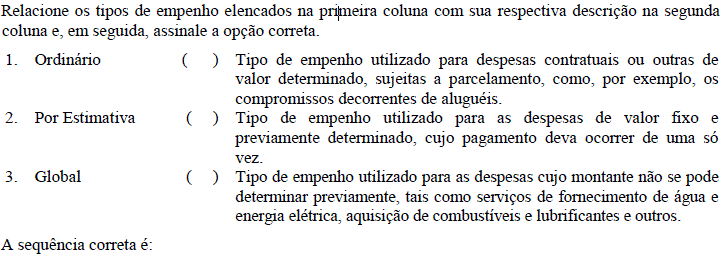
Assinale a opção que apresenta a modalidade de empenho em que o montante a ser pago é previamente conhecido e deve ocorrer de uma só vez.
De reforço
Integral.
Global.
Ordinário.
Estimativo.
Acerca dos estágios da despesa pública, julgue os itens a seguir e em seguida assinale a opção correta.
I. O empenho é um ato administrativo que cria para o Estado uma obrigação de pagamento pendente ou não do implemento de condição.
II. O registro contábil, no SIAFI, da obrigação gerada pelo empenho somente ocorre por ocasião da liquidação.
III. Para a efetividade do pagamento da despesa pública é necessária a disponibilidade dos recursos financeiros.
IV. O empenho é o ato de ordenamento da despesa autorizada em lei.
Estão corretos apenas os itens:
I e II.
I e III.
II e III.
I, II e III.
I, III e IV.
Como se denomina a fase da despesa em que ocorre o ato emanado de autoridade competente que cria para o Estado uma obrigação de pagamento pendente ou não de implemento de condição?
Liquidação.
Empenho.
Pagamento.
Fixação.
Lançamento.
O ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição é o(a)
Pagamento da despesa.
Liquidação da despesa.
Ordem de pagamento.
Empenho da despesa.
Tomando-se como referência as normas que regem a contabilidade pública, é INCORRETO afirmar:
Os estágios da despesa correspondem a empenho, liquidação e pagamento.
A programação financeira está prevista no art. 8º da LRF, o qual estabelece que, até trinta dias após a publicação dos orçamentos, nos termos em que dispuser a lei de diretrizes orçamentárias e observando o disposto na alínea c, do inciso I, do art. 4º, o Poder Executivo estabelecerá a programação financeira e o cronograma de execução mensal de desembolso.
Os estágios da despesa correspondem a empenho, liquidação, pagamento e o estágio de programação, que visa compatibilizar as disponibilidades financeiras com os compromissos assumidos, procurando manter o equilíbrio entre receita e despesa, conforme determinações da LRF.
Os estágios da despesa correspondem a empenho, liquidação e pagamento. Entretanto, considerando que a despesa deve ser prevista ou fixada, podemos incluir o estágio da fixação.
A programação financeira está prevista no art. 8º da Lei de Responsabilidade Fiscal (LRF), o qual estabelece que, até sessenta dias após a publicação dos orçamentos, nos termos em que dispuser a lei de diretrizes orçamentárias e observando o disposto na alínea c, do inciso I, do art. 4º, o Poder Executivo estabelecerá a programação financeira e o cronograma de execução mensal de desembolso.
Nas entidades do setor público, o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação. Assim, para a amortização de operação de crédito, associe a COLUNA I com a COLUNA II, relacionando os estágios dessa despesa com os lançamentos nos subsistemas orçamentário ou patrimonial. Considere (P) como passivo permanente e (F) como passivo financeiro.
COLUNA I
1. Empenho
2. Liquidação
3. Pagamento
4. Fixação
COLUNA II
( ) D 5.2.2.x.x.xx.xx Dotação Inicial C 6.2.2.x.x.xx.xx Crédito Disponível
( ) D 2.1.2.x.x.xx.xx Empréstimos e Financiamentos a Curto Prazo (F) C 1.1.1.1.x.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F)
( ) D 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
( ) D 2.1.2.x.x.xx.xx Empréstimos e Financiamentos a Curto Prazo (P) C 2.1.2.x.x.xx.xx Empréstimos e Financiamentos a Curto Prazo (F)
Assinale a sequência CORRETA.
As despesas, durante a sua execução, percorrem os seguintes estágios:
fixação, liquidação e controle.
empenho, liquidação e pagamento.
fixação, empenho e pagamento.
planejamento, liquidação e controle.
O registro contábil que representa a saída de caixa no pagamento de uma despesa orçamentária da entidade pública é uma das fases da despesa pública orçamentária denominada:
Liquidação.
Apropriação.
Empenho.
Pagamento.
Previsão.
Na execução da despesa orçamentária pública, especificamente quanto ao tipo de empenho que é utilizado para as despesas cujo montante não se possa determinar previamente, é correto afirmar que
sua liquidação consiste na restituição de valores retidos de terceiros.
em razão do montante da despesa ser desconhecido, sua emissão ocorre de forma extra-orçamentária.
dentre suas finalidades, é emitido para despesas decorrentes da locação de bens imóveis.
aplica-se às despesas relativas a os serviços de fornecimento de água e de energia elétrica.
denomina-se empenho ordinário e é usado para despesas cujo pagamento deva ocorrer de uma só vez.
Pela emissão do empenho (despesa empenhada), sob a ótica do Plano de Contas Aplicado ao Setor Público, no subsistema de informações orçamentárias, o registro contábil será realizado mediante “débito” e “crédito”, respectivamente, nos títulos de contas
crédito disponível e crédito empenhado a liquidar.
despesa empenhada e despesa a realizar.
crédito utilizado e crédito empenhado a liquidar.
despesas correntes e despesas a pagar.
despesa a realizar e crédito empenhado a pagar.
A Despesa Orçamentária ou Despesa Pública constitui um conjunto de gastos públicos autorizados por intermédio do orçamento ou de créditos adicionais, devendo evidenciar a política econômico-financeira e o programa do Governo, destinado a satisfazer à necessidade da comunidade. Em relação às fases da Despesa Orçamentária, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) Autorização: aprovação do orçamento ou crédito adicional.
( ) Programação: definição das prioridades a serem atendidas e definição do cronograma de pagamentos das despesas já compromissadas.
( ) Licitação: comprometimento da dotação orçamentária.
( ) Empenho: verificação do direito adquirido pelo credor.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – F – V.
V – V – F – F.
V – F – V – F.
F – V – F – V.
F – F – V – V.
As despesas governamentais devem obedecer a um rito previsto em lei (estágios das despesas) para serem legalmente concretizadas.
Chama-se _____________ a verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
A lacuna acima é corretamente preenchida por:
fixação da despesa
previsão da despesa
lançamento da despesa
empenho da despesa
liquidação da despesa
“Consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito e tem por objetivo apurar a origem e o objeto do que se deve pagar; a importância exata a pagar; e, a quem se deve pagar a importância para extinguir a obrigação.” A afirmativa refere-se a qual fase da despesa pública?
Licitação.
Empenho.
Liquidação.
Pagamento.
Considerando as características dos principais documentos de entrada de dados no SIAFI, assinale a opção incorreta.
É possível a anulação de uma movimentação de crédito interna por meio de Nota de Movimentação de Crédito (NC).
O Pré-Empenho (PE) permite registrar que créditos orçamentários estão pré-compromissados, para atender a objetivos específicos.
O SIAFI permite o recolhimento de Receitas da União de uma Unidade Gestora para outra, por meio da transação Guia de Recolhimento da União eletrônica (GRU).
A Nota de EMPENHO (NE) pode ser utilizada para se promover o reforço ou anulação do empenho a que se refere.
A Nota de Lançamento (NL) pode ser utilizada para se efetuar transferência de recursos entre Unidades Gestoras.
Correlacione os estágios da Despesa e da Receita Públicas assinalando, a seguir, a opção correta,
ESTÁGIOS
I- Lançamento
II- Arrecadação
III- Recolhimento
IV- Empenho
V- Liquidação
VI- Pagamento
DEFINIÇÕES
( ) Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição.
( ) caracteriza-se pela transferência, pelo depósito em favor, em nome do tesouro, das obrigações dos contribuintes.
( ) Emissão de cheque nominativo, ordens de pagamento, crédito em conta em favor do credor.
( ) Verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios.
( ) Ato administrativo que o poder executivo utiliza, visando identificar e individualizar o contribuinte ou o devedor e os respectivos valores, espécies e vencimentos.
( ) Entrega dos valores arrecadados pelos agentes arrecadadores ao Tesouro Público.
(I) (III) (VI) (V) (IV) (II)
(IV) (II) (VI) (III) (I) (V)
(I) (III) (V) (VI) (IV) (II)
(V) (II) (III) (I) (IV) (VI)
(IV) (II) (VI) (V) (I) (III)



