







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo o Manual de Contabilidade Aplicado ao Setor Público, aprovado pela portaria conjunta STN/SFO nº 02/2012, os estágios da receita pública representa as fases percorridas pela receita nas etapas planejamento e execução orçamentária. Nesse sentido, marque a alternativa que só contém os estágios da receita pública.
Programação, lançamento, arrecadação e recebimento.
Programação, licitação, arrecadação e liquidação.
Previsão, licitação, arrecadação e recolhimento.
Previsão, lançamento, arrecadação e recolhimento.
Quando o noticiário informa que o volume de arrecadação do Governo em determinado período foi superior em comparação ao mesmo período anterior, pode-se, com base nos estágios da execução da receita orçamentária da Lei nº 4.320/64, afirmar que:
I. A arrecadação corresponde ao último estágio da execução da receita.
II. O recolhimento corresponde à transferência dos recursos ao Tesouro.
III. O lançamento é o meio pelo qual a autoridade administrativa constitui crédito tributário.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas II e III.
I, II e III.
Assinale a alternativa correta acerca das etapas da receita orçamentária.
Para fins de consistência, deve-se usar apenas uma metodologia de projeção de receitas orçamentárias.
A utilização de modelos incrementais na estimativa das receitas orçamentárias é compatível com o processo de elaboração do orçamento de base zero.
De acordo com a legislação em vigor, os estágios da receita orçamentária são: planejamento, lançamento e arrecadação.
O procedimento de lançamento deve incluir a aplicação de penalidade quando for o caso.
O recolhimento de receitas deve observar o princípio de unidade de caixa.
Analise a parte de Receitas da LOA para o exercício de x1 e as informações de sua execução:
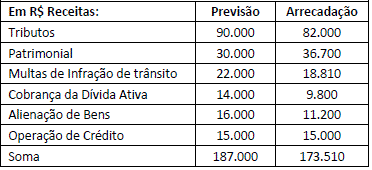
Atos e Fatos ocorridos durante o exercício:
I. Lançado 90% das receitas que são sujeitas à identificação do devedor da Administração Pública.
II. 15% (quinze por cento) da Receita Tributária arrecadada referem-se a receitas não lançadas previamente, somente no fato da arrecadação.
Na análise dos dados disponíveis, assinale a afirmativa correta.
Houve insuficiência de arrecadação corrente de R$ 15.390.
Houve variação Patrimonial Aumentativa de R$ 147.310.
Houve variação Patrimonial Qualitativa de R$ 26.200.
Houve valor a inscrever em Dívida Ativa de R$ 11.300.
Houve valor a inscrever em Dívida Ativa de R$ 12.290.
Em relação aos estágios, assinale a alternativa que apresenta a ordem correta das etapas da Receita Pública Orçamentária.
Arrecadação/ Lançamento/ Previsão/ Recolhimento
Previsão/ Arrecadação/ Recolhimento/ Lançamento
Previsão/ Arrecadação/ Lançamento/ Recolhimento
Previsão/ Lançamento/ Arrecadação/ Recolhimento
Arrecadação/ Previsão/ Recolhimento/ Lançamento
Em virtude da obrigatoriedade imposta pela Lei Orçamentária Anual (LOA), a ausência formal do registro da previsão da receita retira-lhe o caráter de orçamentária.
No que diz respeito aos estágios da receita pública nenhum tributo será cobrado no exercício financeiro sem previa autorização orçamentária, inclusive as tarifas aduaneiras.
Considerando a sistemática evolutiva que caracteriza o percurso da receita pública aos cofres públicos, os estágios que constituem a sequência operacional de que resulta seu recebimento são:
I previsão;
II majoração;
III lançamento;
IV arrecadação;
V recolhimento.
Está CORRETO apenas o que se afirma em:
I, II e III.
II, III e IV.
III, IV e V.
I, III, IV e V.
I, II, III, IV e V.
Os estágios da receita orçamentária compreendem uma sequência de atividades desenvolvidas pelos órgãos públicos, consubstanciadas em cota, repasse e sub-repasse.
O estágio da receita no qual ocorre o ingresso dos recursos para as contas bancárias do governo é:
o lançamento;
a liquidação;
a arrecadação;
a prefixação;
o recolhimento.
A previsão da receita orçamentária deve ser contabilizada da seguinte forma
Débito: Receita a realizar; Crédito: Previsão inicial da receita.
Débito: Previsão inicial da receita ; Crédito: Receita a realizar.
Débito: Previsão inicial da receita ; Crédito: Receita realizada.
Débito: Dotação Orçamentária; Crédito: Receita realizada.
Toda receita orçamentária passará, necessariamente, por pelo menos uma das seguintes etapas: previsão e lançamento.
Estimativa, recolhimento, realização e lançamento são:
estágios da receita.
estágios da despesa.
procedimentos contábeis.
procedimentos gerenciais e financeiros.
A respeito dos estágios das Receitas Públicas, é correto afirmar que são os seguintes:
estimativa, recolhimento, realização e lançamento.
previsão, lançamento, ar recadação e recolhimento.
empenho, liquidação e pagamento.
fixação, empenho, liquidação, pagamento e lançamento.
fixação, recolhimento, arrecadação e lançamento.
O plano de contas utilizado na contabilidade pública deve ser capaz de evidenciar os vários estágios das receitas e despesas.
Os impostos diretos, aluguéis, arrendamentos, foros e prestações periódicas de serviço pelos bens patrimoniais da União são receitas cuja contabilização deve ser feita por lançamento denominado por declaração ou misto.
A confrontação entre o contrato estabelecido com o fornecedor, nota de empenho, nota fiscal e bens fornecidos ao ente público realizada pelo servidor público responsável ocorre no estágio de
liquidação da despesa.
programação financeira.
pagamento da despesa.
empenho da despesa.
entrega de numerário ao fornecedor.



