







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os estágios da receita pública são:
provisão, registro, recebimento e arrecadação
previsão, lançamento, arrecadação e recolhimento
levantamento, recolhimento, registro e entesouramento
arrecadação, lançamento, recolhimento e apropriação
De acordo com o processo orçamentário, assinale a alternativa que apresenta a etapa em que ocorre o registro da receita prevista e a efetiva arrecadação dos recursos.
Arrecadação e previsão.
Lançamento e arrecadação.
Previsão e lançamento.
Reconciliação e compensação.
Recolhimento e lançamento.
Considerando que nem todas as fases ocorrem para todos os tipos de receitas orçamentárias, a receita orçamentária de doação em espécie recebida pelos entes públicos passa, respectivamente, apenas pelas fases de
controle e avaliação.
arrecadação e recolhimento.
arrecadação e avaliação.
controle e recolhimento.
A contabilidade deve evidenciar, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros. Considerado o regime orçamentário, a receita deve ser reconhecida no momento que ocorreu
o fato gerador.
o lançamento.
a arrecadação.
a previsão.
Na contabilidade pública, além das contas patrimoniais e as contas de resultado, existe as contas de compensação onde são evidenciados os registros de bens, valores e obrigações que podem de certo modo afetar o patrimônio. Assinale a alternativa que contém atos de natureza orçamentária que constam no sistema orçamentário.
Despesas fixas, despesas recorrentes e previsão de amortização.
Empenho de despesa, créditos judiciais e autorização de mora.
Descentralização de créditos, despesas recorrentes e créditos judiciais.
Previsão de receita, fixação de despesa e créditos adicionais abertos.
As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada. Isto posto, é correto afirmar que o ciclo se inicia e termina com quais etapas?
Orçamento e lançamento.
Lançamento e arrecadação.
Recolhimento e arrecadação.
Previsão e arrecadação.
Previsão e recolhimento.
A respeito das etapas da receita orçamentária, o ato da repartição competente da receita, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta, é denominado de
Classificação.
Arrecadação.
Lançamento.
Previsão.
Atribuição.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (2019), a execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei Federal nº 4.320/1964: empenho, liquidação e pagamento. Analise as afirmações abaixo relacionadas ao empenho:
1. Empenho, segundo o Art. 58 da Lei Federal nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
2. Em geral, o empenho será formalizado mediante a emissão de um documento denominado “Notificação”, do qual deve constar o nome do credor, a especificação do credor e a importância da despesa, bem como os demais dados necessários ao controle da execução orçamentária.
3. Uma classificação dos empenhos é o ordinário, que é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez.
4. Outra classificação do empenho é o estimativo, que é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.
O resultado da somatória dos números correspondentes às afirmações corretas é:
06.
07.
08.
09.
10.
Trata-se do estágio da receita orçamentária em que a repartição competente, mediante ato próprio e vinculado, verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta, gerando variação patrimonial aumentativa para o Poder Público:
Restituição.
Recolhimento.
Arrecadação.
Previsão.
Lançamento.
Conforme estabelece o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as etapas da receita orçamentária podem ser resumidas conforme a Figura 1, apresentada a seguir.
Figura 1 - Etapas da Receita Pública Orçamentária
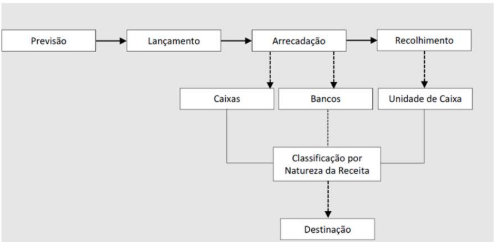
Fonte: Manual de Contabilidade Aplicada ao Setor Público (MCASP, 2021, p. 62).
Sobre o assunto, considere as assertivas a seguir:
I.Recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.
II.Lançamento corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes ou instituições financeiras autorizadas pelo ente.
III.Previsão compreende a etapa que antecede à fixação do montante de despesas que irão constar nas leis de orçamento, além de ser base para se estimar as necessidades de financiamento do governo. É resultante de metodologias de projeção usualmente adotadas, observada as disposições constantes na Lei de Responsabilidade Fiscal (LRF).
IV.Arrecadação situa-se no contexto de constituição do crédito tributário, ou seja, aplica-se a impostos, taxas e contribuições de melhoria.
Está CORRETO o que se afirma em:
III e IV, apenas.
I, II, III e IV.
II, III e IV, apenas.
I e III, apenas.
Dadas as afirmativas sobre as receitas públicas,
I. As etapas da receita seguem a ordem de ocorrência dos fenômenos econômicos, iniciando-se com a etapa de previsão e terminando com a etapa de arrecadação.
II. No estágio da previsão da receita, o Estado realiza a inscrição do débito do contribuinte.
III. O estágio da execução da despesa, nos termos da Lei Federal nº 4.320/1964, desenvolve-se na seguinte sequência: Empenho, Liquidação e Pagamento.
IV. O regime orçamentário aplicado ao reconhecimento da receita é o de caixa.
verifica-se que estão corretas apenas
I e III.
II e III.
II e IV.
III e IV.
I, II e IV.
Assinale a alternativa em que as etapas da receita orçamentária estão corretas:
Lançamento, pagamento, previsão.
Reconciliação, previsão, arrecadação.
Previsão, lançamento, arrecadação.
Arrecadação, previsão, pagamento.
Previsão, lançamento, pagamento.
As receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade. A etapa da receita orçamentária que antecede à fixação do montante de despesas que irão constar nas leis de orçamento, além de ser base para se estimar as necessidades de financiamento do governo, é a
previsão.
execução.
destinação.
arrecadação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, na execução orçamentária,
o lançamento é o procedimento administrativo que verifica a ocorrência do fato gerador da receita e se aplica para todos os tipos de receitas orçamentárias, tais como tributos e doações em dinheiro.
o empenho é desobrigado para despesas cujo montante não se pode determinar previamente, tais como aquelas executadas por meio do regime de adiantamento.
a fase “em liquidação” viabiliza a separação das despesas executadas que estão pendentes de pagamento para extinguir a obrigação daquelas cujo pagamento já ocorreu.
a fase “em liquidação” viabiliza a separação das despesas empenhadas e não liquidadas com serviços de consultoria cuja prestação do serviço foi efetuada daqueles cuja prestação ainda não ocorreu.
o empenho ordinário é utilizado para despesas contratuais e sujeitas a parcelamento, como aquelas decorrentes de contratos de aluguel e de prestação de serviços por pessoa jurídica.
Determinado contribuinte realizou o pagamento, na rede bancária credenciada, do valor do IPTU conforme documento emitido pelo órgão competente da prefeitura do município Bom Amigo. Qual estágio da receita orçamentária que o referido município deve registrar?
Lançamento.
Recolhimento.
Destinação.
Arrecadação.
Na administração pública, não havendo disponibilidade financeira na fonte indicada para efetuar o pagamento de despesa vinculada, das opções seguintes, é CORRETO:
Utilizar o saldo de qualquer outra fonte de recurso.
Utilizar crédito extraordinário.
Aguardar a entrada de receita para que se possa efetuar o pagamento.
Reclassificar a origem da despesa.
O processo de planejamento governamental deve atender a princípios fundamentais. A necessidade de antever as ações num certo lapso de tempo, em função de objetivos almejados, recursos disponíveis e possibilidade de controle é denominada:
Previsão.
Unidade.
Continuidade.
Racionalidade.
Universalidade.
O processo orçamentário, para fins de gestão, classifica a receita orçamentária em etapas, a saber:
I Planejamento.
II Lançamento.
III Execução.
IV Controle.
V Avaliação.
Estão corretos, apenas, os itens:
I – II e V.
II – III e IV.
I – III e IV.
III – IV e V.
III – II e V.
Com base nessas transações tomadas em conjunto, em julho de 2023, o resultado de execução orçamentária da autarquia pública estadual conforme a Lei nº 4.320/1964 foi
reduzido em R$ 610.000,00
reduzido em R$ 630.000,00
reduzido em R$ 1.240.000,00
aumentado em R$ 1.270.000,00
aumentado em R$ 1.390.000,00
As receitas orçamentárias possuem estágios que devem ser estritamente obedecidos para o melhor acompanhamento da aplicação dos recursos arrecadados. Dentre esses estágios a um que corresponde a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei nº 4.320, de 1964. Assinale a assertiva que representa o estágio da receita conceituado acima.
Arrecadação.
Liquidação.
Recolhimento.
Lançamento.
Previsão.



