







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que apresenta o quadro em que serão informados os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução.
Execução de Restos a Pagar Não Processados.
Principal do Balanço Financeiro.
Execução de Restos a Pagar Processados.
Ativos e Passivos Financeiros e Permanentes.
Empenhos a Liquidar.
São Restos a Pagar
todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente empenhadas, do exercício atual ou anterior, e pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente lançadas, do exercício atual ou anterior, e não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente liquidadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente liquidadas, do exercício atual ou anterior, e pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
Considere os dados extraídos do Balanço Orçamentário de uma entidade pública referente ao exercício financeiro de 2012:
Dotação Atualizada de Despesa Despesas Empenhadas Despesas Líquidas Despesas pagas | R$ 690.000,00 R$ 685.000,00 R$ 670.000,00 R$ 640.000,00 |
Com base nessas informações e considerando que não houve anulação de empenho no exercício, o valor inscrito em restos a pagar, no exercício, foi de:
R$ 48.000,00
R$ 30.000,00
R$ 15.000,00
R$ 45.000,00.
R$ 25.000,00.
Considere os seguintes fatos registrados pelo Departamento de Contabilidade da Prefeitura Municipal de CARIACICA (ES), encerrados no exercício de 2018:
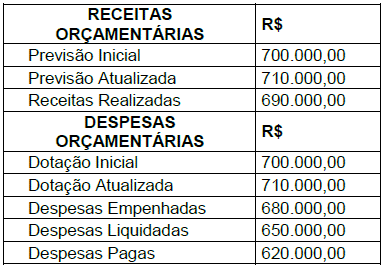
Com base nessas informações, a Prefeitura Municipal de CARIACICA (ES) apurou o valores relativos aos restos a pagar processados de
R$ 60.000,00.
R$ 40.000,00.
R$ 20.000,00.
R$ 30.000,00.
Um determinado município teve a despesa fixada em R$ 850.000,00 no ano de 2019; empenhou R$ 800.000,00; liquidou R$ 704.000,00; e pagou R$ 688.000,00. Considerando as informações, é correto afirmar que o montante de Restos a pagar
foi de R$ 16.000,00.
processados foi de R$ 112.000,00.
não processados foi de R$ 96.000,00.
foi de R$ 50.000,00.
não processados foi de R$ 146.000,00.
As despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do art. 63 da Lei nº 4.320/1964, serão:
Anuladas.
Inscritas em restos a pagar não processados.
Inscritas em restos a pagar processados.
Nenhuma alternativa completa corretamente o enunciado da questão.
O cancelamento de despesas inscritas em restos a pagar possibilitará
diminuir dotações orçamentárias.
anular obrigações contratuais.
adequar créditos às dotações.
remanejar dotações.
restabelecer saldos comprometidos.
Assinale a alternativa que apresenta corretamente os lançamentos a serem efetuados para registro do cancelamento de Restos a Pagar Não Processados liquidados a pagar:
(Fonte: Manual de Contabilidade Aplicada ao Setor Público - MCASP. 8ª ed. Ministério da Fazenda/STN, 2018, pág. 126)
Natureza da informação: orçamentária
D 6.3.1.4.x.xx.xx RP não processados pagos
D 6.3.1.9.x.xx.xx RP não processados cancelados
C 5.3.1.x.x.xx.xx Inscrição de RP não processados
Natureza da informação: orçamentária
D 6.3.2.2.x.xx.xx RP processados e pagos
D 6.3.2.9.x.xx.xx RP processados cancelados
C 5.3.2.x.x.xx.xx Inscrição de RP processados
Natureza da informação: patrimonial
D 2.1.x.x.x.xx.xx Passivo circulante (F)
C 1.1.1.x.x.xx.xx Caixa e equivalente de caixa (F)
Natureza da informação: orçamentária
D 6.3.2.1.x.xx.xx RP processados a pagar
C 6.3.2.2.x.xx.xx RP processados pagos
Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR comprometida por liquidação e entradas compensatórias
C 8.2.1.1.4.xx.xx DDR utilizada
Natureza da informação: patrimonial
D 2.1.x.x.x.xx.xx Passivo circulante (F)
C 2.1.x.x.x.xx.xx Passivo circulante (P)
Natureza da informação: orçamentária
D 6.3.2.1.x.xx.xx RP processados a pagar
C 6.3.2.9.x.xx.xx RP processados cancelados
Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR comprometida por liquidação e entradas compensatórias
C 8.2.1.1.1.xx.xx Disponibilidade por destinação de recursos
Natureza da informação: patrimonial
D 2.1.x.x.x.xx.xx Passivo circulante (F)
C 2.1.x.x.x.xx.xx Passivo circulante (P)
Natureza da informação: orçamentária
D 6.3.1.3.x.xx.xx RP não processados liquidados a pagar
C 6.3.1.9.x.xx.xx RP não processados cancelados
Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR comprometida por liquidação e entradas compensatórias
C 8.2.1.1.1.xx.xx Disponibilidade por destinação de recursos
Quando um servidor público se depara com um empenho ordinário da despesa feito em 30.04.2019 que contempla a entrega de equipamentos com serviços de instalação. O equipamento é entregue no almoxarifado da repartição e este servidor recebe os equipamentos em 20.05.2019, mas os serviços de instalação só serão finalizados em 30.05.2020. Estamos diante de:
Restos a pagar processados.
Restos a pagar não processados.
Despesa efetiva.
Despesa de exercício anterior.
Em um município, foram verificadas as seguintes informações ao final do exercício de 2018:
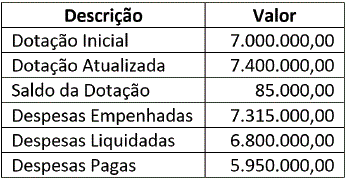
De acordo com as normas que regem a despesa pública, e com base nos valores constantes no quadro acima, os valores dos Restos a Pagar Não Processados e dos Restos a Pagar Processados, apurados no exercício de 2018, são respectivamente,
515.000,00 e 850.000,00.
365.000,00 e 315.000,00.
315.000,00 e 1.365.000,00.
515.000,00 e 1.450.000,00.
No final do exercício do Ano 20XX, o município "Alto Alegre" apresentou os seguintes saldos:
Descrição | Saldo (R$) |
Despesa do Exercício paga no ano | R$ 400.000,00 |
Despesa Liquidada no ano | R$ 440.000,00 |
Despesa Empenhada no ano | R$ 500.000,00 |
Despesa Estimada para o ano | R$ 650.000,00 |
De acordo com os dados acima, o total inscrito em Restos a Pagar corresponderá a:
R$ 40.000,00.
R$ 150.000,00.
R$ 140.000,00.
R$ 100.000,00.
“São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Distinguem-se dois tipos de restos a pagar: os processados (despesas já liquidadas); e os não-processados (despesas a liquidar ou em liquidação).”
(MCASP, 2018, p. 121).
Em relação aos Restos a Pagar, analise as assertivas a seguir.
I. A Lei de Responsabilidade Fiscal não aborda o mérito do que pode ou não ser inscrito em restos a pagar, mas veda contrair obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira, eliminando desta forma as heranças fiscais onerosas.
II. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
III. As Despesas não liquidadas, quais sejam, aquelas empenhadas, mas que não cumpriram os termos do Art. 63 da Lei nº 4.320/1964, que serão, ao encerramento do exercício, inscritas como restos a pagar processados.
Com base na análise das assertivas acima, assinale:
Considere que o Prefeito Municipal esteja no seu último ano de mandato e que, ao final do exercício, foram apurados os seguintes saldos nas contas da contabilidade da Prefeitura: Créditos tributários a receber, R$ 200,00; Restos a pagar não processados, R$ 800,00; Restos a pagar processados, R$ 1.200,00; e Caixa e Equivalentes de Caixa, R$ 1.600,00. De acordo com a legislação vigente, e considerando apenas os valores aqui informados, qual o montante que poderá ficar inscrito em restos a pagar para o exercício financeiro seguinte?
R$ 200,00.
R$ 1.200,00.
R$ 1.600,00.
R$ 1.800,00.
R$ 2.000,00.
Com o ingresso de R$ 3.000,00 na receita orçamentária, a prefeitura da cidade Delta empenhou um valor de R$ 1.850,00, liquidou e pagou, no mesmo período, R$ 1.530,00. Do valor total inscrito em restos a pagar, foram cancelados R$ 28,00.
Qual o valor liquidado e pago no ano seguinte, sabendo-se que 25% foram classificados como restos a pagar não processados?
R$ 63,00.
R$ 375,00.
R$ 73,00.
R$ 370,00.
R$ 219,00.
O município de Claros Montes tem uma dotação orçamentária atualizada de R$ 51.110.810,00. Durante o exercício, empenhou R$ 49.633.622,00 e pagou R$ 47.401.407,00. Considerando que foi reconhecido o direito adquirido de credores no valor de R$ 49.031.500,00 no mesmo período, e que a diferença entre o valor empenhado e o liquidado refere-se à obrigação cujo prazo para adimplemento está vigente, o valor dos Restos a Pagar será:
R$ 1.477.188,00 referente a restos a pagar não processados.
R$ 1.630.093,00 referente a restos a pagar processados.
R$ 2.232.215,00 referente a restos a pagar processados.
R$ 2.232.215,00 referente a restos a pagar não processados.
R$ 602.122,00 referente a superávit financeiro.
De acordo a Lei Complementar nº 101, de 4 de maio de 2000 e Lei nº 4.320, de 17 de março de 1964, no que tange os Restos a Pagar, indique C para CORRETO e E para ERRADO:
I. (___) Consideram-se Restos a Pagar as despesas empenhadas e pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
II. (___) No balanço financeiro, os Restos a Pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária.
III. (___) É vedado ao titular de Poder ou órgão, nos últimos quatro quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
Indique a alternativa CORRETA:
Apenas II está incorreta.
As assertivas I e III são corretas, e a segunda afirmativa justifica e complementa a primeira.
As assertivas II e III são incorretas e são proposições excludentes.
Apenas II está correta.
Apenas I está correta.
As despesas empenhadas de forma regular, do exercício atual ou anterior, que não foram pagas ou rescindidas até o dia 31 de dezembro do exercício vigente e que podem ser diferenciadas em processadas ou não processadas são consideradas:
Empenhos Ordinários.
Dívidas a liquidar.
Ordens de Serviço.
Restos a pagar.
Considere os dados constantes na tabela:
Despesa | Valor (R$) |
Fixada | 10.000,00 |
Empenhada | 8.000,00 |
Liquidada | 5.000,00 |
Paga | 3.000,00 |
Com base nos dados da tabela, o valor dos Restos a Pagar Processados e dos Restos a Pagar Não-Processados são, em R$, respectivamente iguais a:
3.000,00 e 2.000,00
2.000,00 e 3.000,00
5.000,00 e 3.000,00
3.000,00 e 5.000,00
3.000,00 e 7.000,00
Sabe-se que o montante de restos a pagar processados resultou em R$ 100.000,00, sendo assim, é possível afirmar que o montante da despesa paga foi de R$:
3.100.000,00.
3.000.000,00.
2.800.000,00.
2.700.000,00.
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre a Contabilidade Aplicada ao Setor público.
( ) A despesa pública que exceder o valor do crédito orçamentário autorizado constará no Balanço Orçamentário como despesa extraorçamentária.
( ) A inscrição de Restos a Pagar, ao final do exercício, deve-se em observância ao regime contábil de caixa, que, sob o aspecto orçamentário, aplica-se à despesa.
( ) As receitas provenientes de tributos, da exploração do patrimônio estatal (patrimonial), e de Contribuições, devem ser classificadas como receitas correntes.
( ) A despesa pública orçamentária, segundo sua classificação por categoria econômica, divide-se em custeio, investimentos e serviços da dívida.
( ) De acordo com a Lei Federal nº 4.320/64, o Balanço Financeiro conterá os Restos a Pagar do exercício, que serão computados como receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
De acordo com as afirmações, a sequência correta é
F, F, V, F, V.
V, F, F, V, F.
V, V, F, V, F.
F, V, V, F, V.



