







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento. Dentre os registros contábeis, conforme o Plano de Contas Aplicado ao Setor Público, observe o seguinte lançamento e assinale a alternativa que mostra a que momento da operação ele se refere:
D 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
C 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
Da liquidação e reconhecimento do direito e a natureza da informação é orçamentária.
Do empenho da despesa e a natureza da informação é orçamentária.
Do empenho da despesa e a natureza da informação é de controle.
Da liquidação e reconhecimento do direito e a natureza da informação é de controle.
Do pagamento ao suprido e a natureza da informação é patrimonial.
Analise as assertivas e assinale a alternativa que aponta as corretas. Considerando os suprimentos de fundos em que existem restrições na sua concessão, não se concederá suprimento de fundo ao servidor
I. que já é responsável por três suprimentos,
II. cujo responsável pelo suprimento de fundo não tenha prestado conta de sua aplicação independente de ter esgotado o prazo.
III. que tenha a seu cargo a guarda ou utilização do material a adquirir, salvo quando não houver na repartição outro servidor.
IV. declarado em alcance ou esteja respondendo a inquérito administrativo.
V. que não tenha apresentado os documentos comprobatórios das despesas do último suprimento de fundos utilizado.
Apenas I e III.
Apenas II e IV.
Apenas III e V.
Apenas II e III.
Apenas III e IV.
Uma equipe de alunos e professores realiza uma viagem, para fins de pesquisa de campo, em um ônibus de uma prefeitura. Durante a viagem, o ônibus apresenta defeitos e a despesa para o seu conserto ultrapassa o valor concedido a título de suprimentos de fundos. O motorista, para dar continuidade à viagem, paga com seu próprio recurso a diferença entre o valor total do conserto e o suprimento concedido.Nessa situação, ao retornar, o gestor responsável deve:
não restituir ao servidor a diferença paga, por não haver como justificar a despesa.
autorizar despesa extraorçamentária para pagar a diferença ao servidor.
restituir ao servidor através do seu contracheque, como diferença de remuneração.
não restituir ao servidor, por não ter autorizado a despesa.
restituir ao servidor a diferença paga, por meio de despesa orçamentária.
A Lei Nº 4.320, de 17 de março de 1964 menciona três tipos de despesas ou tipos de suprimentos de fundos. Considerando a referida lei, analise as assertivas e assinale a alternativa que aponta as corretas.
Apenas I, II e III.
Apenas II, III e IV.
Apenas I, IV e V.
Apenas I, III e V.
Apenas II, IV e VI.
No momento da concessão de suprimento de fundos, a despesa orçamentária é empenhada e liquidada, de que decorre a saída dos recursos da Conta Única do Tesouro, gerando-se o registro de uma variação patrimonial diminutiva.
Certo
Errado
A Administração Pública prevê, em determinadas situações, a utilização de uma sistemática especial para realizar despesas que, por sua natureza ou urgência, não possam aguardar o processo normal de execução orçamentária. Essa sistemática é denominada
dívida ativa.
restos a pagar.
suprimento de fundos.
dívida pública.
despesas de exercícios anteriores.
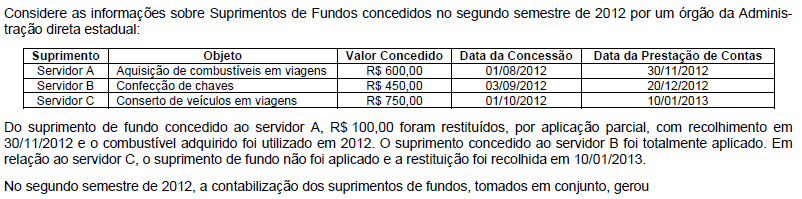
Considere as informações sobre Suprimentos de Fundos concedidos no segundo semestre de 2013 por uma entidade da Administração indireta estadual:
Suprimento | Objeto | Valor Concedido | Valor Aplicado | Data da Concessão | Data da Prestação de Contas | Data da Devolução de Valores não Aplicados |
Servidor A | Aquisição de combustíveis em viagens | R$ 300,00 | R$ 280,00 | 01/10/2013 | 29/11/2013 | 05/12/2013 |
Servidor B | Confecção de chaves | R$ 500,00 | R$ 390,00 | 15/10/2013 | 06/01/2014 | 07/01/2014 |
Sabendo que os valores foram aplicados no exercício financeiro de 2013, a contabilização dos suprimentos de fundos, tomados em conjunto, gerou movimentação por
crédito de R$ 670,00 na conta “Outras Obrigações de Curto Prazo – Suprimentos de Fundos (F)” em 2013.
débito de R$ 800,00 na conta “Uso de Material de Consumo” em 2013.
débito de R$ 800,00 na conta “Atos Potenciais Ativos – Execução de Responsabilidades de Terceiros por valores, títulos e bens” em 2013.
débito de R$ 20,00 na conta “Crédito Disponível” em 2013.
crédito de R$ 110,00 na conta “Receita Realizada” em 2014.
Somente com a previsão de recursos financeiros que assegurem o pagamento da fatura no seu vencimento é que a unidade gestora poderá realizar despesas com o CPGF.
A concessão de suprimento utilizando-se natureza de despesa diferente do objeto do suprimento de fundos, ainda que regularizada posteriormente, é fato de restrição contábil e apuração de responsabilidade.
O adiantamento de valores a título de suprimento de fundos constitui despesa pelo enfoque patrimonial, pois no momento da concessão ocorre redução no patrimônio líquido da entidade.
A utilização da modalidade suprimento de fundos dispensa a emissão do empenho.
O suprimento de fundos deverá ser contabilizado como despesa efetiva, registrando-se a responsabilidade do servidor e procedendo-se à baixa quando da aprovação da prestação de contas.
Assinale a alternativa correta com relação ao lançamento referente à devolução de valores não aplicados de suprimento de fundos.
D – Outras obrigações a curto prazo – Suprimento de fundos (F)
C – Caixa e equivalentes de caixa em moeda nacional (F)
D – Adiantamentos concedidos a pessoal e a terceiros (P)
C – Outras obrigações de curto prazo – Suprimento de fundos (F)
D – Crédito disponível
C – Crédito empenhado a liquidar
D – Despesas a realizar
C – Despesas realizadas
D – Caixa e equivalentes de caixa em moeda nacional (F)
C – Adiantamentos concedidos a pessoal e a terceiros (P)
Na sistemática de saques, a liquidação da despesa deve ser efetuada após o lançamento do referido limite para utilização no CPGF.
Nos casos em que a despesa deverá ser efetuada em caráter sigiloso, é aplicável o procedimento de suprimento de fundos.



