







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que indica corretamente uma das atribuições do Sistema Tributário Nacional cuja característica é a indelegabilidade.
Sobre as disposições acerca da competência tributária e da capacidade tributária, assinale a alternativa correta
Aquele ente federativo que recebeu do constituinte a competência tributária não pode renunciá-la
Os conceitos de competência tributária e de capacidade tributária confundem-se
A competência residual é aquela atribuída aos Estados e Municípios para instituir impostos e contribuições de seguridade social, que não estejam em sua competência privativa
O não-exercício da competência tributária faz com que o ente federativo perca o direito de exercê-la, podendo ser exercido por outra pessoa jurídica de direito público
Acerca da Competência Tributária, prevê o Código Tributário Nacional que:
os tributos cuja receita seja distribuída, no todo ou em parte, a outras pessoas jurídicas de direito público pertencerá à competência legislativa daquela a que tenham sido atribuídos.
é facultado União, aos Estados, ao Distrito Federal e aos Municípios o estabelecimento de limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais.
em casos excepcionais, como guerra externa, ou sua iminência, poderá o município instituir empréstimos compulsórios.
constitui delegação de competência o cometimento, a pessoas de direito privado, do encargo ou da função de arrecadar tributos.
Sobre competência tributária e os conceitos de direito privado, analise as assertivas e marque a opção CORRETA.
O conceito de mercadoria utilizado no ICMS pode ser ampliado pelo legislador estadual.
O conceito de serviço utilizado no ISS pode ser ampliado pelo legislador municipal.
O conceito de salário utilizado nas contribuições previdenciárias pode ser ampliado pelo Código Tributário Nacional.
O conceito de bem móvel utilizado no IPVA pode ser ampliado pelo legislador estadual.
O conceito de renda, que já foi regulamentado, pode ser modificado pelo legislador federal.
A competência tributária é a outorga de poder concedido pela Constituição Federal aos Entes Federativos para que eles possam criar, instituir e majorar tributos. Sendo assim, julgue os itens a seguir:
I – A competência da União limitar-se-á a estabelecer normas gerais sobre o direito tributário;
II – Sobrevindo norma geral da União sobre o direito tributário, haverá revogação da lei estadual no que lhe for contrária;
III – A competência tributária é indelegável, salvo as funções de arrecadar ou fiscalizar tributos ou de executar leis, conferida por uma pessoa jurídica de direito público a outra ou entidades da administração indireta;
IV – Não constitui delegação de competência o cometimento, a pessoas de direito privado, do encargo ou função de arrecadar tributos;
V - A competência tributária é classificada em comum, cumulativa, residual e ordinária.
Pode-se afirmar que estão incorretos os itens:
I, III e V.
I, III e IV.
II, III e V.
II, III, IV e V.
São características da competência tributária: exclusividade, indelegabilidade, incaducabilidade, inalterabilidade, irrenunciabilidade, facultatividade do exercício. Sabendo disso, marque a alternativa de que trata da exclusividade como característica:
Caracteriza-se pelo fato de que cada pessoa política detém sua faixa tributária privativa, pois caso atue fora desta faixa o tributo será inconstitucional.
Não pode o ente renunciar à competência, no todo ou em parte.
Reforça a ideia de que a competência tributária não é patrimônio absoluto da pessoa política que a titulariza.
Seu não exercício não tira da pessoa política a faculdade de a qualquer dia criar o tributo.
Assinale a alternativa CORRETA acerca das Normas Gerais de Direito Tributário.
A capacidade tributária ativa compreende funções de natureza administrativa e política, como as funções de arrecadar e fiscalizar tributos, atribuições que, igualmente à competência tributária, são indelegáveis.
Competência residual é aquela conferida à União para instituir, mediante lei complementar, outros impostos além daqueles expressamente autorizados pela Constituição Federal, desde que sejam não cumulativos e não tenham fato gerador ou base de cálculo próprios dos já discriminados na Constituição.
A competência tributária é o poder de instituir, modificar e extinguir tributos, sendo uma obrigação do ente político competente criar o tributo que lhe foi conferido pela Constituição.
O lançamento tem a finalidade de calcular o montante do tributo devido, de modo que, quando o valor estiver expresso em moeda estrangeira, deverá ser feita a conversão em moeda nacional ao câmbio do dia do ato de lançamento.
A Dívida Ativa regularmente inscrita goza de presunção absoluta de certeza e liquidez, não podendo ser ilidida por qualquer prova que o sujeito passivo tenha o interesse de produzir, uma vez que, após a inscrição, está encerrada a fase de apuração do valor devido.
No que tange à competência tributária, de acordo com o art. 6º e seguintes do Código Tributário Nacional, assinale a alternativa INCORRETA:
A atribuição constitucional de competência tributária compreende a competência legislativa plena, ressalvadas as limitações contidas na Constituição Federal, nas Constituições dos Estados e nas Leis Orgânicas do Distrito Federal e dos Municípios, e observado o disposto nesta Lei.
A competência tributária é delegável, salvo atribuição das funções de arrecadar ou fiscalizar tributos, ou de executar leis, serviços, atos ou decisões administrativas em matéria tributária, conferida por uma pessoa jurídica de direito público a outra, nos termos do § 3º do artigo 18 da Constituição.
Não constitui delegação de competência o cometimento, a pessoas de direito privado, do encargo ou da função de arrecadar tributos.
O não-exercício da competência tributária não a defere a pessoa jurídica de direito público diversa daquela a que a Constituição a tenha atribuído.
A Constituição Federal estabelece regras de competência tributária. São características da competência tributária, EXCETO:
Exclusividade.
Indelegabilidade.
Cadubilidade.
Inalterabilidade.
Os diversos tributos previstos na CF podem ser classificados, quanto ao exercício da competência tributária, como
fiscais, extrafiscais e parafiscais.
diretos e indiretos.
privativos, comuns e residuais.
reais e pessoais.
vinculados e não vinculados.
Sobre as características da competência tributária do Estado estabeleça a relação correta:
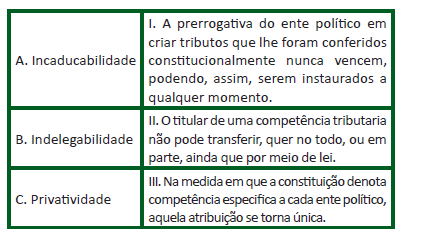
As características A, B e C correspondem respectivamente às descrições:
Acerca da competência tributária, assinale a alternativa CORRETA.
A competência tributária é o poder, conferido a determinado ente político, por lei complementar específica, para aumentar tributos.
Um ente federado pode delegar, por lei, a sua competência tributária a outro ente.
A competência tributária é indelegável, salvo atribuição das funções de arrecadar ou fiscalizar tributos, ou de executar leis, serviços, atos ou decisões administrativas em matéria tributária, conferida por uma pessoa jurídica de direito público a outra.
O não exercício da competência tributária por um ente defere competência a pessoa jurídica de direito público diversa daquela a que a Constituição a ela tenha atribuído.
Conferir a pessoa jurídica de direito privado encargo ou função de arrecadar tributos significa delegar a competência tributária.
Certo
Errado
De acordo com o princípio da irrenunciabilidade, é correto afirmar que, se um ente político não instituir desde logo o seu tributo, nada o impede de fazê-lo no momento em que julgar oportuno.
Assinale a afirmação INCORRETA:
Cabe a lei especial dispor sobre conflitos de competência, em matéria tributária, entre a União, os Estados, o Distrito Federal e os Municípios.
Sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte, facultado à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar, respeitados os direitos individuais e nos termos da lei, o patrimônio, os rendimentos e as atividades econômicas do contribuinte.
A União, os Estados, o Distrito Federal e os Municípios poderão instituir impostos, taxas em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição e contribuição de melhoria, decorrente de obras públicas.
As taxas não poderão ter base de cálculo própria de impostos.
Somente é lícita a delegação de competência tributária a pessoa jurídica de direito privado se a função ou encargo referir-se a arrecadação de tributos.
A competência tributária
é competência constitucional administrativa.
é conferida sempre em caráter exclusivo ou privativo a cada um dos entes federados.
é delegável, mediante lei complementar do ente detentor da competência constitucional.
não pode deixar de ser exercida pelo ente competente, sob pena de caracterizar renúncia de receita.
é indelegável e privativa dos entes políticos tributantes.



