







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o Código Tributário Nacional (CTN), sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte de seus Auditores-Fiscais ou quaisquer servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades. Todavia, o próprio CTN prevê algumas exceções, ou seja, situações em que a divulgação não é vedada. Entre essas exceções, NÃO se incluem as informações:
Referentes a parcelamento ou moratória.
Referentes a inscrições na Dívida Ativa da Fazenda Pública.
Relativas a representações fiscais para fins penais.
Relativas ao sujeito passivo quando este for servidor público.
Requisitadas por autoridade judiciária no interesse da justiça.
A proteção ao sigilo fiscal nada mais é que o corolário da proteção constitucional à intimidade, cabendo à Fazenda Pública e a seus servidores proteger informações obtidas em razão do ofício sobre a situação econômica ou financeira dos cidadãos ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades. A esse respeito, avalie as alternativas a seguir e assinale a opção correta.
A Fazenda Pública da União, dos Estados, do Distrito Federal e dos Municípios, na forma estabelecida em tratados, acordos, convênios e leis da competência de cada um desses entes, poderá permutar informações com Estados estrangeiros no interesse da arrecadação e da fiscalização de tributos.
Não se aplica a vedação à divulgação, por parte da Fazenda Pública, de informação obtida em razão do ofício em caso de solicitações de autoridade administrativa no interesse da Administração Pública, desde que seja comprovada a instauração regular de processo administrativo, com o objetivo de investigar o sujeito passivo a que se refere a informação, por prática de infração administrativa.
A proteção do sigilo fiscal não se aplica diante de requisição de autoridade policial no interesse da apuração de crime de ação penal pública incondicionada, cabendo responsabilização em caso de negativa de entrega das informações solicitadas, por embaraço à investigação.
Consiste em irregularidade meramente administrativa a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo, não havendo previsão de sanção de natureza penal para o ato.
É vedada a divulgação de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo mesmo quando relativa a representações fiscais para fins penais ou em caso de parcelamento ou moratória do crédito tributário.
É vedada a divulgação pela Secretaria Municipal de Planejamento e Fazenda de Iraceminha ou de seus servidores de:
Inscrições na dívida ativa da Fazenda Pública.
Representações fiscais para fins penais.
Parcelamento ou moratória.
Informação obtida em razão do oficio sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades.
Em razão do sigilo fiscal, determina o Código Tributário Nacional que, sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades.
-
Acerca da referida vedação, é correto afirmar que
o intercâmbio de informação sigilosa, no âmbito da Administração Pública, com o objetivo de investigar o sujeito passivo a que se refere a informação, por prática de infração administrativa, é terminantemente proibida em qualquer situação.
é vedada a divulgação de informações relativas a representações fiscais para fins penais.
é permitida a divulgação de informações relativas a inscrições na Dívida Ativa da Fazenda Pública.
a divulgação relativa a parcelamento e moratória é alcançada pelo sigilo fiscal.
são amplamente permitidas as solicitações de autoridade administrativa no interesse da Administração Pública, com o objetivo de investigar o sujeito passivo a que se refere a informação, por prática de infração administrativa, independentemente da instauração de processo administrativo, no órgão ou na entidade solicitante.
Quanto à fiscalização tributária, assinale a alternativa correta.
Os tabeliães, os escrivães e os demais serventuários de ofício estão obrigados, mediante intimação escrita, a prestar à autoridade administrativa todas as informações de que disponham com relação aos bens, negócios ou atividades de terceiros.
Devido à característica de órgão público fiscalizador, não será vedada à Fazenda Pública ou seus servidores a divulgação de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades.
Os livros obrigatórios de escrituração comercial e fiscal e os comprovantes dos lançamentos neles efetuados serão conservados até que ocorra a decadência dos créditos tributários decorrentes das operações a que se refiram.
O ato de fiscalização por parte da autoridade administrativa aplica-se às pessoas naturais ou jurídicas, contribuintes ou não, excluindose as que gozem de imunidade tributária ou de isenção de caráter pessoal.
O ato de fiscalização por parte da autoridade administrativa aplica-se às pessoas jurídicas, contribuintes ou não, excluindo-se as pessoas naturais e às que gozem de imunidade tributária ou de isenção de caráter pessoal.
Estão submetidas a sigilo fiscal as informações relativas a:
representações fiscais para fins penais.
inscrições na Dívida Ativa da Fazenda Pública.
parcelamento ou moratória.
bens, negócios ou atividades do contribuinte ou de terceiros.
dados cadastrais do contribuinte.
A empresa Campos dos Goitacazes Refrigerantes S.A., grande fabricante de refrigerantes no Estado do Rio de Janeiro, foi fiscalizada entre os meses de março e junho de 2005, pelos auditores fiscais Rodrigus da Silva e Renatus de Oliveira.
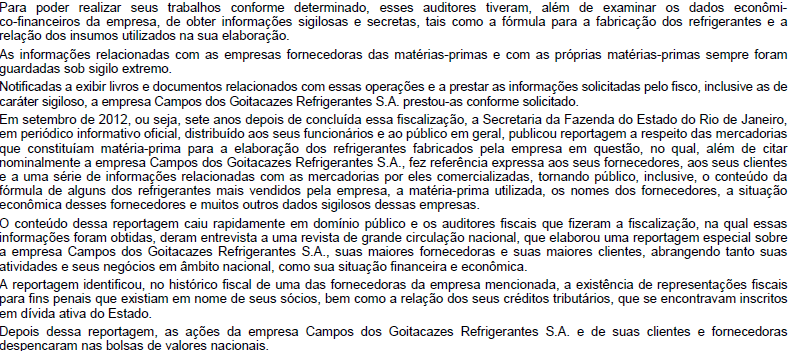
Com base no CTN, nessa situação hipotética, o dever de sigilo
Assinale a alternativa que estiver em consonância com as disposições do Código Tributário Nacional no que respeita à competência e aos poderes da autoridade administrativa.
A legislação tributária regulará, em caráter geral, ou especificamente em função da natureza do tributo de que se tratar, a competência e os poderes das autoridades administrativas em matéria de fiscalização da sua aplicação, sendo certo que referida legislação aplica-se às pessoas naturais ou jurídicas, contribuintes ou não, com exceção às que gozem de imunidade tributária ou isenção de caráter pessoal.
O intercâmbio de informação sigilosa, no âmbito da Administração Pública, será realizado mediante processo regularmente instaurado, e a entrega será feita pessoalmente à autoridade solicitante, mediante recibo, que formalize a transferência e assegure a preservação do sigilo, não sendo vedada a divulgação, dentre outras, de informações relativas a representações fiscais para fins penais.
Para os efeitos da legislação tributária, não têm aplicação quaisquer disposições legais excludentes ou limitativas do direito de examinar mercadorias, livros, arquivos, documentos, papéis e efeitos empresariais ou fiscais, dos empresários, ou da obrigação destes de exibi-los, devendo os livros obrigatórios de escrituração empresarial e fiscal e os comprovantes dos lançamentos neles efetuados serem conservados até que ocorra a decadência dos créditos tributários decorrentes das operações a que se refiram.
A autoridade administrativa que proceder ou presidir a quaisquer diligências de fiscalização lavrará os termos necessários para que se documente o início do procedimento, na forma da legislação aplicável, sem fixação de prazo máximo para conclusão daquelas.
Mediante intimação escrita, são obrigados a prestar à autoridade administrativa todas as informações de que disponham com relação aos bens, negócios ou atividades de terceiros todas as pessoas abrangendo, tal obrigação, a prestação de informações quanto a fatos sobre os quais o informante esteja legalmente obrigado a observar segredo em razão do cargo.
Assinale a alternativa correta.
Os sigilos fiscal e bancário não podem ser quebrados em nenhuma hipótese.
A representação fiscal é o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação, identificar o sujeito passivo, determinar a matéria tributável e calcular o montante do crédito tributário, aplicando, se for o caso, a penalidade cabível.
O afastamento do sigilo bancário é permitido em lei somente para apuração de ocorrência de crime contra a ordem tributária.
A Fazenda Pública e seus servidores devem conservar o sigilo fiscal, mas este não prevalecerá perante requisição da autoridade judiciária no interesse da justiça.
A lei não poderá atribuir a sujeito passivo de obrigação tributária a condição de responsável pelo pagamento de imposto ou contribuição, cujo fato gerador deva ocorrer posteriormente, assegurada a imediata e preferencial restituição da quantia paga, caso não se realize o fato gerador presumido.
Assinale a alternativa correta.
O servidor público que se utilizar indevidamente do acesso restrito às informações protegidas por sigilo fiscal será punido com pena de suspensão de até cento e oitenta dias.
É vedada a divulgação de informações, por parte da Fazenda Pública ou de seus servidores, relativas a parcelamento ou moratória.
As punições de demissão, destituição de cargo em comissão e cassação de disponibilidade ou de aposentadoria, previstas aos casos de violação de sigilo fiscal, incompatibilizam o ex-servidor público para novo cargo, emprego ou função pública em órgão ou entidade da administração pública federal, pelo prazo de três anos.
É permitida a divulgação, por parte da Fazenda Pública, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo, mediante requisição de autoridade judiciária no interesse da justiça.
O contribuinte poderá, por instrumento público ou particular, conferir poderes a terceiros para, em seu nome, praticar atos perante órgão da administração pública que impliquem fornecimento de dado protegido pelo sigilo fiscal, vedado o substabelecimento.
Sobre o sigilo fiscal, previsto no art. 198 do Código Tributário Nacional, analise os itens a seguir, classificando-os como verdadeiros ou falsos. Escolha, em consequência, a opção que seja adequada às suas respostas:
I. é vedada a divulgação para qualquer fim, como regra, por parte da Fazenda Pública e de seus funcionários, de qualquer informação obtida em razão do ofício, sobre a situação econômica ou financeira dos sujeitos passivos ou de terceiros;
II. não é vedado o fornecimento de informações para autoridade judiciária, mediante requisição, no interesse da justiça;
III. é dominante o entendimento de que pode o Juiz, nos autos de uma execução fiscal, atender a pedido do exequente de oficiar à Secretaria da Receita Federal do Brasil solicitando cópia da declaração de bens e renda do executado, de modo a permitir a identificação de bens penhoráveis;
IV. de outra forma, não se admite o disposto no item III no caso de uma execução de sentença.
Estão corretos apenas os itens I, II e III.
Estão corretos apenas os itens I e II.
Todos os itens estão corretos.
Estão corretos apenas os itens II, III e IV.
Estão corretos apenas os itens II e III.
É intransferível a competência para fiscalizar o pagamento de tributos.
O descumprimento de ordem legal do agente do Fisco competente para a prática do ato configura:
embaraço à fiscalização.
desobediência.
impedimento à fiscalização.
resistência.
oposição.
Considere as seguintes afirmações sobre a Administração Tributária:
I. O intercâmbio de informação sigilosa, no âmbito da Administração Pública, será realizado mediante processo regular instaurado, e a entrega será feita pessoalmente à autoridade solicitante, mediante recibo.
II. É vedada a divulgação de informações relativas a representações fiscais para fins penais.
III. É vedada a divulgação por parte da Fazenda Pública de informação obtida em razão do ofício sobre a situação financeira ou econômica do sujeito passivo.
IV. É vedada a divulgação de informação relativas a inscrições na dívida ativa.
V. É permitida a divulgação de informações relativas a parcelamento ou moratória.
SOMENTE estão corretas as afirmações
I, II e V.
I, II e IV.
I, III e V.
II, III, e IV.
III, IV e V.
Configurada a ocorrência de desobediência, embaraço ou resistência, pode o agente do Fisco:
requisitar auxílio de força pública federal, ainda que o fato não esteja definido em lei como crime ou contravenção.
requisitar auxílio de força pública estadual, desde que o fato esteja definido em lei como crime.
requisitar auxílio de força pública federal, estadual ou municipal, desde que o fato esteja definido em lei como crime.
requisitar auxílio de força pública federal, estadual ou municipal, ainda que o fato não esteja definido em lei como crime ou contravenção.
requisitar auxílio de força pública federal, estadual ou municipal, desde que o fato esteja definido em lei como crime ou contravenção.
No exercício da fiscalização, as autoridades administrativas federais, estaduais e municipais
não podem prestar-se mutuamente assistência para fiscalização dos tributos respectivos, mesmo que tal assistência venha ser prevista em lei ou em convênio, por obediência dos princípios do sigilo fiscal e da territorialidade.
podem permutar informações com Estados estrangeiros no interesse da arrecadação e da fiscalização dos tributos, mesmo na ausência de tratados, acordos ou convênios.
não podem divulgar informações obtidas em razão do ofício sobre a situação econômica ou financeira do contribuinte, mesmo quando solicitadas pelo Poder Judiciário no interesse da justiça.
não se encontram impedidas de fornecerem informações relativas a representações fiscais para fins penais.
não podem divulgar informações relativas a inscrições na Dívida Ativa da Fazenda Pública.
É vedada, para quaisquer fins, a divulgação por parte da Fazenda de informação obtida em razão do ofício a respeito da situação econômica ou financeira do sujeito passivo.
Com relação ao contribuinte interessado, não se aplica aos processos administrativos tributários o princípio:
do sigilo
da legalidade
da ampla defesa
do julgador competente



