







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação ao tema sigilo fiscal, a regra insculpida no caput do art. 198 do Código Tributário Nacional estabelece que, sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades. Mas, como exceção à regra, o mesmo Código admite o fornecimento de informações protegidas por sigilo fiscal que se encontrem, por exemplo, em poder de órgão da Fazenda Pública Federal, quando a ele são requisitadas ou solicitadas, diretamente
pela Comissão de Fiscalização e Controle do Senado Federal, para fins de fiscalização de atos do Poder Executivo Federal
por órgão da Fazenda Pública Municipal, nos termos de convênio celebrado entre a Fazenda Pública Federal e a Municipal, para serem utilizadas na fiscalização de tributos de competência do Município
pelo Tribunal de Contas da União, para a finalidade de realizar auditoria de natureza contábil, financeira ou operacional em órgão do Poder Executivo Federal
por Tribunal de Contas de Estado-membro, para a finalidade de realizar auditoria de natureza contábil, financeira ou operacional em órgão do Poder Executivo Estadual.
pela autoridade competente da Polícia Federal, para fins de investigação criminal relativa a inquérito policial instaurado para apurar ocorrência de crime contra a vida.
O Código Tributário Nacional estabelece que a responsabilidade é excluída pela denúncia espontânea da infração, acompanhada, se for o caso, do pagamento do tributo e dos juros de mora devidos. Adotando o termo espontaneidade para designar esse procedimento do sujeito passivo e tendo em vista as normas estabelecidas no Decreto 70.235/72, que rege o processo administrativo de determinação e exigência dos créditos tributários da União e o de consulta, assinale, a seguir, a afirmativa correta.
Uma vez regularmente iniciado o procedimento de fiscalização pela intimação do contribuinte para apresentação de livros e documentos, a espontaneidade do sujeito passivo fica excluída quanto aos atos anteriores e posteriores relacionados com a matéria objeto da fiscalização.
O início do procedimento de fiscalização junto a um sujeito passivo exclui a responsabilidade dos demais envolvidos, após regularmente intimados.
Se, decorridos mais de sessenta dias do início do procedimento fiscal, o agente fiscalizador não der ciência ao fiscalizado de nenhum ato relacionado com o procedimento de fiscalização, o sujeito passivo recupera a espontaneidade.
O prazo de duração dos efeitos da exclusão da espontaneidade é improrrogável.
Regularmente iniciado o procedimento de fiscalização, se o contribuinte apresentar consulta relacionada com o fato objeto da fiscalização, a espontaneidade fica recuperada até a decisão final da consulta.
NÃO estão obrigados, ainda que mediante intimação escrita, a prestar às autoridades administrativas todas as informações de que disponham com relação aos bens, negócios, ou atividades de terceiros, no exercício de suas funções próprias, os
síndicos da massa falida.
leiloeiros oficiais.
inventariantes.
liquidatários.
advogados.
Utilizando o entendimento expresso pelo autor no texto a seguir transcrito e considerando as normas que regem o contencioso administrativo fiscal no âmbito do INSS, classifique as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, marque a opção que contém a seqüência correta.
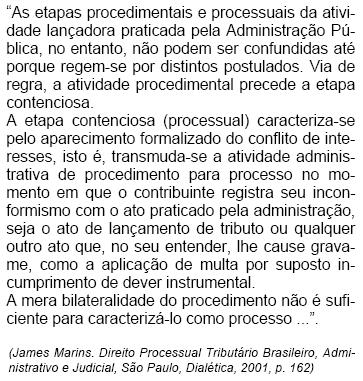
( ) A atividade administrativa de fiscalização, durante a qual o agente administrativo competente investiga os fatos tributários, solicita ao sujeito passivo a apresentação de livros e documentos etc., deve observar o princípio do contraditório.
( ) O indeferimento de pedido de isenção caracteriza o início de processo administrativo tributário.
( ) A Decisão-Notificação se dá após a etapa procedimental se transmudar em processual.
( ) A etapa processual subseqüente à decisão monocrática e que precede o julgamento do recurso, se demandar diligência, será presidida pelo princípio inquisitório.
F, F, F, V
F, V, F, F
V, F, V, V
F, F, V, F
V, V, F, V
Os comprovantes dos lançamentos tributários efetuados nos livros obrigatórios de escrituração comercial e fiscal devem ser conservados
até que ocorra a prescrição dos créditos tributários decorrentes das operações a que se refiram.
até que se extingam a imunidade e as isenções dos sujeitos passivos respectivos.
até que ocorra a decadência do direito de efetuar a constituição do crédito tributário correspondente.
até o fim do exercício financeiro em que podem ser cobrados os respectivos créditos.
pelo prazo relativo à inscrição do crédito na dívida ativa.
aplicação de multa
interdição do estabelecimento
perdimento da mercadoria
proibição de transacionar com órgãos integrantes da administração pública do Município.
sujeição a regime especial de fiscalização
restou caracterizada a revelia, porque o último dia para apresentação da defesa foi 11 de setembro de 2001, terça-feira.
o auto de infração é nulo, porque o funcionário fiscal não o apresentou à repartição competente no prazo legal.
restou caracterizada a revelia, porque o último dia para apresentação da defesa foi 17 de setembro de 2001, segunda-feira.
o auto de infração é nulo, porque um dos seus requisitos de validade é que contenha a assinatura do autuado.
a defesa apresentada deve ser juntada ao processo e enviada ao autuante ou seu substituto para contestação.
Entre as opções abaixo, assinale a que não está prevista como forma de destinação de mercadorias apreendidas consideradas abandonadas.
Incorporação ao patrimônio de órgão público estadual.
Venda mediante oferta por carta-convite a pelo menos três interessados.
Doação para incorporação ao patrimônio de órgão público federal.
Assinale as assertivas abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) O princípio que rege a apreciação das provas no processo administrativo fiscal é o da livre convicção.
( ) No processo administrativo fiscal, compete à autoridade julgadora determinar o prazo para conclusão de diligência ou esclarecimento, observado o máximo de 15 dias, improrrogáveis.
( ) No processo administrativo fiscal, a nulidade da decisão acarreta nulidade de todo o processo, desde o auto de infração.
( ) O auto de infração não pode ter rasuras, emendas ou entrelinhas.
Entre as situações a seguir, assinale a que, por si só, não justifica apreensão.
Mercadorias que estejam sendo transportadas sem as vias dos documentos fiscais que regularmente devem acompanhá-las.
Documentação fiscal se houver suspeita de fraude na operação que ela acoberta.
Documentação fiscal se verificada duplicidade de numeração.
Mercadorias transportadas por empresa transportadora estabelecida no Estado do Mato Grosso do Sul, sem a prova do efetivo pagamento do frete.
Mercadoria encontrada em local diverso do indicado nos documentos fiscais.
Assinale as assertivas abaixo com F (para falsa)
ou V (para verdadeira) e, a seguir, indique a opção
que contém a seqüência correta.
( ) Entendem-se como infração qualificada a
sonegação, a fraude e o conluio, tal como
definidos em lei federal.
( ) Na aplicação das penalidades cominadas no
Código Tributário do Município, o desacato à
autoridade fiscal, a reincidência, o dolo e a
tentativa de suborno a servidor fazendário
constituem circunstância agravante, elevando
a penalidade em 100%.
( ) Para efeito de imposição e graduação de
penalidade, considera-se circunstância atenuante
a procura espontânea do órgão fazendário
pelo sujeito passivo a fim de sanar a
infração à legislação tributária, antes do início
de qualquer procedimento fiscal.
A empresa Alfa Ltda. ingressou, em 11/01/99, segunda-feira, com processo de consulta perante a Superintendência da Receita Federal da 8a Região Fiscal sobre a exclusão, da base de cálculo da COFINS, das receitas por ela repassadas a outra empresa, informando, outrossim, que vinha procedendo à exclusão. Em 19/03/99, sexta- feira, tomou ciência da resposta da consulta, que lhe fora desfavorável. Em 26/04/99, segunda-feira, teve ciência de que, em consulta idêntica formulada pela empresa Beta, a Superintendência da Receita Federal da 7a Região Fiscal adotou entendimento contrário. Tendo em vista a divergência de soluções, ingressou, em 30/04/99, com recurso especial junto à Coordenação do Sistema de Tributação. Diante da situação descrita, é correto afirmar que:
A partir da apresentação do recurso especial e até 30 dias depois da ciência de sua solução dada pela Coordenação do Sistema de Tributação, pode a empresa Alfa agir em conformidade com a resposta da consulta dada à Beta pela Superintendência da 7a Região Fiscal, não podendo ser autuada em razão disso.
O juízo de admissibilidade do recurso especial será feito pela Superintendência da Receita Federal da 8a Região Fiscal.
O recurso especial apresentado por Alfa suspende os efeitos de ambas as decisões divergentes (a proferida pela 7a RF para Beta e a proferida pela 8a RF para Alfa).
Se a Coordenação do Sistema de Tributação reformar a decisão proferida pela Superintendência da 7a Região para a empresa Beta, esta terá que recolher a diferença do tributo devida, relativa ao período entre a data da formulação de sua consulta à Superintendência da 7a RF e a data-ciência da decisão proferida pela Coordenação do Sistema de Tributação sem incidência de multa, acrescida apenas dos juros de mora.
O contribuinte GAMA e Cia. Ltda., ao impugnar tempestivamente auto de infração, formulou pedido de perícia atendendo a tudo que determina o inciso IV do art. 16 do Decreto 70.235/72. A perícia foi autorizada pelo Chefe da Divisão de Fiscalização. O Delegado de Julgamento, sem apreciar o mérito, cancelou a exigência, tendo em vista que, na data da lavratura do auto de infração, já decaíra o direito da Fazenda Pública de efetuar o lançamento. Considerando que o valor do crédito exonerado superava o limite de alçada, recorreu de ofício de sua decisão. Ao apreciar o recurso de ofício, o Conselho de Contribuintes deve:
Apreciar normalmente o recurso de ofício.
Converter o julgamento em diligência para que o Delegado de Julgamento se manifeste quanto ao resultado da perícia.
Dar provimento ao recurso de ofício tendo em vista que o deferimento da perícia foi praticado por autoridade incompetente, o que acarreta sua nulidade e de todos os atos processuais seguintes.
Anular o processo a partir da decisão de primeira instância, uma vez que o Delegado de Julgamento não apreciou o mérito.
Não tomar conhecimento de recurso de ofício, tendo em vista ter ocorrido a decadência.



