







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Contra o contribuinte foi lavrado auto de infração para exigência de crédito tributário, que foi impugnado tempestivamente. A decisão de primeira instância manteve a exigência. Foi interposto recurso voluntário. Ao decidir o recurso voluntário, a Primeira Câmara de Julgamento, por unanimidade, negou-lhe provimento. Em ocasião precedente, em matéria semelhante, a segunda Câmara deu decisão oposta à dada pela Primeira Câmara.
Considerando a situação descrita, assinale as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) A decisão da Primeira Câmara extingue o processo.
( ) Cabe recurso especial por parte do contribuinte.
( ) Cabe recurso extraordinário por parte do contribuinte.
( ) Se o Conselho Pleno reformar a decisão da Primeira Câmara, o Procurador do Estado pode interpor recurso extraordinário.
Assinale a opção que não configura motivação para instauração de processo administrativo para suspensão de inscrição no Cadastro Geral da Fazenda (CGF).
Sobre a ação de execução fiscal, regulamentada pela Lei n. 6.830, de 22 de setembro de 1980, podemos afirmar que (assinale V ou F, conforme seja verdadeira ou falsa, respectivamente, cada item):
( ) destina-se à cobrança de créditos tributários ou não tributários que tenham sido inscritos em Dívida Ativa.
( ) no curso de uma ação desta natureza, em determinada hipótese, poderá ser decretada pelo Juiz a indisponibilidade dos bens e direitos do devedor.
( ) o devedor somente poderá opor embargos se o juízo estiver garantido.
( ) o título executivo que a fundamenta representa um débito que goza de presunção de liquidez e certeza.
Assinale a opção que representa as suas marcações.
Considerando as normas relativas à consulta, é correto afirmar que
Considere os seguintes fatos hipotéticos ocorridos em uma grande empresa industrial, estabelecida em S. Paulo:
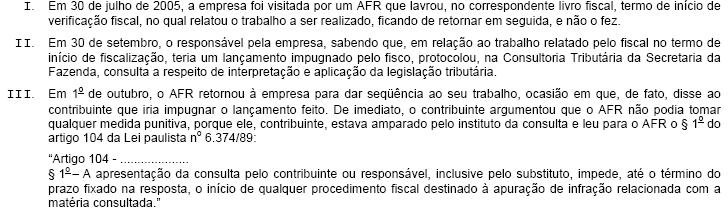
Diante dos fatos e argumentos apresentados pelo contribuinte, o AFR agiu corretamente quando
O descumprimento de ordem legal do agente do Fisco competente para a prática do ato configura:
embaraço à fiscalização.
desobediência.
impedimento à fiscalização.
resistência.
oposição.
A realização de uma nova investigação fiscal, sobre matéria contida em período de tempo já abrangido por fiscalização anterior, somente pode ser efetivada:
I. sob determinação expressa e fundamentada da autoridade de hierarquia superior à da autoridade fiscal;
II. enquanto não decorrido o prazo prescricional para o exercício da competência apta à realização do lançamento de ofício;
III. por requerimento de outra autoridade fiscal de igual hierarquia.
Assinale:
se apenas a afirmativa I estiver correta.
se apenas a afirmativa III estiver correta.
se apenas as afirmativas I e II estiverem corretas.
se apenas as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Analise a questão abaixo e depois assinale a alternativa correta.
Um contribuinte entrou, em novembro de 2005, com ação anulatória de indeferimento administrativo de pedido de devolução de pagamento indevido, relativo a pagamento indevido que fizera, em dezembro de 2000, de tributo sujeito a lançamento de ofício. A manifestação administrativa do Fisco sobre o caso foi indeferitória, e tornou-se definitiva na esfera extra-judicial em setembro de 2003. O juiz sentenciou afirmando que ocorrera a decadência para impetrar a ação, e o contribuinte apelou afirmando que os artigos 3º e 4º da Lei Complementar nº 118/2005 não são aplicáveis no caso.
A sentença do juiz está correta e a apelação não deverá ter sucesso.
A sentença do juiz está errada e a apelação terá sucesso porque o prazo para interpor a ação é de cinco anos contados da decisão administrativa indeferitória.
A sentença do juiz está errada e a apelação terá sucesso porque aplica-se neste caso a nova tipologia de contagem deste prazo instituída pela Lei Complementar nº 118/2005.
A sentença do juiz está errada e a apelação terá sucesso porque o prazo conta-se da situação em que se torna definitiva a decisão administrativa, a qual também se sujeita a recursos administrativos do contribuinte.
Nenhuma das alternativas anteriores está correta.
A ação de execução fiscal, regida pela Lei n. 6.830, de 22 de setembro de 1980:
Considere as afirmações, a seguir, que se relacionam com o AFR no exercício de suas funções:
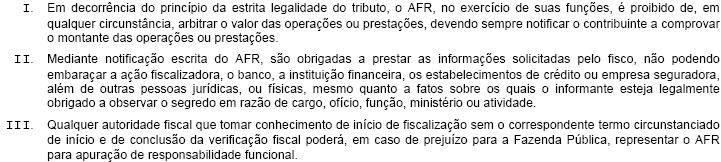
Está INCORRETO o que se afirma em
Para garantir a execução, Jonas poderá oferecer fiança bancária.
A fiscalização de sujeito passivo de obrigação tributária ou de qualquer outro dever jurídico deve ser concluída no prazo máximo de:
30 (trinta) dias, prorrogáveis por dois períodos iguais.
90 (noventa) dias, improrrogáveis.
45 (quarenta e cinco) dias, prorrogáveis por igual período.
180 (cento e oitenta) dias, prorrogáveis por igual período.
120 (cento e vinte) dias, improrrogáveis.
Considere a seguinte situação hipotética.
Davi, ao efetuar a compra de alguns livros, solicitou ao vendedor a respectiva nota fiscal. O vendedor, contudo, não a forneceu, sob o argumento de que o gerente da loja não o havia autorizado a emitir notas fiscais.
Nessa situação, a omissão constitui simples infração administrativa.
Para que uma autodenúncia seja considerada espontânea e possa, em face disso, excluir a responsabilidade do sujeito passivo pela infração cometida, é preciso que ocorra
I. dentro do prazo da impugnação do lançamento e seja acompanhada do pagamento integral do tributo devido.
II. antes do início de qualquer procedimento administrativo e seja acompanhada do pagamento integral do tributo devido, se for o caso.
III. dentro do prazo fixado pela autoridade fiscal e seja acompanhada do pagamento de, pelo menos, 50% do tributo devido.
Está correto o que se afirma APENAS em
As mercadorias que, em razão de apreensão ou do julgamento definitivo do processo fiscal, não forem retiradas ou liberadas dentro de sessenta dias:
serão consideradas abandonadas.
serão levadas a leilão por leiloeiro oficial, exclusivamente.
serão devolvidas ao fornecedor.
serão consideradas esquecidas.
serão adjudicadas ao Estado.
Configurada a ocorrência de desobediência, embaraço ou resistência, pode o agente do Fisco:
requisitar auxílio de força pública federal, ainda que o fato não esteja definido em lei como crime ou contravenção.
requisitar auxílio de força pública estadual, desde que o fato esteja definido em lei como crime.
requisitar auxílio de força pública federal, estadual ou municipal, desde que o fato esteja definido em lei como crime.
requisitar auxílio de força pública federal, estadual ou municipal, ainda que o fato não esteja definido em lei como crime ou contravenção.
requisitar auxílio de força pública federal, estadual ou municipal, desde que o fato esteja definido em lei como crime ou contravenção.
A fiscalização tem início, juridicamente:
I. pela emissão de termo apropriado, ou com a formalização de qualquer providência administrativamente tomada, pela autoridade fiscal competente, dispensada a comunicação do ato à pessoa fiscalizada ou ao seu representante legal, ou ao preposto de qualquer um deles;
II. pelo ato de apreensão de quaisquer bens ou mercadorias e retenção de documentos ligados a evento tributável, fato jurídico tributário ou infração;
III. pela adoção, por qualquer agente do Fisco, de medidas coercitivas tendentes a frustrar a evasão de tributo, antes da iniciativa voluntária do fiscalizado em apresentar bens ou coisas ou em prestar informações adequadas ao esclarecimento de situações.
Assinale:
se apenas a afirmativa I estiver correta.
se apenas a afirmativa III estiver correta.
se apenas as afirmativas I e II estiverem corretas.
se apenas as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Analise a questão abaixo e depois assinale a alternativa correta.
Um contribuinte foi autuado pela Receita Federal, em 2003, em face de haver sonegado uma renda de cem milhões de reais que obtivera no ano base de 1999. Na declaração que prestou em 2000, ele havia se declarado isento, pois teria passado aquele ano apenas estudando para concurso público às custas de sua namorada, a qual era muito paciente e esperançosa. A Receita logrou identificar esta situação rastreando os valores de CPMF recolhidos na sua conta bancária durante todo o ano de 1999. Tal fiscalização só foi feita em 2003, com base na Lei Complementar nº 105/2000. O contribuinte impugnou administrativamente a cobrança alegando que o princípio da irretroatividade e o artigo 144, § 1º, do CTN (princípio da contemporaneidade do lançamento) impediriam, segundo o STJ, a utilização da Lei Complementar nº 105/2000 e os seus novos instrumentos de fiscalização, em fatos geradores ocorridos anteriormente à publicação da Lei Complementar nº 105/2000. Em face desta conjuntura, assinale a alternativa correta.
A impugnação do contribuinte deve ser acolhida pela Receita Federal porque realmente malfere o princípio da irretroatividade.
A impugnação do contribuinte deve ser acolhida pela Receita Federal porque malfere o princípio do caráter contemporâneo do lançamento, pelo qual o lançamento sempre utiliza a lei tributária em vigor na data da ocorrência do fato gerador, mesmo em relação à ampliação dos poderes fiscalizatórios da Fazenda Pública.
A impugnação do contribuinte deve ser acolhida pela Receita Federal porque a Lei Complementar nº 105/2000 não autoriza a quebra do sigilo bancário feita diretamente pela Receita Federal.
A impugnação do contribuinte deve ser acolhida porque já ocorreu a decadência tributária.
A impugnação do contribuinte não deve ser acolhida porque o STJ entende que tal situação fática não malferiria o Código Tributário Nacional em face da legislação tributária atualmente em vigor.
Considere:
I. As contas anuais prestadas pelo Chefe do Poder Executivo.
II. As contas dos administradores da Administração Indireta.
III. A legalidade dos atos de admissão de pessoal.
O controle exercido pelo Tribunal de Contas sobre I, II e III, respectivamente, possui natureza



