







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As fazendas públicas poderão prestar assistência mútua para a fiscalização dos tributos de sua competência, devendo, contudo, adotar as medidas necessárias para resguardar o sigilo fiscal.
Certo
Errado
A omissão de qualquer dos requisitos para a inscrição do débito em dívida ativa causa nulidade da inscrição e do processo de cobrança, admitindo-se, contudo, a substituição da certidão nula, até a decisão de primeira instância.
Certo
Errado
Em nenhuma hipótese, os comerciantes estarão obrigados a exibir à fiscalização tributária livros que não sejam declarados obrigatórios pela legislação tributária ou comercial.
Certo
Errado
O comerciante tem o dever de apresentar os livros fiscais e comerciais ao fisco, mas só no que diz respeito aos de escrita obrigatória, ainda que escriture outros livros fiscais que por lei não lhe sejam exigidos.
O Fisco está autorizado a autuar o comerciante devido a sonegação fiscal cometida por um de seus fornecedores, desde que identificado o produto.
Tendo o estado criado por lei taxa de fiscalização de obras, a cobrança desse tributo depende de estar sendo efetivamente realizada a fiscalização.
Na condição de sujeito passivo, é lícito a Pedro, no prazo de sessenta dias, contados da data em que for formalizada a notificação, apresentar defesa à notificação e ao auto de infração.
A notificação e o auto de infração devem ser emitidos em seis vias.
Entre os requisitos do auto de infração a seguir indicados, assinale aquele cuja omissão pode ser suprida pela autoridade competente a que estejam subordinados os autuantes.
Dia e hora da lavratura.
Intimação do infrator para pagar os tributos devidos ou apresentar defesa e provas, com indicação do respectivo prazo e data do início.
Indicação da repartição por onde deverá correr o processo.
Descrição clara e precisa do fato que se alega constituir a infração.
Reclamação em caso de lançamento de ofício sem aplicação de penalidade.
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta:
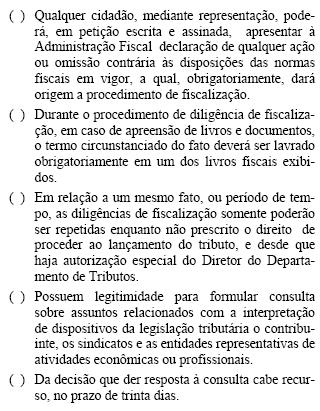
F, V, F, V, V
V, V, F, F, V
F, V, F, V, F
V, F, V, V, F
F, F, F, V, F
Entre as proposições abaixo, assinale a verdadeira.
O contribuinte que reincidir, mais de uma vez, na violação de quaisquer disposições fiscais do Município, poderá ser submetido a regime especial de fiscalização, que poderá implicar, entre outras medidas, o cancelamento ou suspensão de todos os favores tributários de que, porventura, goze.
No caso de pagamento espontâneo efetuado fora do prazo previsto na legislação específica, incide a multa de mora de 0,33% por dia de atraso, limitado a 20%.
Na esfera administrativa, a multa incidente no caso de lançamento de ofício sofrerá a redução de 50% quando o contribuinte efetuar o pagamento de uma só vez no prazo para recurso.
Poderá ser concedido parcelamento de débitos relativos a tributos e multas fiscais devidos ao Município, desde que ainda não estejam em fase de cobrança executiva.
Os créditos tributários de qualquer natureza, quando não pagos até a data do seu vencimento, sujeitam-se à atualização monetária e serão acrescidos de juros de mora de 1% ao mês ou fração.
O contribuinte que se encontrar exercendo atividade sem inscrição cadastral será autuado pela infração e terá o prazo para inscrever-se de:
72 horas
48 horas
90 dias
30 dias
24 horas.
Sobre o termo de início da fiscalização, é correto afirmar-se que:
sua lavratura depende da abrangência da fiscalização
a sua exigência depende da legislação do ente tributante
é um mero requisito formal, e sua falta não gera qualquer irregularidade
estabelece o início do prazo de decadência para a realização do lançamento
O Auto de Infração somente pode ser lavrado por:
Fiscal de Rendas, Controlador de Arrecadação de Tributos Municipais e pelo Secretário Municipal da Fazenda
Fiscal de Rendas e Controlador de Arrecadação de Tributos Municipais
Controlador de Arrecadação de Tributos Municipais
Fiscal de Rendas
É vedada a divulgação, por servidores da Fazenda Pública, de informações obtidas em razão do ofício relativas a
parcelamento.
moratória.
representações fiscais para fins penais.
negócios, atividades e situação econômica do sujeito passivo.
inscrições na Dívida Ativa da Fazenda Pública.
No exercício da fiscalização, as autoridades administrativas federais, estaduais e municipais
não podem prestar-se mutuamente assistência para fiscalização dos tributos respectivos, mesmo que tal assistência venha ser prevista em lei ou em convênio, por obediência dos princípios do sigilo fiscal e da territorialidade.
podem permutar informações com Estados estrangeiros no interesse da arrecadação e da fiscalização dos tributos, mesmo na ausência de tratados, acordos ou convênios.
não podem divulgar informações obtidas em razão do ofício sobre a situação econômica ou financeira do contribuinte, mesmo quando solicitadas pelo Poder Judiciário no interesse da justiça.
não se encontram impedidas de fornecerem informações relativas a representações fiscais para fins penais.
não podem divulgar informações relativas a inscrições na Dívida Ativa da Fazenda Pública.
A fiscalização de tributos federais, devidamente autorizada e procedendo em conformidade com a legislação regente de sua atuação, iniciou ação fiscal na empresa QSZ, com o objetivo de verificar se estavam sendo cumpridas as obrigações tributárias referentes à contribuição social sobre o lucro e ao imposto sobre a renda e proventos de qualquer natureza. No curso da ação fiscal, examinados os livros, documentos e registros pertinentes, deparou-se com situação indiciária de omissão de receitas pela empresa. Entretanto, para provar a existência da infração à legislação tributária, a fiscalização necessitava de elementos adicionais, tais como extratos das contas correntes da empresa mantidas em instituições financeiras. Assim, a fiscalização intimou a empresa para que apresentasse os referidos extratos bancários. A empresa recusou-se a fornecê-los, sob a alegação de que tais extratos continham informações protegidas por sigilo bancário. Em face dessa negativa da empresa, a fiscalização relatou o fato, circunstanciadamente, ao chefe da repartição fazendária – que dispõe de competência legal para requisitar às instituições financeiras informações sobre movimentação financeira de terceiros – com vistas a que adotasse as providências de sua competência. Examinado o relatório da fiscalização, o chefe da repartição fazendária concluiu que estava caracterizada a hipótese de indispensabilidade das informações bancárias, à luz dos fatos e da legislação aplicável à matéria. Por essa razão, requisitou as informações pretendidas pela fiscalização às instituições financeiras. Com base nos elementos ora apresentados e considerando a legislação reguladora do sigilo bancário e da atuação da fiscalização tributária, assinale a resposta correta.
As instituições financeiras devem atender à requisição fazendária, se, avaliando o caso concreto, chegarem à conclusão de que as informações requisitadas são indispensáveis ao prosseguimento da ação fiscal.
As instituições financeiras não estão obrigadas a fornecer as informações requisitadas, pois envolveria quebra de sigilo bancário e, assim, ficariam os responsáveis pela quebra de sigilo sujeitos a sanções nas esferas penal e civil.
As informações requisitadas só devem ser fornecidas pelas instituições financeiras, se houver prévia autorização judicial.
As informações requisitadas não devem ser fornecidas, se as instituições financeiras não forem prévia e expressamente autorizadas pela empresa QSZ.
É legalmente cabível que o chefe da repartição fazendária requisite as informações bancárias pretendidas pela fiscalização, indispensáveis à aplicação da legislação tributária, assim como as instituições financeiras têm o dever legal de fornecê-las.
Para reter os livros e documentos que interessem à ação fiscal, pertencentes ao contribuinte, não havendo ainda indícios de prática de infração, o Fiscal de Rendas deverá lavrar:
Auto de Verificação
Auto de Constatação
Termo de Apreensão
Termo de Arrecadação
É correto afirmar quanto à lavratura de Auto de Constatação que:
dá início a procedimento prévio de ofício
implica Inscrição em Dívida Ativa do débito apurado
é efetuada por Controlador de Arrecadação Municipal
decorre da apuração de pagamento insuficiente de tributo



