








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes informações:
- Contribuinte cometeu uma infração tributária, em 05/07/2025, e o valor da infração era de R$ 1.000,00. Contribuinte apresentou Recurso contra o lançamento e antes do julgamento a legislação deixou de considerar a ação como infração.
- Contribuinte cometeu uma infração tributária, em 10/09/2025, e o valor da infração era de R$ 500,00. Contribuinte apresentou Recurso contra o lançamento e antes do julgamento a legislação reduziu o valor da infração para R$ 250,00.
- Contribuinte cometeu uma infração tributária, em 01/10/2025, e o valor da infração era de R$ 300,00. Lançamento ocorreu em 28/11/2025 sem Recurso por parte do Contribuinte. Em 10/02/2026 a legislação tributária foi alterada e reduziu o valor da infração para R$ 150,00.
Desconsiderando os encargos de mora (atraso) e que o Contribuinte compareça no Plantão Fiscal da Prefeitura solicitando ao Auditor o valor que deve ser recolhido, a resposta deve ser de:
R$ 1.800,00.
R$ 1.550,00.
R$ 800,00.
R$ 550,00.
R$ 400,00.
Maria, empresária individual regularmente inscrita no Cadastro Nacional de Pessoas Jurídicas, foi interditada judicialmente em decorrência de transtorno mental grave, mediante sentença transitada em julgado em 12 de março de 2025, sendo nomeado seu filho como curador. Não obstante a interdição, Maria continuou, por intermédio de prepostos contratados pelo curador e sem autorização judicial específica, a prática habitual de atos de comércio em seu estabelecimento, tendo sido apurada a ocorrência de fatos geradores do ISS no período de abril a julho de 2025, no valor total de R$ 76.000,00. O município, ao tomar conhecimento dos fatos, lavrou auto de infração em face de Maria.
À luz do Código Tributário Nacional, é correto afirmar:
o lançamento é nulo, porquanto a interdição civil de Maria implica perda automática da capacidade tributária passiva, devendo a exigência ser direcionada exclusivamente ao curador, na qualidade de responsável tributário por substituição.
o lançamento é nulo, pois a capacidade tributária passiva pressupõe, necessariamente, a plena capacidade civil do sujeito passivo, sendo a interdição causa de extinção da relação jurídico-tributária.
o lançamento somente seria válido se houvesse prévia autorização judicial para o exercício da atividade empresarial pelo curador, sendo indispensável tal condição para a configuração do fato gerador do tributo.
o lançamento é válido, pois a capacidade tributária passiva independe da capacidade civil das pessoas naturais e de achar-se a pessoa natural sujeita a medidas que importem privação ou limitação do exercício de atividades civis, comerciais ou profissionais, ou da administração direta de seus bens ou negócios.
o lançamento é válido apenas em relação aos atos praticados pessoalmente pelo curador, excluindo-se da tributação as operações realizadas por meio de prepostos, em razão da ausência de manifestação volitiva juridicamente apta do sujeito passivo.
(IBED) O lançamento regularmente notificado ao sujeito passivo somente pode ser alterado por impugnação do sujeito passivo, recurso de ofício ou iniciativa de ofício da autoridade administrativa nos casos previstos no Código Tributário Nacional.
Certo
Errado
A Fazenda Pública Municipal realizou lançamento tributário referente a determinado contribuinte. Posteriormente, durante procedimento fiscalizatório, constatou a existência de circunstâncias previstas no Código Tributário Nacional (CTN) que indicavam a necessidade de revisão do lançamento anteriormente efetuado. A autoridade administrativa pretendeu promover a alteração do lançamento original, observando os limites legais aplicáveis. Considerando as regras do CTN e a jurisprudência dos tribunais superiores acerca da revisão do lançamento tributário, é correto afirmar que a revisão do lançamento tributário:
Ocorre mediante impugnação apresentada pelo sujeito passivo antes da constituição definitiva do crédito tributário.
Depende de autorização judicial, uma vez que o lançamento regularmente constituído impede a atuação administrativa posterior sobre o crédito tributário.
Pode ser exercida nas hipóteses previstas no art. 149 do CTN, desde que observados os limites legais e o prazo decadencial para a constituição do crédito tributário.
Pode ocorrer a qualquer tempo, pois o lançamento é ato administrativo vinculado e pode ser corrigido pela Administração Pública sempre que constatado erro ou irregularidade.
Segundo a súmula 331 do STF, é correto afirmar:
Não é legítima a incidência do imposto de transmissão causa mortis no inventário.
É legítima a não incidência do imposto de transmissão causa mortis no inventário por morte presumida.
Não é legítima a incidência do imposto de transmissão causa mortis no inventário decorrente de testamento cerrado.
É legítima a incidência do imposto de transmissão causa mortis no inventário por morte presumida.
Não é legítima a incidência do imposto de transmissão causa mortis no inventário por morte presumida.
Cláudio, contribuinte, prestou à autoridade administrativa informações a respeito de matéria de fato indispensável à efetivação do lançamento tributário.
A autoridade fiscal, todavia, posteriormente ao pagamento do montante lançado com base nas informações prestadas por Cláudio, comprovou que este agiu de maneira omissiva em relação a determinados elementos definidos na legislação tributária como sendo de declaração obrigatória, fazendo com que o valor lançado fosse inferior ao efetivamente devido.
Diante desses fatos e com base na disciplina do Código Tributário Nacional, a Fazenda Pública
poderá efetuar o lançamento do tributo devido, de ofício, no prazo de 05 anos, contados do primeiro dia do exercício seguinte aquele em que o lançamento poderia ter sido efetuado.
não poderá fazer o lançamento do tributo devido, mas poderá intimar o contribuinte a fazê-lo, por homologação, nos 30 dias que se seguirem ao recebimento dessa intimação.
poderá efetuar o lançamento do tributo devido, de ofício, no prazo de 05 anos, contados da data da ocorrência do fato gerador.
poderá fazer o lançamento do tributo devido, por homologação, no prazo de 05 anos, contados da data em que tiver sido constatada a irregularidade na declaração prestada por Cláudio.
não poderá fazer o lançamento do tributo devido, mas poderá intimar o contribuinte a fazê-lo, por homologação, nos 15 dias que se seguirem à data da expedição dessa intimação.
Na execução fiscal de IPTU, a Certidão de Dívida Ativa indica um antigo proprietário. A matrícula comprova que a transmissão foi registrada antes do fato gerador, e o Município recebeu essa informação antes do lançamento.
Qual é a solução correta diante do erro no sujeito passivo?
Substituir a Certidão de Dívida Ativa para incluir o adquirente, tratando a indicação do antigo proprietário como erro material corrigível durante a execução fiscal.
Redirecionar a execução ao adquirente, pois a natureza real do imposto transfere automaticamente a sujeição passiva ao titular atual do imóvel tributado.
Manter a execução contra o antigo proprietário, pois a presunção da certidão prevalece sobre os registros apresentados depois da constituição do crédito.
Cancelar a inscrição e alterar o sujeito passivo nos mesmos autos, preservando o lançamento e os atos executivos praticados contra o devedor originalmente indicado.
Reconhecer a ilegitimidade documental, vedar a troca do sujeito na certidão e constituir novo crédito contra o responsável correto, caso o prazo decadencial permita.
Em fiscalização realizada no ano de 2026, a autoridade tributária municipal verificou que determinado contribuinte havia sido objeto de lançamento regularmente efetuado cinco anos antes. Ao reexaminar o procedimento, concluiu que a interpretação jurídica adotada à época quanto à incidência da norma tributária não era a mais adequada e passou a defender entendimento diverso, mais gravoso ao sujeito passivo. Sem identificar fraude, dolo, simulação, omissão de informações, erro de fato ou elemento novo desconhecido quando da realização do lançamento originário, a autoridade determinou sua revisão com o único fundamento de que a interpretação jurídica anterior estava equivocada. Considerando as hipóteses legais de revisão de ofício do lançamento, assinale a alternativa correta.
A revisão é válida, a autoridade administrativa pode alterar o lançamento sempre que passar a adotar interpretação jurídica mais adequada da legislação tributária.
A revisão é válida porque decorre de poder-dever da Administração de perseguir a correta arrecadação tributária, independentemente da existência de causa legal específica.
A revisão seria válida apenas se fosse constatada redução da arrecadação potencial do ente tributante, ainda que ausentes fraude, erro de fato ou fato novo.
A revisão não é válida, pois a mera mudança de interpretação jurídica acerca da legislação tributária não autoriza, por si só, a revisão de lançamento regularmente efetuado.
Considere que um Sujeito Passivo tenha incorrido em duas situações no mês de setembro de 2025. Uma das situações resulta em imposto a pagar e a outra situação caracteriza infração à legislação tributária Municipal. Sabendo que o lançamento de nenhum dos dois fatos foi iniciado até o dia 28/02/2026, o Auditor Fiscal de Tributos Municipais deu início aos procedimentos em 01/03/2026 e verificou que a alíquota do tributo e a penalidade a ser aplicada sofreram as seguintes alterações desde a data dos fatos geradores:
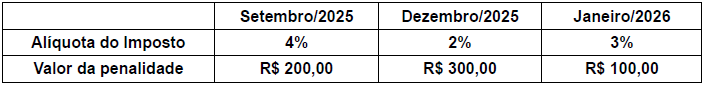
Considerando os dispositivos do Código Tributário Nacional, assinale a alíquota do tributo e o valor da penalidade pela infração tributária que devem ser lançados:
2% e R$ 100,00.
3% e R$ 200,00.
3% e R$ 300,00.
4% e R$ 100,00.
4% e R$ 200,00.
Uma empresa foi notificada de lançamento complementar de ISS decorrente de fiscalização municipal. Dentro do prazo previsto na legislação do processo administrativo tributário, apresentou impugnação fundamentada contra o lançamento.
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
extingue definitivamente o crédito tributário, impedindo nova exigência, ainda que a defesa seja posteriormente julgada improcedente.
exclui o crédito tributário enquanto o processo estiver pendente, produzindo os mesmos efeitos jurídicos da isenção e da anistia.
suspende a exigibilidade do crédito tributário, impedindo sua cobrança coercitiva enquanto não houver decisão administrativa definitiva, sem extinguir o crédito.
suspende a cobrança somente quando acompanhada do depósito integral do valor discutido e de autorização judicial.
não interfere na exigibilidade do crédito, porque somente medidas apresentadas ao Poder Judiciário podem impedir sua cobrança executiva.
Durante procedimento fiscal, um Auditor Fiscal verificou a ocorrência de fato gerador do ISS e constatou que o contribuinte havia deixado de recolher o tributo devido. Em razão disso, promoveu o lançamento tributário, identificando o sujeito passivo, apurando a matéria tributável, calculando o valor devido e aplicando a penalidade cabível. Inconformado, o contribuinte alegou que a autoridade fiscal poderia ter deixado de efetuar o lançamento por razões de conveniência administrativa. À luz das disposições do Código Tributário Nacional, assinale a alternativa correta.
O lançamento é ato discricionário, cabendo à autoridade fiscal avaliar critérios de conveniência e oportunidade para decidir se constituirá ou não o crédito tributário.
A atividade de lançamento é facultativa quando o valor do crédito for reduzido, ainda que inexista autorização legal para sua dispensa.
O lançamento é vinculado apenas quanto à identificação do sujeito passivo, permanecendo discricionários o cálculo do tributo e a aplicação da penalidade.
A atividade de lançamento é vinculada e obrigatória, cabendo à autoridade verificar a ocorrência do fato gerador, determinar a matéria tributável, calcular o montante devido, identificar o sujeito passivo e, quando cabível, aplicar a penalidade.
De acordo com o Art. 145, do Código Tributário Nacional, o lançamento regularmente notificado ao sujeito passivo
só pode ser alterado em virtude de:
I.Impugnação do sujeito ativo.
II.Recurso de ofício.
III.Iniciativa de ofício da autoridade administrativa, nos casos previstos no Artigo 149, do CTN.
Assinale a alternativa correta:
Apenas as proposições I e III estão corretas.
Apenas as proposições II e III estão corretas.
Apenas a proposição III está correta.
Apenas a proposição II está correta.
O Código Tributário Nacional dispõe que o lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente, ainda que posteriormente modificada ou revogada. Nesse sentido, em conformidade com o referido código, é CORRETO afirmar que, das assertivas dispostas, o lançamento regularmente notificado ao sujeito passivo só pode ser alterado em virtude de:
I - impugnação do sujeito passivo.
II - recurso de ofício.
III - iniciativa de ofício da autoridade administrativa, nos casos previstos.
Estão corretas:
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Acerca da constituição do crédito tributário, assinale a alternativa correta:
A atividade administrativa de lançamento é discricionária e facultativa.
O lançamento é regido pela lei vigente no momento da sua efetivação, ainda que outro seja o momento da ocorrência do fato gerador.
A impugnação do sujeito passivo é uma das hipóteses capazes de alterar o lançamento regularmente notificado ao sujeito passivo.
É vedada a alteração de lançamento regularmente notificado em virtude de recurso de ofício.
O lançamento é efetuado com base na declaração do sujeito passivo ou de terceiro, mas é vedada retificação em qualquer hipótese.
Acerca das hipóteses de alteração do lançamento regularmente notificado ao sujeito passivo, de acordo com o Código Tributário Nacional, avalie as proposições:
I.Impugnação do sujeito passivo.
II.Recurso voluntário.
III.Iniciativa provocada da administração.
Assinale a alternativa correta:
Apenas a proposição III está correta.
Apenas a proposição I está correta.
Apenas as proposições II e III estão corretas.
Apenas a proposição II está correta.
João, um contribuinte regular, recebeu um auto de infração referente a um débito tributário. Ele decidiu apresentar uma impugnação administrativa contra o lançamento. Nesse caso, a impugnação:
Reduz o valor do crédito tributário, automaticamente.
Extingue o crédito tributário, caso seja apresentada no prazo correto.
Não altera a exigibilidade do crédito, que pode ser cobrado imediatamente.
Suspende a exigibilidade do crédito tributário até o julgamento final.
Sobre as hipóteses de alteração do lançamento regularmente notificado ao sujeito passivo, nos termos do Código Tributário Nacional, julgue as seguintes afirmações como verdadeiras (V) ou falsas (F):
(__)Determinação da autoridade superior.
(__)Impugnação do sujeito passivo.
(__)Mandado de segurança.
Assinale a alternativa cuja respectiva ordem de julgamento esteja correta:
V − F − F.
F − F − F.
F − F − V.
F − V − F.
Um contribuinte, após ter sido notificado do lançamento de determinado imposto, impugnou esse ato por meio de recurso na esfera administrativa.
Nessa situação hipotética, a impugnação formalizada tem o efeito de
inaugurar a fase litigiosa do procedimento fiscal, além de implementar a suspensão da exigibilidade do crédito tributário, obstando o início do curso do prazo prescricional relativo à cobrança do tributo.
inaugurar a fase litigiosa do procedimento fiscal, além de implementar a suspensão da exigibilidade do crédito tributário, dando início ao curso do prazo prescricional relativo à cobrança do tributo.
finalizar a fase litigiosa do procedimento fiscal, por meio da exclusão do crédito tributário, não havendo mais que se cogitar da prescrição da cobrança.
inaugurar a fase litigiosa do procedimento fiscal, por meio da exclusão do crédito tributário, sob ulterior condição resolutiva, ficando suspenso o curso do prazo prescricional.
finalizar a fase litigiosa do procedimento fiscal, por meio da extinção do crédito tributário, não havendo mais que se cogitar da prescrição da cobrança.
A Fazenda Pública pode substituir à certidão de dívida ativa (CDA) até a prolação da sentença de embargos, quando se tratar de correção de erro material ou formal, vedada a modificação do sujeito passivo da execução.
Certo
Errado
Uma afirmativa correta, diante de tributo sobre o qual se operou a decadência, está apresentada na seguinte alternativa:
já não será mais necessário o lançamento
eventual lançamento poderá levar à inscrição em dívida ativa
não poderá haver cobrança, mas, se o contribuinte quiser pagar, o fisco poderá receber o valor
não poderá o juiz reconhecer de ofício



