







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A caução pode substituir o depósito em dinheiro para suspender a exigibilidade do crédito tributário.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a resposta correta.
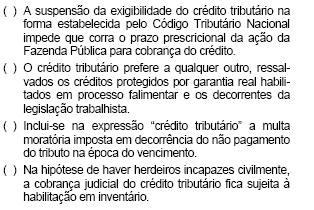
F, V, V, V
F, F, V, V
F, F, F, V
V, F, V, F
V, V, F, F
A medida liminar que objetiva a suspensão do processo administrativo tributário, apesar da presença dos elementos indicativos do direito do requerente, deverá ser negada quando houver suspeita da irreversibilidade da medida.
A suspensão da exigibilidade do crédito tributário não impede o prosseguimento da ação executiva para cobrança da mesma dívida.
A transação é causa de suspensão da exigibilidade do crédito tributário.
A concessão de medida liminar ou de tutela antecipada em ação judicial, diversa de mandado de segurança, é causa de suspensão de exigibilidade do crédito tributário.
A suspensão do crédito tributário por medida judicial impede o curso da prescrição.
A suspensão da exigibilidade do crédito tributário dá ensejo à expedição de certidão positiva com os mesmos efeitos da certidão negativa de débito.
Em 11 de agosto do ano XX, segunda-feira, o servidor competente entregou ao contribuinte Verdes Mares uma via do Auto de Infração que contra ele lavrara, referente a ISS. O autuado recusou-se a assinar o Auto de Infração, o que foi certificado pelo autuante na via do documento destinada ao Fisco. Essa mesma via foi juntada ao processo no dia 13 de agosto de XX, quartafeira. Considerando a situação descrita, assinale a proposição correta.
A administração deverá suprir a falta de assinatura do autuado, intimando-o mediante edital.
A penalidade aplicada ao contribuinte será agravada em virtude de sua recusa em apor sua assinatura na via do documento destinada ao Fisco.
O prazo para o autuado apresentar defesa finda em 26 de agosto de XX.
Se o contribuinte apresentar sua defesa dentro do prazo legal previsto, a exigibilidade do crédito fica suspensa, independentemente de depósito para garantia de instância.
Não apresentada defesa no prazo legalmente previsto, o processo não irá a julgamento, cabendo ao autuante declarar a revelia e encaminhar o processo para cobrança.
Verifique os quadros abaixo e relacione cada uma das alíneas do primeiro quadro com uma das opções do segundo. Assinale, a seguir, a opção correta.
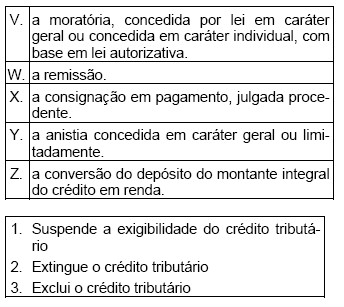
V2 W3 X1 Y2 Z4
V1 W2 X2 Y3 Z2
V2 W2 X2 Y2 Z3
V3 W1 X3 Y3 Z1
V1 W3 X1 Y1 Z2
Assinale a resposta correta.
Extingue o crédito tributário a dação em pagamento em bens de qualquer natureza, na forma e nas condições estabelecidas em lei.
A conversão de depósito em renda, a remissão e a anistia extinguem o crédito tributário.
É permitido que a lei concessiva de moratória circunscreva expressamente a sua aplicabilidade a determinada classe ou categoria de sujeitos passivos.
A decisão administrativa de que não mais caiba recurso administrativo, mas que esteja sendo questionada mediante ação anulatória, extingue o crédito tributário
O pagamento, a compensação, a transação e o depósito integral do montante exigido pela Fazenda Pública extinguem o crédito tributário
Conforme estabelece o Código Tributário Nacional, a legislação tributária que disponha sobre suspensão ou exclusão do crédito tributário é interpretada
da maneira mais favorável ao sujeito passivo, em caso de dúvida quanto à natureza ou às circunstâncias materiais do fato, ou à natureza ou extensão dos seus efeitos
mediante aplicação do método teleológico.
mediante aplicação do método sistemático.
de tal modo que o emprego da eqüidade implique dispensa de tributo devido, quando a autoridade tributária competente, à vista de disposição normativa expressa, não puder utilizar a analogia.
literalmente.
Marque a opção que apresenta resposta correta.
O pagamento, a compensação, a transação, a anistia, a dação em pagamento em bens imóveis extinguem o crédito tributário.
Suspendem a exigibilidade do crédito tributário o depósito de trinta por cento do montante integral do crédito, a moratória, o parcelamento, a concessão de medida liminar em mandado de segurança.
O pagamento, a decadência, a novação, a prescrição, a decisão administrativa irreformável extinguem o crédito tributário.
Extinguem o crédito tributário o depósito do seu montante integral, realizado administrativamente, a prescrição, a decadência e, na forma e condições estabelecidas em lei, a dação em pagamento em bens imóveis.
Suspendem a exigibilidade do crédito tributário os recursos, nos termos das leis reguladoras do processo tributário administrativo, o parcelamento, a moratória, a concessão de tutela antecipada em ação judicial ordinária.
O depósito do montante integral do crédito tributário é medida cautelar cuja finalidade é a suspensão da exigibilidade do crédito tributário e, conseqüentemente, dos atos executórios.
A destinação do valor depositado em garantia, como forma de suspensão da exigibilidade do crédito tributário e fluência de encargos moratórios, far-se-á segundo o teor da decisão definitiva, administrativa ou judicial, do processo a que estiver vinculado, não podendo a autoridade administrativa
autorizar o levantamento pelo depositante, quanto a parte da exigência julgada indevida.
determinar a conversão do depósito em renda do Tesouro Estadual, em relação à exigência indevida.
restituir eventual excesso ao depositante ou cobrar- lhe a diferença, se insuficiente o valor depositado.
autorizar a liberação do depósito para livre utilização pelo Estado, decorrido o prazo decadencial, sem que o contribuinte manifeste-se sobre o assunto.
Das assertivas abaixo, assinale a correta:
A competência dos Estados para legislar sobre direito tributário estende-se aos Municípios, quando lhes atenda às peculiaridades.
Sobrevindo vendo lei federal sobre normas gerais de direito tributário, a lei estadual tributária tem sua eficácia suspensa, no que aquela lhe for contrária.
Existindo norma geral da União sobre matéria tributária, os Estados ficam impedidos de legislar supletivamente a respeito.
Os Estados exercerão a competência legislativa plena sobre normas gerais de direito tributário, para atender a suas peculiaridades, ainda que exista lei federal sobre a matéria.
A competência da União para legislar sobre direito tributário não está sujeita a qualquer limitação.
Assinale a opção correta.
A isenção e a remissão são formas de exclusão do crédito tributário, hipóteses em que não se dispensa o cumprimento da obrigação acessória dependente da principal do crédito excluído.
Para suspender a exigibilidade do crédito tributário, o sujeito passivo da obrigação tributária deve depositar o montante integral do valor devido em moeda, não podendo oferecer bens ou títulos da dívida pública.
As contribuições para a seguridade social, de competência da União, obedecem ao princípio da anterioridade mitigada, podendo ser exigidas sessenta dias após a publicação da lei que as houver instituído ou modificado.
A União pode conceder isenção de impostos estaduais e municipais, desde que por lei complementar.
Os empréstimos compulsórios podem ser instituídos, em caso de guerra, somente pela União Federal e em virtude de calamidade pública, quando poderão ser exigidos pelos estados, Distrito Federal, e municípios.
Será suspensa a exigibilidade do crédito tributário no caso de
parcelamento
isenção
remissão
decadência
compensação
A concessão de medida liminar em mandado de segurança suspende a exigibilidade do crédito tributário, desde que acompanhado de depósito do montante integral do tributo questionado.
A suspensão da exigibilidade do crédito tributário com o depósito integral acarreta:
a continuidade do procedimento, até a notificação de cobrança amigável, mas impede a judicial, se realizado no transcurso do lançamento
o impedimento à inscrição como dívida ativa, se realizado posteriormente à constituição definitiva do crédito
o final do lançamento, mas impede a constituição do crédito tributário, se antecipadamente ultimado
a paralisação do procedimento administrativo do lançamento, se previamente realizado



