







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A classificação por categoria econômica possibilita que o orçamento constitua instrumento de análise e ação de política econômica, para ser utilizado, por exemplo, no fomento ao desenvolvimento nacional e no controle do deficit público.
Considere que o MPU decida pela construção de uma nova sede. Nessa situação, o investimento nessa obra constitui-se em uma despesa de capital, enquanto as aquisições dos equipamentos para o funcionamento das novas instalações são classificadas como despesas correntes.
Uma despesa classificada no grupo Inversões Financeiras é aquela oriunda
de juros sobre a dívida por contrato.
da aquisição de material de consumo.
da constituição de capital de empresas comerciais.
da construção de bem imóvel.
do resgate do principal da dívida contratual.
A classificação da despesa por categorias econômicas tem por finalidade indicar os efeitos que o gasto público tem sobre a economia. Como exemplo de despesa corrente, tem-se
os dispêndios relacionados com a amortização de dívidas contratadas.
a aquisição de material de uso permanente.
a aquisição de ações de empresas em funcionamento.
os dispêndios relacionados com a conservação de praças.
os dispêndios relacionados com a construção de rodovias.
O poder público, ao conceder um empréstimo, efetua uma despesa de capital, da mesma forma que quando amortiza sua dívida. Ao pagar juros, entretanto, efetua uma despesa corrente.
Classificam-se como despesas de capital os encargos relativos
às despesas de exercícios anteriores.
à aquisição de imóvel já em utilização.
ao pagamento de juros sobre a dívida pública.
ao suprimento de fundos.
à manutenção de bens imóveis.
Entende-se por grupo de categoria econômica a agregação de elementos de despesa que apresentam as mesmas características quanto ao objeto de gasto.
Em matéria de despesas públicas considere as assertivas:
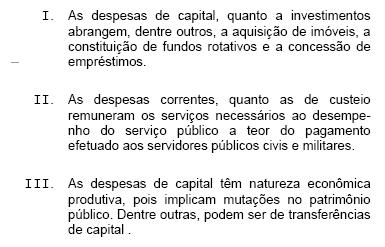
Está correto o que se afirma APENAS em
Os gastos de custeio e de manutenção das atividades dos órgãos da administração pública são classificados como
Uma determinada Unidade Orçamentária realizou no exercício
financeiro vigente uma despesa e, ao registrar o seu
pagamento, utilizou o seguinte código: 3.3.90.35.
De acordo com a classificação da despesa utilizada
atualmente no Orçamento Público, o primeiro dígito
representado pelo algarismo "3", o terceiro e o quarto dígitos
formando o número "90" indicam, respectivamente:
a categoria econômica e o grupo da despesa.
o grupo da despesa e o elemento da despesa.
a modalidade de aplicação e o grupo da despesa.
o elemento da despesa e a modalidade de aplicação.
a categoria econômica e a modalidade de aplicação.
Considerando a classificação das despesas públicas segundo a categoria econômica, uma concessão de empréstimo deverá ser classificada como uma
inversão financeira, no grupo das despesas de capital.
transferência corrente, no grupo das despesas correntes.
subvenção financeira, no grupo das despesas de correntes.
transferência de capital, no grupo das despesas de capital.
programação especial, no grupo das despesas correntes.
São classificadas como inversões financeiras as dotações destinadas
à manutenção de serviços.
às obras de conservação e adaptação de bens móveis.
à aquisição de bens de capital já em utilização.
às subvenções econômicas.
às subvenções sociais.
O valor da Despesa de Capital é de:
8.900
10.500
19.700
21.300
Constitui despesa de capital na Administração Pública:
resgate do principal da dívida mobiliária.
vencimento ou vantagem fixa.
juro da dívida mobiliária.
material de consumo.
subvenção social.
Na classificação da despesa, os juros da dívida constituem despesas correntes, e as amortizações da dívida, despesas de capital.
Distingue-se a despesa corrente da despesa de capital porque a primeira
visa o engrandecimento do patrimônio público, enquanto a segunda busca operar e manter os serviços já instalados na Administração Pública ou em entidades que desta recebam subvenções ou auxílios.
visa à operação e manutenção dos serviços instalados somente na Administração Pública e a segunda busca a aquisição de produtos oferecidos no mercado de capital.
objetiva custear atividades e projetos desenvolvidos pelas entidades governamentais; enquanto que a segunda tem em mira o incremento do patrimônio governamental.
visa os rendimentos financeiros de curto prazo e a segunda almeja os rendimentos financeiros de longo prazo.
financia gastos de custeio das entidades que cooperam com a Administração; a segunda suporta os investimentos dessas mesmas pessoas jurídicas.
Despesas correntes são os dispêndios realizados para a manutenção das atividades de cada órgão ou entidade pública.
No âmbito da contabilidade pública, a única destinação da receita corrente é o custeio da despesa corrente.
As funções de Gestão do Estado, no tocante às despesas orçamentárias, são classificadas como Despesas
Corrente e Pendente.
Corrente e de Capital.
de Capital e de Investimento.
de Investimento e Corrente.
de Administração e Operacional.



