







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os valores arrecadados, os quais aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas, classificam-se em
receitas orçamentárias de capital.
receitas intraorçamentárias de capital.
ingressos extraorçamentários.
receitas de operações de crédito para financiar a execução de programas de governo.
receitas orçamentárias correntes.
São receitas correntes, as:
tributárias, de contribuições, patrimoniais e de serviços.
tributárias, decorrentes da venda de bens e direitos.
de serviços, da conversão em espécie de bens e direitos, tributárias e do superavit do orçamento corrente.
do superavit do orçamento corrente e da realização de recursos oriundos da constituição de dívidas.
tributárias, de contribuições, de serviços e do superavit do orçamento corrente.
Considere que uma nova lei tenha ampliado as funções administrativas de determinado órgão governamental, tendo sido gerado aumento do quadro de servidores alocados na unidade administrativa. Nesse sentido, suponha, ainda, que as instalações onde o órgão funcionasse seriam adquiridas pelo governo. Nessa situação hipotética, a dotação destinada à compra do imóvel é classificada como inversão financeira.
São receitas tributárias de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinados a atender despesas classificáveis em despesas correntes, as receitas:
de operações de crédito.
de capital.
correntes.
de transferências de capital.
extraorçamentárias.
A respeito da classifi cação e contabilização das receitas orçamentárias de capital nos entes públicos, é correto afirmar:
os ingressos recebidos como transferências de outros entes de direito público são classificados como receitas de capital e pressupõem a contraprestação direta ao ente transferidor.
os ingressos oriundos da alienação de bens móveis e imóveis pertencentes aos entes públicos são classifi cados e contabilizados como receita de capital, não sendo permitida a sua aplicação em despesas correntes.
o recebimento de recursos oriundos da amortização de empréstimos concedidos tem seu principal classifi cado como receita de capital, enquanto os juros relacionados são classificados como receita corrente.
as operações de créditos, tanto internas quanto externas, proporcionam a entrada de recursos no caixa do ente público, sendo que somente as da dívida mobiliária são classificadas e contabilizadas como receitas de capital.
os ingressos decorrentes da atuação do Estado na atividade industrial são, por força de lei, classifi cados como despesas de capital.
Considere que, devido à reestruturação de determinado órgão público, algumas unidades imobiliárias originalmente ocupadas e pertencentes ao Estado deixem de ser utilizadas. Para evitar a degradação dos edifícios, e sem nova função programada para eles, suponha que a autoridade governamental os venda mediante os instrumentos legais apropriados. Nessa situação hipotética, as receitas obtidas pela conversão em espécie desses bens são classificadas como receitas de capital.
Referente as subcategorias da receita corrente podemos AFIRMAR que:
A receita de serviços está classificada como receita de capital;
A receita patrimonial é proveniente da exploração econômica do patrimônio da rede privada;
A receita tributária é proveniente da arrecadação dos impostos, taxas e contribuições de melhorias;
A receita de contribuições não integram o grupo da receita corrente;
Transferências correntes são recursos recebidos apenas de pessoas jurídicas.
A receita patrimonial auferida de locação do patrimônio público à iniciativa privada é classificada como receita de capital.
Na elaboração do orçamento público, a codificação econômica da receita orçamentária, identificando a sua natureza, é efetuada por meio de um código decimal desmembrado em níveis. O nível de classificação que permite qualificar com maior detalhe o fato gerador dos ingressos de tais receitas denomina-se:
alínea
origem
rubrica
espécie
categoria econômica
A receita pública no Brasil classifica-se, economicamente, em dois tipos: Receitas Correntes e Receitas de Capital.
Compõem as Receitas Correntes:
Deve-se classificar como ‘outras receitas de capital’ a receita da remuneração das disponibilidades do Tesouro Nacional, dadas suas características, que não permitem seu enquadramento nas demais classificações da receita de capital.
Os recursos derivados da arrecadação de Impostos e Contribuições denominam-se
Transferências Correntes.
Receitas de Capital.
Mutações Patrimoniais.
Receitas Correntes.
Transferências Financeiras.
Receita orçamentária é aquela que, devidamente discriminada, de acordo com a Lei nº 4.320/64, integra o orçamento público. Em relação às receitas qual das afirmações está ERRADA.
Receita tributária é a resultante da cobrança de tributos pagos pelos cidadãos em razão de suas atividades.
Receita patrimonial resulta da ação direta do Estado na exploração de atividades comerciais, industriais, agropecuárias.
Receitas de capital são recursos financeiros recebidos de outras entidades de direito público ou privado e destinados ao atendimento de despesas correntes.
Receitas diversas são provenientes de multas, cobrança da dívida ativa, indenizações, restituições e outras receitas sem classificação específica.
Receitas correntes são as receitas tributárias patrimonial, industrial, transferências correntes e receitas diversas.
A taxa de controle e fiscalização ambiental cobrada pelo IBAMA corresponde a receita não tributária, classificada como preço público, que deve ser recolhida compulsoriamente por empresas com atividades potencialmente poluidoras e utilizadoras de recursos naturais.
As receitas correntes do orçamento público incluem, entre outros, a receita tributária, que corresponde à oriunda de tributos, conforme o estabelecido na legislação tributária, e os recursos financeiros oriundos da constituição de dívidas.
Considere:
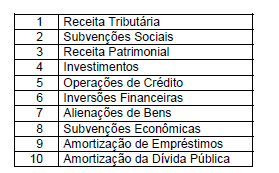
Com base no quadro acima, podem ser classificados como receita e despesa de capital, respectivamente, os itens
A transferência de capital deve ser classificada como receita corrente, visto que resulta do ingresso de capital proveniente de outro ente governamental.



