







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o art. 183 da Lei 6.404/76, as aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos, devem ser avaliados pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda. Analisando os recentes pronunciamentos do CPC podemos identificar que para fins de constituição do ajuste de avaliação patrimonial, o valor justo dos instrumentos financeiros pode ser obtido em um mercado ativo, decorrente de transação não compulsória realizada entre partes independentes. Na ausência de um mercado ativo para um determinado instrumento financeiro, o valor justo será, EXCETO:
Aquele que se pode obter em um mercado ativo com a negociação de outro instrumento financeiro de natureza, prazo e risco similares.
O valor justo dos instrumentos financeiros tem que ser obtido em um mercado ativo, decorrente de transação compulsória realizada entre partes independentes.
O valor presente líquido dos fluxos de caixa futuros para instrumentos financeiros de natureza, prazo e risco similares.
O valor obtido por meio de modelos matemáticoestatísticos de precificação de instrumentos financeiros.
Analise as afirmativas abaixo quanto às regras da demonstração do resultado, conforme definida na Lei nº. 6.404/1976.
I. Na Demonstração do Resultado será discriminado o lucro ou prejuízo operacional, as outras receitas e as outras despesas.
II. Para determinar o resultado computar-se-ão, as receitas e os rendimentos ganhos do período, conforme a sua realização em moeda.
III. A demonstração também deverá discriminará as participações de partes beneficiárias, mesmo na forma de instrumentos financeiros.
Assinale a alternativa correta.
Apenas a afirmativa I está correta
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
A Sociedade por Ações deverá fixar no estatuto o número de ações em que se divide o capital social. Sobre as ações, de acordo com a lei nº 6.404 de 1976, marque a alternativa correta:
É permitida a emissão de ações por preço inferior ao seu valor nominal, respeitando o livre comércio;
A quantidade das ações não poderá ser alterada no caso de modificação do capital social;
Uma das vantagens das ações ordinárias é a prioridade na distribuição de dividendos;
As ações, conforme a natureza dos direitos ou vantagens que confiram a seus titulares, são ordinárias, preferenciais, ou de fruição.
Em função de alterações ocorridas na Lei Nº 6.404/76, pela Lei Nº 11.638/2007, ocorreram várias mudanças na área societária. Pode-se destacar as seguintes, exceto:
Publicação das Demonstrações dos Fluxos de Caixas – DFC.
Obrigatoriedade da publicação da Demonstração do Valor Adicionado – DVA para as companhias Fechadas e Abertas.
Ativo permanente passa a ser dividido em: investimentos, imobilizado, intangível e diferido.
Deverá ocorrer segregação entre escrituração mercantil e tributária.
O Patrimônio Líquido passa a conter as seguintes contas: capital social, reserva de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
“Sociedades de Grande Porte” foi um conceito incorporado ao cenário contábil brasileiro, basicamente com o objetivo de agregar mais transparência às informações das empresas constituídas sobre a forma de sociedades limitadas. A exigência para essas empresas serem submetidas à auditoria independente foi incorporada à Lei 6.404/76 pelo(a):
Comissão de Valores Mobiliários - CVM, através de uma de suas resoluções.
Receita Federal do Brasil - RFB, a partir de sua legislação tributária.
novo Código Civil.
exigência da Lei 11.638/07.
resolução expedida pelo Instituto dos Auditores Independentes do Brasil - IBRACON.
Conforme Lei 6.404/76 (artigos 176 a 182 e artigo 187) e Normas Brasileiras de Contabilidade, O Balanço Patrimonial é constituído de:
Ativo e Passivo.
Ativo, Passivo e Patrimônio Liquido.
Ativo, Passivo e Resultado do Exercício.
Nenhuma das Alternativas.
Sobre a Lei nº 6.404/1976, que dispõe sobre as Sociedades por Ações, analisar os itens abaixo:
I. Não pode ser objeto da companhia qualquer empresa de fim lucrativo, mesmo quando não contrária à lei e à ordem pública.
II. A companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
III. A companhia pode ter por objeto participar de outras sociedades. Ainda que não prevista no estatuto, a participação é facultada como meio de realizar o objeto social ou para beneficiar-se de incentivos fiscais.
Está(ão) CORRETO(S):
Somente o item II.
Somente o item III.
Somente os itens I e II.
Somente os itens II e III.
Leia as afirmativas a seguir:
I. As cotas de receitas que uma entidade pública deva transferir a outra deverão ser incluídas, como despesa, no orçamento da entidade obrigada à transferência e, como receita, no orçamento da que as deva receber.
II. Na determinação do resultado do exercício (DRE) devem ser computados os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos, conforme disposto na lei nº 6.404/1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Com base na Lei nº 6.404/1976, assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:
Na companhia aberta, os titulares de, no mínimo, ____ das ações em circulação no mercado poderão requerer aos administradores da companhia que convoquem assembleia especial dos acionistas titulares de ações em circulação no mercado, para deliberar sobre a realização de nova avaliação pelo mesmo ou por outro critério.
15%
10%
25%
20%
Leia as afirmativas a seguir:
I. Um malware é um software que tem como objetivo proteger dados ou agir no sistema da vítima com sua autorização.
II. Conforme disposto no artigo 11 da lei nº 6.404, de 15 de dezembro de 1976, o estatuto fixará o número das ações em que se divide o capital social e estabelecerá se as ações terão, ou não, valor nominal.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Empresa de prestação de serviços industriais que, em dezembro de 2000 prestou serviços, cobrando $100.000,00, dos quais recebeu, $ 10.000,00. Em janeiro de 2001, faturou o restante, dividindo o pagamento em 20 parcelas mensais e sucessivas de igual valor, vencendo a primeira delas em 31.01.01. De acordo com a Lei Nº 6.404/76 (Lei das Sociedades por Ações), a Companhia deve assim apropriar a receita:
$ 100.000,00, em 2000.
$ 100.000,00, em 2001.
$ 10.000,00, em 2000, e R$ 90.000,00, em 2001.
$ 70.000,00, em 2001, e R$ 30.000,00, em 2002.
$ 10.000,00, em 2000; R$ 60.000,00, em 2001; e R$ 30.000,00, em 2002.
Tendo em vista as alterações introduzidas pela Lei Nº 11.638/2007 na Lei Nº 6.404/76, no que se refere a obrigatoriedade do Demonstrativo de Fluxo de Caixa – DFC, e sua apresentação segregada em fluxos de atividades, identifique a alternativa correta.
Nas atividades operacionais, deve estar classificado o capital dos sócios.
Os Juros recebidos ou pagos devem ser classificados como atividades de investimento.
O Demonstrativo de Fluxo de Caixa – DFC tem de ser elaborado pelos métodos direto e indireto, para evidenciar a análise.
As Atividades de Financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
O Demonstrativo de Fluxo de Caixa – DFC passou a ser exigido para todas as companhias S/A de Capital fechado e aberto com Patrimônio Líquido de $ 2.000.000,00.
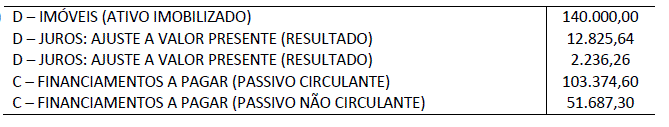
Em 02/10/20X1, a Sociedade Empresária “A” adquiriu, em condições usuais e taxa de juros compostos condizentes ao mercado, um imóvel por meio de financiamento para ser liquidado em 6 prestações trimestrais, periódicas, iguais e postecipadas, com a primeira prestação após três meses da aquisição do imóvel, conforme tabela demonstrada a seguir:
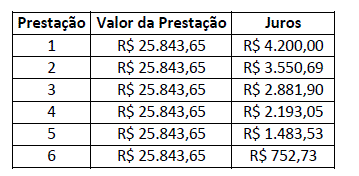
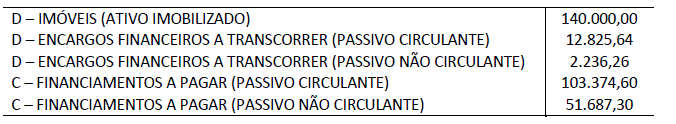
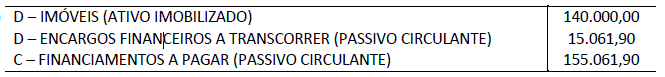
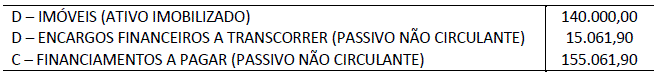
A Sociedade Empresária “A” manterá esse imóvel para uso no fornecimento de suas mercadorias e espera-se que ele seja utilizado por mais de um período para geração de benefícios futuros e econômicos à entidade. Com base nas informações apresentadas e, que a Sociedade Empresária “A”, no reconhecimento inicial, aplicou a Resolução CFC nº 1.151, de 23 de janeiro de 2009 – Aprova a NBC TG 12 – Ajuste a valor presente, NBC TG 27 (R4) – Ativo imobilizado e Lei nº 6.404/76 (Lei das SAs), assinale os lançamentos contábeis que refletem corretamente, em 02/10/20X1, o registro do imóvel, das prestações e dos juros no patrimônio da Sociedade Empresária “A”. Admita que os juros estão embutidos no valor das prestações e que o exercício social da Sociedade Empresária “A” finda-se em 31 de dezembro de cada ano. A Sociedade Empresária “A” considera que os lançamentos contábeis aludidos anteriormente apresentam efeito relevante aos usuários das informações contábeis.
Analise as afirmativas a seguir relativas ao grupo Ativo Intangível do Balanço Patrimonial, tomando por base os preceitos da NBC TG04 e da Lei nº 6.404/1976.
I. No grupo Ativo Intangível, devem ser classificados os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um ativo é identificado como Ativo Intangível quando for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado, independentemente da intenção de uso pela entidade.
III. Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados, atribuíveis ao ativo, serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
Estão corretas as afirmativas
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
O art. 176 da Lei nº 6.404/1976 estabelece que “ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício […]” (BRASIL, 1976). Dentre essas demonstrações, é listada a demonstração do valor adicionado, aplicável às companhias abertas. A Demonstração do Valor Adicionado pode ser utilizada como ferramenta gerencial que serve para informar o usuário da informação contábil do(a)(s)
contas de depreciação, correspondentes à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
saldo inicial do período e os ajustes de exercícios anteriores; as reversões de reservas e o lucro líquido do exercício; as transferências para reservas, dividendos, parcela de lucros incorporada ao capital e saldo final do exercício.
alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, uma vez que apresenta a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como as necessidades da utilização desses fluxos.
índice de avaliação do desempenho na geração da riqueza, ao medir a eficiência na utilização dos fatores de produção; e do desempenho social, ao demonstrar na distribuição da riqueza gerada a participação dos elementos que contribuíram para sua geração.
Em conformidade com a Lei nº 6.404/1976, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) O estatuto da companhia fixará o valor do capital social, expresso em moeda nacional.
( ) O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro.
( ) A companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
E - E - C.
C - E - E.
C - C - C.
E - C - E.
E - E - E.
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Itens I, II, III, IV, VI, VII apenas
Itens I, II, III, VI, VII apenas
Itens I, II, III, IV, V, VI, VII
Itens I, II, III, IV, V, VI apenas
De acordo com a Lei 6.404/76, Balanço Patrimonial é a demonstração:
que evidencia o conjunto de bens, direitos, obrigações, receitas e despesas de uma empresa em uma determinada data.
destinada a evidenciar a situação financeira e patrimonial de uma empresa em uma determinada data.
do lucro operacional da empresa em um determinado momento.
que evidencia o total das despesas operacionais em uma determinada data.
das receitas de vendas da empresa em uma determinada data.
Segundo a Lei nº 6.404/76, no balanço patrimonial,
as obrigações, encargos e os riscos, conhecidos ou calculáveis, serão ajustados ao seu valor presente na data de seu registro.
os direitos classificados no intangível serão avalizados pelo valor presente, deduzido do saldo da respectiva conta de amortização.
as obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço.
os elementos patrimoniais serão computados pelo valor atualizado até a data do fechamento do balanço.



