







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base na Lei nº 6.404/76, a respeito das contas contábeis, assinale a alternativa correta.
As contas semelhantes podem ser agrupadas nas demonstrações contábeis financeiras
Os pequenos saldos podem ser agregados, porém sua natureza deve ser indicada e seu valor não pode ultrapassar 0,2 (dois décimos) do seu grupo
São exemplos de designações permitidas para agrupamento de contas: “diversas-contas” ou “contas-correntes”
No ativo, as contas serão dispostas em ordem crescente de liquidez
A Lei no 6.406/1976 dispõe que no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. De acordo com a referida Lei, assinale a alternativa CORRETA sobre a classificação das contas no ativo circulante.
Serão classificadas as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
Serão classificados os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
Sobre redução ao valor recuperável, responda: Conforme determina a Lei nº 6.404/76 em seu art. 183, a companhia deverá efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado e no intangível. Contudo, a NBC TG 01(R3) apresenta uma lista dos ativos que não devem ser ajustados por desvalorização.
Marque o item INCORRETO sobre o conteúdo dessa lista:
Investimento em Controlada.
Estoques.
Ativos fiscais diferidos.
Ativos biológicos.
Leia as afirmativas a seguir:
I. Na determinação do resultado do exercício (DRE), não devem ser computadas as receitas e os rendimentos ganhos no período, conforme disposto na lei nº 6.404/1976.
II. O MS EXCEL possibilita, entre outras tarefas, organizar, armazenar e filtrar dados, permitindo que o usuário arraste e solte tabelas de bancos de dados ou utilize uma planilha como fonte de dados para a criação de cartas modelo no Word.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
Apenas a afirmativa II está correta
Leia as afirmativas a seguir:
I. À luz da LC nº 101/2000, a receita corrente líquida inclui as receitas tributárias.
II. A demonstração do resultado do exercício (DRE) deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos, conforme disposto na Lei nº 6.404/1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Segundo a Lei nº 6.404/1976 e a NBC TG 03, a demonstração dos fluxos de caixa (DFC) deve indicar, no mínimo, as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, três fluxos: das operações, dos financiamentos e dos investimentos.
Com relação a esses fluxos e segundo essas duas normas legais, assinale a alternativa incorreta.
As informações sobre os fluxos de caixa são úteis para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa e possibilitam aos usuários desenvolver modelos para avaliar e comparar o valor presente dos fluxos de caixa futuros de diferentes entidades. Informações históricas dos fluxos de caixa são frequentemente utilizadas como indicador do montante, época de ocorrência e grau de certeza dos fluxos de caixa futuros.
O montante dos fluxos de caixa advindos das atividades operacionais é um indicador-chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos com fontes externas de financiamento. Entretanto, esses fluxos não devem ser usados na projeção de fluxos futuros de caixa operacionais.
A divulgação em separado dos fluxos de caixa advindos das atividades de investimento é importante em função de tais fluxos representarem a extensão em que os dispêndios de recursos são feitos pela entidade com a finalidade de gerar lucros e fluxos de caixa no futuro. Somente desembolsos que resultam em ativo reconhecido nas demonstrações contábeis são passíveis de classificação como atividades de investimento.
A divulgação separada dos fluxos de caixa advindos das atividades de financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade. Exemplos de fluxos de caixa advindos das atividades de financiamento incluem (i) pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade e (ii) pagamentos em caixa pelo arrendatário para redução do passivo relativo a arrendamento mercantil.
Leia as afirmativas a seguir:
I. Os empregos públicos são acessíveis aos brasileiros que preencham os requisitos estabelecidos em lei.
II. A União, os estados, o Distrito Federal e os municípios poderão instituir impostos, taxas e contribuição de melhoria, em conformidade com o disposto na Constituição da República Federativa do Brasil de 1988.
III. A demonstração do resultado do exercício (DRE) não deve discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto, conforme disposto na lei nº 6.404/1976.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Todas as afirmativas estão corretas.
Quanto às Demonstrações Contábeis obrigatórias, a Lei Nº 6.404/1976, que dispõe sobre as Sociedades por Ações, estabelece que:
I. Ao fim de cada exercício social, se companhia fechada, é obrigatória a apresentação de demonstração do valor adicionado.
II. A companhia aberta com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
III. As companhias fechadas poderão optar por observar as normas sobre demonstrações financeiras expedidas pela Comissão de Valores Mobiliários para as companhias abertas.
IV. A companhia aberta que tiver mais de 30% (trinta por cento) do valor do seu patrimônio líquido representado por investimentos em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas.
Está(ão) CORRETO(S) o(s) item(ns):
I e II, apenas.
III e IV, apenas.
II e IV, apenas.
II e III, apenas.
I, II, III e IV.
Sobre as Demonstrações Financeiras, segundo a Lei nº 6.404/1976 e suas alterações, é correto afirmar que
as companhias fechadas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários (CVM) e serão obrigatoriamente submetidas à auditoria por auditores independentes nela registrados.
as companhias fechadas com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais), não serão obrigadas à elaboração e publicação da demonstração dos fluxos de caixa.
as demonstrações financeiras serão assinadas somente pelos administradores e por contadores legalmente habilitados.
as companhias abertas e fechadas deverão elaborar e publicar a Demonstração do Valor Adicionado (DVA).
A Lei nº 6.404/76, apresenta a ordem de classificação das contas do ativo:
“Art. 178 [...]
§ 1º “no ativo, as contas serão classificadas em ordem decrescente de grau de liquidez”.
Essa afirmativa acarreta no fato da(s):
Contribuição do subscritor de ações que ultrapassar o valor nominal será classificada como Reserva de Capital.
Contas de Ativo Circulante serem apresentadas antes das contas que informam o Ativo Não Circulante – Imobilizado pertencente à companhia.
Participações Permanentes em outras sociedades e os Direitos de qualquer natureza serem classificados no Ativo Não Circulante – Ativo Intangível.
Ações em Tesouraria deverão ser destacadas no Balanço Patrimonial como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
Segundo a Lei nº 6404/76, os direitos que têm por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens estão classificados no:
Ativo imobilizado
Ativo intangível
Ativo circulante
Investimentos
Determinada sociedade anônima adquiriu 90% das ações de uma companhia, por $ 11 milhões. Os dados patrimoniais (em $ milhões) da companhia são mostrados a seguir. A alíquota de imposto de renda sobre contribuição social sobre o lucro líquido (IR/CSLL) vigente é de 34%.
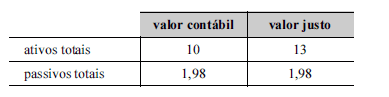
Nessas condições, o goodwill apurado pela referida sociedade anônima na combinação de negócios é um valor
Conforme Art. 176, da Lei nº 6.404/76, as demonstrações contábeis devem ser elaboradas ao final de cada exercício social e devem apresentar a situação patrimonial da empresa com clareza, além de demonstrar as mutações ocorridas no exercício. Analise as afirmativas a seguir em relação as demonstrações e de valores Verdadeiro (V) ou Falso (F):
( ) as contas semelhantes podem ser agrupadas, nas demonstrações, independente dos saldos;
( ) as demonstrações devem ser complementadas por notas explicativas e outros quadros analíticos;
( ) as notas explicativas, dentre outras coisas, devem apresentar informações referente a base de preparação das demonstrações financeiras;
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
F, V, F
V, F, F
F, V, V
V, F, V
Segundo a Lei nº 6.404 de dezembro de 1976, o capital da companhia ou sociedade anônima, será dividido em ações e, a responsabilidade de seus sócios será limitada ao valor de emissão das ações. Essa mesma legislação, também discorre sobre o objeto social dessas companhias. A esse respeito, analise as afirmativas e dê valores Verdadeiros (V) ou Falsos (F).
( ) Pode ser objeto da companhia qualquer empresa com ou sem fim lucrativo, não contrário à lei, à ordem pública e aos bons costumes.
( ) Qualquer que seja o objeto, a companhia é mercantil e se rege pelas leis e usos do comércio.
( ) O estatuto social definirá o objeto de modo simples e resumido.
( ) O objeto da companhia pode ser a participação em outras sociedades.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, V
V, F, V, F
F, V, F, V
F, F, V, V
O Artigo 7º da Lei 6.404/76, determina que: “O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro”. Em relação a avaliação dos bens, analise as afirmativas abaixo:
I. Será feita por 3 (três) peritos ou por empresa especializada, nomeados em assembléia-geral dos subscritores
II. Os peritos estarão presentes à assembléia que conhecer do laudo, a fim de prestarem as informações que lhes forem solicitadas.
III. Os bens incorporar-se-ão ao patrimônio, somente se o subscritor aceitar o valor aprovado pela assembléia.
Assinale a alternativa correta:
Apenas a afirmativa I está correta
Apenas a afirmativa III está correta
Apenas as afirmativas I e II estão corretas
As afirmativas I, II e III estão corretas
A lei nº 6.404 de 1976 dispõe sobre a Sociedade por Ações e determina que:
O nome do fundador não poderá constar na denominação quando a sociedade for anônima;
A Sociedade por Ações deve ser uma companhia de capital aberto;
A responsabilidade dos sócios ou acionistas será limitada ao preço das ações subscritas ou adquiridas;
O estatuto da companhia deverá fixar o capital social em dólar.
Em conformidade com a Lei nº 6.404/1976, analisar os itens abaixo:
I. A companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
II. Pode ser objeto da companhia qualquer empresa de fim lucrativo, não contrário à lei, à ordem pública e aos bons costumes.
Os itens I e II estão corretos.
Somente o item I está correto.
Somente o item II está correto.
Os itens I e II estão incorretos.



