







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Lei 4.320/1964, a aquisição de imóveis, ou de bens de capital já em utilização, classifica-se como:
Inversão financeira.
Transferência de capital.
Investimento.
Transferência patrimonial.
Com base na NBC TSP 02, a receita decorrente da venda de bens deve ser reconhecida quando as seguintes condições tiverem sido satisfeitas, exceto:
a entidade tiver transferido ao comprador pelo menos parcialmente os riscos e benefícios significativos inerentes à propriedade dos bens.
a entidade não mantiver envolvimento continuado na gestão dos bens vendidos, nem em grau normalmente associado à sua propriedade nem relacionado ao efetivo controle de tais bens.
o valor da receita puder ser mensurado confiavelmente.
for provável que os benefícios econômicos ou potencial de serviços associados à transação fluirão para a entidade.
O Plano de Contas aplicado ao setor público (PCASP), ao consolidar as contas nacionais e viabilizar a adoção das normas internacionais de contabilidade, promoveu diversas inovações na contabilidade aplicada ao setor público, tais como segregação das informações orçamentárias e patrimoniais; registro dos fatos que afetam o patrimônio público segundo regime de competência, como as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD); registro de provisões, créditos tributários e não tributários, estoques, dentre outros. No tocante à classificação da receita orçamentária por natureza, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A classificação por natureza de receita orçamentária é composta por um código de oito dígitos numéricos que representam: a categoria econômica, a origem, a espécie, os desdobramentos e o tipo de receita.
( ) Origem é o detalhamento das categorias econômicas em receitas correntes e receitas de capital, enquanto a espécie está vinculada à origem e permite qualificar com maior detalhe o fato gerador das receitas.
( ) São classificadas como receitas de capital aquelas provenientes da exploração do patrimônio estatal, de alienação de bens, de amortização de empréstimos, de transferências de capital e outras receitas de capital.
( ) São classificadas como receitas correntes aquelas provenientes de tributos, de contribuições, de operação de crédito, da exploração de atividades econômicas, de transferências correntes e outras receitas correntes.
Assinale a sequência correta.
V, V, F, V
F, F, V, V
V, V, F, F
F, F, V, F
As receitas públicas decorrem de ingressos de recursos obtidos pelos Entes para custeio do seu funcionamento, bem como para prestação de serviços e assistência para a população. Analise as afirmativas abaixo que tratam da receita pública sob o ponto de vista orçamentário:
I - As receitas orçamentárias serão previstas (estimadas) na Lei do Orçamento e somente se consideram realizadas no momento do seu recebimento.
II - A receita obtida com juros e multa sobre tributos recebidos em atraso não serão classificados como receita orçamentária.
III - Caso um Ente Público recebe recursos de outro Ente para a aquisição de um imóvel, o recebimento deve ser classificado como receita de capital.
IV - A receita auferida com a cobrança de impostos e taxas deve ser classificada como receita tributária.
Estão corretas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV
Somente as afirmativas II, III e IV.
Todas as afirmativas.
Considere a Análise Vertical (AV) e a Análise Horizontal (AH) das Receitas Orçamentárias referentes à 20X1 e 20X2, sabendo que a Receita Orçamentária foi de R$ 5.000.000,00 em 20X1, e de R$ 9.000.000,00 em 20X2, ambas extraídas do Balanço Financeiro de determinada prefeitura:
Descrição | AV 20X1 (%) | AV 20X2(%) | AH (%) |
Receita Orçamentária | 100,0 | 100,0 | 80,00 |
Receita Corrente | 78,0 | 64,0 | 47,69 |
Receita Tributária | 23,0 | 18,2 | 42,43 |
Receita de Contribuições | 8,0 | 9,1 | 104,75 |
Receita Patrimonial | 9,5 | 8,4 | 59,16 |
Receita Agropecuária | 3,6 | 2,9 | 45,00 |
Receita Industrial | 3,3 | 3,4 | 85,45 |
Receita de Serviços | 10,2 | 8,7 | 53,53 |
Transferências Correntes | 15,5 | 11,3 | 31,23 |
Outras Receitas Correntes | 4,9 | 2,0 | -26,53 |
Receita de Capital | 22,0 | 36,0 | 194,55 |
Operação de Crédito | 8,0 | 9,2 | 107,00 |
Alienação de Bens | 6,3 | 6,6 | 88,57 |
Amortização de Empréstimos | 3,9 | 5,8 | 167,69 |
Transferência de Capital | 2,8 | 6,4 | 311,43 |
Outras Receitas de Capital | 1,0 | 8,0 | 1340,00 |
Com base nessas informações, assinale a afirmativa correta.
Houve diminuição de arrecadação em todas as fontes de receitas orçamentárias.
O aumento em 20X2, tanto nas receitas de capital quanto nas receitas correntes, for maior que 50%.
As receitas tributárias e as transferências correntes, juntas, representam mais de 30,0% das receitas orçamentárias em 20X2.
A principal fonte de receita, em 20X1, foi originada da receita tributária; e a pior fonte de receita, em 20X2, foi oriunda de outras receitas correntes.
Na contabilidade pública, os recursos correspondem à receita prevista (estimada ou orçada). A parcela efetivamente arrecadada denomina-se receita realizada. Não é considerado Receita Corrente:
receita industrial
receita tributária
receita de alienação de bens
receita agropecuária
receita patrimonial
Em uma entidade do setor público, a amortização e os juros da dívida pública são classificados, respectivamente, como
investimentos e despesas de custeio.
inversões financeiras e despesas de custeio.
transferências de capital e despesas de custeio.
transferências de capital e transferências correntes.
inversões financeiras e transferências correntes.
Um controlador identificou os seguintes valores de um ente público municipal durante o exercício financeiro de 2028:
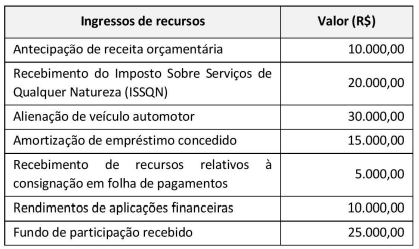
Assinale a alternativa que representa, respectivamente, os valores da Receita Orçamentária e Extraorçamentária.
R$ 57.000,00 — R$ 19.000,00.
R$ 63.000,00 — R$ 13.000,00.
R$ 65.000,00 — R$ 11.000,00.
R$ 69.000,00 — R$ 7.000,00.
R$72.000,00 — R$ 4.000,00.
Uma entidade do setor público apresentava as seguintes receitas de capital: Alienação de bens imóveis: R$320.000; Integralização do Capital Social: R$100.000; Remuneração das Disponibilidades do Tesouro: R$400.000; Resultado do Banco Central: R$330.000; Transferências de Pessoas Físicas: R$140.000; Transferências do Exterior: R$210.000.
O montante assinalado como “Outras Receitas de Capital” da entidade será de
R$670.000.
R$730.000.
R$830.000.
R$1.070.000.
R$1.150.000.
Ao assumir a secretaria de finanças de um ente público, o secretário solicitou da equipe um relatório detalhado com a análise econômico-financeira dos recursos arrecadados pelo ente nos últimos quatro anos, com informações em nível analítico suficiente para subsidiar decisões sobre ações para incremento na arrecadação.
A principal fonte a ser utilizada pela equipe na preparação do relatório solicitado deve ser a classificação das receitas:
por esfera orçamentária;
por fonte/destinação de recursos;
quanto à afetação patrimonial;
quanto à origem ou coercitividade;
segundo a natureza.
Assinale a alternativa que, nos termos da Lei nº 4320/64, apresenta uma receita corrente:
Amortização de bens.
A receita tributária.
O superávit do orçamento corrente.
Operação de crédito.
A classificação orçamentária é fundamental para a organização e o controle das finanças públicas. Nesse contexto, qual é a principal finalidade da classificação orçamentária?
Eliminar a necessidade de auditorias internas.
Consolidar todas as receitas em um único fundo geral.
Simplificar o processo de arrecadação de impostos.
Identificar e categorizar as receitas e despesas públicas de acordo com sua natureza, origem e destinação, permitindo uma gestão eficiente e transparente dos recursos.
Centralizar todas as despesas em um único departamento.
Analise as informações a seguir.
I. Despesas de Capital são aquelas que contribuem, diretamente, para a formação ou aquisição de um bem de capital, como os investimentos em obras públicas, aquisição de equipamentos e instalações e aquisição de imóveis.
II. Transferências de Capital são as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, tais como as despesas de custeio destinadas a atender a obras de conservação e adaptação de bens imóveis, despesas de custeio com pessoal civil e militar, despesas de custeio com material de consumo e serviços de terceiros.
III. Inversões Financeiras são Despesas de Capital destinadas à aquisição de imóveis, ou de bens de capital já em utilização; a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital; a constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Considerando, exclusivamente, as informações apresentadas, o Manual de Contabilidade Aplicada ao Setor Público – MCASP (9ª edição), bem como a Lei Federal nº 4.320/1964, está correto o que se afirma em
I, II e III.
I, apenas.
III, apenas.
I e III, apenas.
Analise as seguintes informações orçamentárias referentes ao exercício financeiro de 2021 de um ente federativo:
• obtenção de R$ 100.000,00 referente às operações de crédito;
• arrecadação de R$ 500.000,00 referente ao valor principal de impostos e taxas;
• arrecadação de R$ 100.000,00 referente ao valor de multas e juros de mora de impostos e taxas;
• ingressos financeiros de R$ 50.000,00, provenientes da amortização de empréstimos;
• obtenção de R$ 100.000,00 referente às operações de crédito por antecipação de receita orçamentária (ARO);
• ingressos financeiros de R$ 200.000,00 proveniente de alienação de bens móveis;
• arrecadação de R$ 100.000,00 referente às receitas de aluguéis.
Com base nas informações apresentadas, o valor da receita de capital arrecadada no exercício financeiro de 2021 foi de
R$ 950.000,00.
R$ 900.000,00.
R$ 450.000,00.
R$ 350.000,00.
R$ 300.000,00.
A arrecadação do Imposto sobre Operações Financeiras - IOF ocorre por meio de instituições financeiras tais como, bancos, corretoras, lojas de câmbio, e a legislação define as espécies de operações e as respectivas alíquotas aplicáveis em função de características de cada operação. No tocante as receitas públicas, assinale a alternativa correta acerca de como o IOF pode ser classificado.
Receita ordinária
Receita extraordinária
Receita vinculada
Receita dispendida
Receita de capital
Conforme o Manual de Contabilidade Aplicada ao Setor Público – 9ª edição, NÃO corresponde a uma espécie de receita orçamentária classificada na origem receitas de contribuições as
Contribuições para Entidades Privadas de Formação Profissional.
Contribuições Econômica e Sociais.
Contribuições para Entidades Privadas de Serviço Social.
Contribuições de Melhoria.
Contribuições para Custeio da Iluminação Pública.
Quando do recebimento dos valores, o registro da receita orçamentária no município, pela classificação por natureza, será efetuado na rubrica
Receita de Capital – Transferências de Capital.
Receita de Capital – Alienação de Bens.
Receita Corrente – Receita Patrimonial.
Receita Corrente – Transferências Correntes.
Receita de Capital – Investimentos.
As classificações orçamentárias das receitas públicas (e também das despesas) ajudam a dotar de transparência o orçamento, sendo toda a informação orçamentária apresentada de acordo com algum tipo de classificação Como exemplo de receita pública classificada como extraorçamentária, podemos citar:
Marque a alternativa CORRETA.
Operações de crédito por antecipação da receita orçamentária.
Prestação de serviço e contribuições sociais.
Alienação de bens.
Amortização de empréstimos concedidos.
Na contabilidade aplicada ao setor público, a classificação por Natureza de Receita Orçamentária é composta por um código de oito dígitos numéricos. O primeiro dígito desse código representa:
A espécie da receita.
A origem da receita.
A categoria econômica da receita.
O tipo de receita.
Na execução da receita orçamentária, a etapa do recolhimento consiste na
transferência dos valores arrecadados à conta específica do Tesouro Nacional.
entrega dos recursos devidos ao Tesouro Nacional pelos contribuintes ou devedores.
estimativa da arrecadação de receitas que constará na proposta orçamentária.
reserva de dotação orçamentária para um fim específico.
ocorrência do fato gerador da obrigação correspondente.



