







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Lei n.º 4.320/1964, a etapa da despesa que corresponde à verificação do direito adquirido pelo credor, tendo por base os títulos e os documentos comprobatórios do respectivo crédito, é o(a)
empenho.
liquidação.
pagamento.
arrecadação.
recolhimento.
Considere as seguintes informações registradas pela contabilidade de um Município e referentes ao exercício financeiro de 2016:
Previsão Inicial da Receita | 300.000,00 |
Previsão Atualizada da Receita | 310.000,00 |
Dotação Inicial da Despesa | 280.000,00 |
Dotação Atualizada | 290.000,00 |
Despesa Empenhada | 250.000,00 |
Despesa Paga | 230.000,00 |
Restos a Pagar Não Processados inscritos em 31/12/2016 | 10.000,00 |
Com base nas informações apresentadas, de acordo a Lei n° 4.320/64, o valor dos Restos a Pagar Processados, inscritos em 31/12/2016, foi, em reais,
70.000,00.
60.000,00.
40.000,00.
20.000,00.
10.000,00.
A Lei 4.320/1964, que aborda a dívida fundada, anuncia que correspondem aos compromissos de exigibilidade superior a doze meses, contraídos para atender desequilíbrio orçamentário ou financeiro de obras e serviços públicos.
Quanto à escrituração desse tipo de dívida a referida lei define que:
será efetivada pelo valor global de modo a refletir, a qualquer momento, a posição do montante de empréstimos, bem como os serviços de amortização e juros.
será escriturada de modo que possibilitem verificar, a qualquer momento, os serviços de amortização e juros do montante de exigibilidades contraídas.
será escriturada com individuação e especificações que permitam verificar, a qualquer momento, a posição dos empréstimos, bem como os respectivos serviços de amortização e juros.
será registrada contabilmente por especificações que permitam verificar, a condição dos empréstimos, por serviços, inclusive os juros decorrentes.
será escriturada com individuação, a qualquer momento, indicando a posição dos empréstimos, pelo regime da prudência e competência.
De acordo com a LEI No 4.320, DE 17 DE MARÇO DE 1964- Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal- analise as afirmativas:
I- Art. 95 A contabilidade manterá registros sintéticos dos bens móveis e imóveis.
II- Art. 96. O levantamento geral dos bens móveis e imóveis terá por base o inventário analítico de cada unidade administrativa e os elementos da escrituração sintética na contabilidade.
III- Art. 97. Para fins orçamentários e determinação dos devedores, ter-se-á o registro contábil das receitas patrimoniais, fiscalizando-se sua efetivação.
Está correto o que se afirma em:
Apenas I
Apenas II
Apenas III
Todas as afirmativas
Nenhuma das afirmativas
De acordo com a Lei 4.320/1964, os resultados gerais do exercício serão evidenciados por meio das demonstrações contábeis.
Entre as opções abaixo assinale a alternativa que contém grupos de contas possíveis de serem visualizadas no Balanço Patrimonial.
Receitas suplementadas pelo esforço de arrecadação do poder público.
Ativo Financeiro e Contas de Compensação.
Passivo Financeiro e Contas de Estornos.
Saldo Patrimonial e Receitas Fixadas
Ativo Permanente e Contas de Estornos.
Sobre a lei 4320/1964 e alterações, especificamente ao disposto seu Art. 105 que estabelece que o balanço patrimonial demonstrará: o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial, as Contas de Compensação. Em relação aos itens demonstrados pelo balanço patrimonial, relacione as colunas.
I. O Ativo Financeiro.
II. O Ativo Permanente.
III. O Passivo Financeiro.
IV. O Passivo Permanente.
V. As Contas de Compensação.
( ) Compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) Compreenderá as dívidas fundadas e outros pagamentos que independam de autorização orçamentária.
( ) Serão registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, possam vir a afetar o patrimônio.
( ) Compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) Compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta dos itens de cima para baixo é:
V, III, I, II, IV.
I, IV, V, II, III.
II, III, V, I, IV.
III, V, I, VI, II.
No Balanço Patrimonial, nos termos da Lei Federal no 4.320/64, os créditos e valores realizáveis, independentemente de autorização orçamentária e os valores numerários, serão demonstrados como
passivo financeiro.
ativo permanente.
ativo imobilizado.
ativo compensado.
ativo financeiro.
De acordo com a Lei n. 4.320/64 e as Normas Brasileiras de Contabilidade do Setor Público, analise a tabela a seguir.
Caixa e equivalente a Caixa | 870.000 | Veículos | 98.000 |
Restos a Pagar Não Processados | 250.000 | Fornecedores de Curto Prazo (F) | 310.000 |
Empréstimos a Pagar Curto Prazo (P) | 210.000 | Mobiliário | 15.000 |
Estoque | 90.000 | Empréstimos a Pagar Curto Prazo (F) | 80.000 |
Crédito de Curto Prazo | 30.000 | Bens Imóveis | 450.000 |
Capital Social | 543.000 | Obrigações Fiscais de Longo Prazo | 100.000 |
Obrigações Fiscais de Curto Prazo (P) | 130.000 | Empréstimos a Pagar Longo Prazo | 150.000 |
Com base nos dados, assinale a alternativa que informa, respectivamente, os valores do Ativo Permanente e do Passivo Circulante.
653.000 e 730.000
623.000 e 980.000
563.000 e 640.000
653.000 e 640.000
563.000 e 730.000
A soma das mutações da receita, de acordo com a Lei n. 4.320/64, é de
263.600.
170.000.
120.000.
100.000.
50.000.
O Valor da despesa de capital executada, conforme a Lei n. 4.320/64, é de
160.000.
134.000.
100.000.
80.000.
56.000.
O valor a ser inscrito em Dívida Ativa Tributária é de
5.400.
18.000.
23.400.
28.000.
36.400.
O valor das receitas resultantes da execução do orçamento que geram efeito líquido positivo no resultado patrimonial apurado pela demonstração das variações patrimoniais, de acordo com a Lei n. 4.320/64, é de
72.000.
93.600.
120.000.
143.600.
163.600.
Conforme art. nº 105 da Lei do Orçamento (Lei nº 4320/64) o Balanço Patrimonial demonstrará:
I. O ativo operacional.
II. O ativo permanente.
III. O passivo financeiro.
IV. O passivo permanente.
V. O saldo das contas correntes.
Quais estão corretas?
Apenas I e III.
Apenas I, II e III.
Apenas II, III e IV.
Apenas III, IV e V.
I, II, III, IV e V.
No encerramento do exercício de x11, o Balanço Patrimonial de determinado órgão apresentou os seguintes valores:
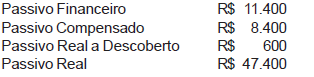
Considerando que esse Balanço apresentou um superavit financeiro de R$ 1.800, pode-se afirmar que o Ativo Permanente tem o valor de:
R$ 36.000
R$ 46.800
R$ 47.400
R$ 55.800
R$ 33.600
No plano de contas, o ativo e o passivo são separados em contas financeiras e não financeiras, com vistas a facilitar o cálculo do superávit financeiro.
O Balanço Patrimonial da Administração Pública possui uma característica fundamental, que é a apresentação do passivo, com especial destaque para os compromissos assumidos pelo governo e os respectivos juros. As obrigações ou Notas Promissórias do Tesouro enquadram-se na denominação:
dívida consolidada externa.
passivo intercorrente interno.
dívida consolidada interna.
operações afundadas.
passivo provisionado e fundado.
As operações de crédito por antecipação de receitas (ARO), destinadas a atender insuficiência de caixa durante o exercício financeiro, conforme artigo 7o da Lei no 4.320/64, seção XI do Decreto no 93.872/86, bem como no capítulo VII, seção IV, subseção III da Lei Complementar no 101/00, e da Resolução no 43/01 do Senado Federal, computada como receita extraorçamentária na contratação, será no sistema financeiro contabilizada como débitos de tesouraria em dívida flutuante, cujo saldo dessas operações, no encerramento do exercício financeiro, no balanço patrimonial não deverá ultrapassar
25% da receita total.
16% da receita corrente líquida.
7% da receita corrente líquida.
zero.
100% da receita total.
Constituem elemento da conta patrimonial as alterações da situação líquida patrimonial, que abrange os resultados da execução orçamentária no patrimônio, resultantes ou não da execução orçamentária.
Sobre o Balanço Patrimonial, a lei federal nº 4.320/64, em seus artigos 105 e 106, diz que o grupo de contas abaixo compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. Trata-se do(das)
Ativo Financeiro.
Ativo Permanente.
Passivo Financeiro.
Passivo Permanente.
Contas de Compensação.
O total do Passivo Financeiro do Balanço Patrimonial, em 31.12.2009, de determinada entidade pública totalizava $ 5.000. Durante o exercício de 2010 foram realizadas as seguintes operações, em $:
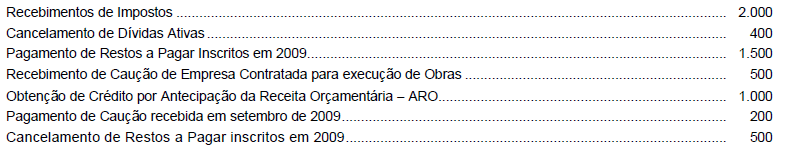
Após os registros das operações acima, o saldo do Passivo Financeiro em 31.12.2010, nos termos da Lei Federal no 4.320/64 totalizava, em $,
4.600.
6.100.
3.700.
3.100.
4.300.



