







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os ingressos de recursos financeiros nos cofres públicos podem ser de natureza orçamentária ou extraorçamentária. No que se refere aos ingressos extraorçamentários, assinale a alternativa correta.
São exemplos de entradas compensatórias as operações de crédito em geral, assim como depósitos em caução e fiança; portanto, não se constituem elemento novo para o patrimônio público.
São recursos que constituem passivos exigíveis para o Estado, não sendo, portanto, fonte de recursos para atendimento das demandas públicas.
Integram o patrimônio público, mas, por seu caráter temporário, não estão previstas na Lei Orçamentária Anual (LOA).
Representam entradas compensatórias cuja restituição depende de autorização legislativa.
São recursos destinados à execução das políticas públicas, portanto, integram a Lei Orçamentária Anual (LOA).
Em sentido amplo, receitas públicas são os ingressos de recursos financeiros nos cofres do Estado, podendo ser orçamentárias ou extra orçamentárias. São ingressos extra orçamentários
depósitos em caução e fiança.
juros sobre a dívida e pensões.
receitas de multa e receitas da dívida ativa.
contratos de restituição e deduções da receita.
Em relação às Receitas Públicas, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) Receitas Intraorçamentárias são ingressos oriundos de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes dos orçamentos fiscal e da seguridade social no âmbito de uma mesma esfera de governo.
( ) As Contribuições de Interesse de Categorias Profissionais ou Econômicas, tais como a Anuidade cobrada para a Categoria QI – Enfermeiro, pelo Conselho Regional de Enfermagem do Paraná, constituem Receitas Correntes Tributárias desse órgão.
( ) Receitas Ordinárias possuem característica de continuidade, como por exemplo, as receitas correntes tributárias, ao passo que as Receitas Extraordinárias não possuem tal característica, como, por exemplo, a receita de capital decorrente da alienação de ativos imobilizados.
( ) Para fins de reconhecimento de Receitas Públicas sob o enfoque orçamentário, todo ingresso de recurso financeiro, inclusive os transitórios e com obrigação de restituição imediata, constitui Receitas Públicas.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
V – F – V – F.
F – V – F – V.
F – V – V – F.
V – F – V – V.
F – F – F – V.
Sobre Ingressos Extraorçamentários, assinale a alternativa correta.
Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários, em geral, têm reflexos no Patrimônio Líquido da Entidade.
São disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição.
Em um sentido estrito de Receita Pública, representam disponibilidades de recursos.
São receitas que pertencem ao Estado, transitando pelo patrimônio do Poder Público e, via de regra, por força do princípio orçamentário da universalidade, estão previstas na Lei Orçamentária Anual (LOA).
São recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário, sendo que sua devolução não se sujeita à autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA).
Supondo-se que o Contador da Prefeitura de Várzea Grande, ao efetuar o lançamento das contas, Caixa e Equivalentes de Caixa a Financiamentos a Longo Prazo, pretendeu registrar:
um ingresso extraorçamentário.
uma despesa extraorçamentária.
uma receita orçamentária.
um dispêndio orçamentário.
registro extracaixa.
O suprimento de fundos é um adiantamento de valores a um servidor para futura prestação de contas.
Uma das características do suprimento de fundos é:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a obtenção de operação de crédito por antecipação de receita orçamentária no valor de R$ 500.000,00 e a devolução de depósito caução no valor de R$ 35.000,00 correspondem, respectivamente, a
um ingresso extraorçamentário e a um dispêndio extraorçamentário.
um ingresso extraorçamentário e a uma despesa orçamentária.
uma receita orçamentária de capital e a uma despesa orçamentária.
uma receita orçamentária de capital e a um dispêndio extraorçamentário.
uma receita orçamentária corrente e a um dispêndio extraorçamentário.
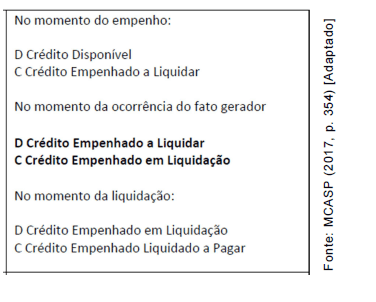
O fato gerador de uma obrigação patrimonial pode ocorrer antes do empenho, no momento do empenho, depois do empenho, antes da liquidação ou no momento da liquidação. A figura ao lado representa uma sequência de lançamentos referentes a uma obrigação patrimonial.
A sequência de lançamentos representada na figura explicita que o fato gerador ocorreu
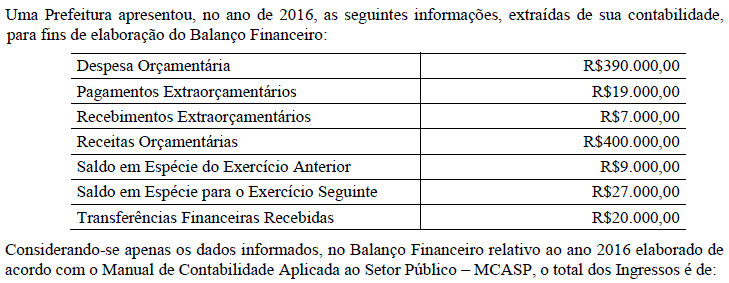
R$409.000,00.
R$427.000,00.
R$429.000,00.
R$434.000,00
R$436.000,00.
Um estado possui em seu almoxarifado apostilas de cunho didático que deverão ser distribuídas gratuitamente para servidores em treinamento. A tabela a seguir apresenta, de acordo com a contabilidade desse estado, os valores relativos às apostilas identificados ao final do exercício.
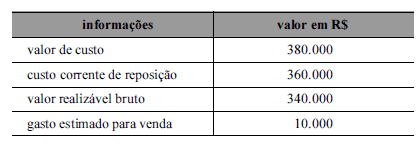
Com base nessas informações, o ativo correspondente ao estoque equivale a
De acordo com o MCASP – edição 2.017, a Lei Orçamentária fixa a Despesa Pública autorizada para um exercício financeiro. A Despesa Orçamentária Pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Sobre esse assunto, analise as afirmativas abaixo:
I. Despesa Orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
II. Dispêndio extraorçamentário é aquele que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios.
III. Para fins contábeis, a Despesa Orçamentária pode ser classificada quanto ao impacto na situação patrimonial líquida em: Despesa Orçamentária Efetiva, Despesa Orçamentária Não Efetiva e Despesa Mista.
Assinale a altenativa correta.
Qual o valor dos Ingressos e Dispêndios Extraorçamentários respectivamente?
R$ 1.690,00 e R$ 950,00.
R$ 1.030,00 e R$ 1.610,00.
R$ 1.240,00 e R$ 2.270,00.
R$ 910,00 e R$ 2.390,00.
Os Ingressos extraorçamentários são recursos financeiros de caráter:
Permanente, do qual o Estado é o principal agente depositário. Sua devolução se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários em geral têm reflexos no Patrimônio Líquido da Entidade.
Permanente, do qual o Estado é o principal agente depositário. Sua devolução se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários em geral não têm reflexos no Patrimônio Líquido da Entidade.
Temporário, do qual o Estado é o principal agente depositário. Sua devolução não se sujeita a autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários em geral têm reflexos no Patrimônio Líquido da Entidade.
Temporário, do qual o Estado é mero agente depositário. Sua devolução se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários em geral não têm reflexos no Patrimônio Líquido da Entidade.
Temporário, do qual o Estado é mero agente depositário. Sua devolução não se sujeita a autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, os ingressos extraorçamentários em geral não têm reflexos no Patrimônio Líquido da Entidade.
Assinale a alternativa que é composta apenas por ingressos extraorçamentários da administração pública:
Operações de crédito, receitas tributárias e contribuições de interesse das categorias profissionais.
Emissão de moeda, operações de crédito por antecipação de receita orçamentária e fianças.
Compensações financeiras, transferências de convênios e receita da dívida ativa.
Arrecadação tributária, renúncia de dívida pública e transferência de recursos intragovernamentais.



