







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, em um processo licitatório, na modalidade de pregão, que observou o previsto na Lei Complementar 123/2006 no que tange ao tratamento especial e favorecido a ser dispensado às microempresas e empresas de pequeno porte. Ao final da etapa de lances, os resultados observados foram os seguintes:
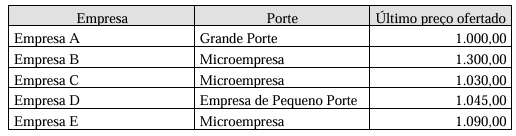
Em conformidade com a referida Lei Complementar, no que tange aos critérios de desempate, assinale a alternativa que melhor represente a possibilidade de empresa(s) apresentar(em) proposta de preço inferior àquela considerada vencedora do certame:
Apenas a Empresa C teria possibilidade de apresentar proposta de preço inferior àquela considerada vencedora do certame.
Apenas a Empresa C e a Empresa D teriam possibilidade de apresentar proposta de preço inferior àquela considerada vencedora do certame, sendo que, primeiro, esse direito de apresentar proposta seria concedido à empresa C e, caso ela decline, o direito de apresentar a proposta seria concedido à Empresa D.
Apenas a Empresa C, a Empresa D e a Empresa E teriam possibilidade de apresentar proposta de preço inferior àquela considerada vencedora do certame, sendo que, primeiro, esse direito de apresentar proposta seria concedido à empresa C e, caso ela decline, o direito de apresentar a proposta seria concedido à Empresa D, e, caso ela decline, o direito de apresentar a proposta seria concedido à Empresa E.
Apenas a Empresa C e a Empresa E teriam possibilidade de apresentar proposta de preço inferior àquela considerada vencedora do certame, sendo que, primeiro, esse direito de apresentar proposta seria concedido à empresa C e, caso ela decline, o direito de apresentar a proposta seria concedido à Empresa E.
Analise as afirmativas a seguir, referentes ao Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte.
I. Empresa de pequeno porte que tenha sócio domiciliado no exterior não poderá recolher os impostos e contribuições na forma do Simples Nacional.
II. A União, os estados, o Distrito Federal e os municípios poderão, em lei específica destinada à ME ou EPP optante pelo Simples Nacional, estabelecer isenção ou redução de COFINS, contribuição para o PIS/PASEP e ICMS para produtos da cesta básica, discriminando a abrangência da sua concessão.
III. A exclusão do Simples Nacional será feita de ofício ou mediante comunicação das empresas optantes.
Correspondem às normas sobre o Simples Nacional, em conformidade com a Lei nº 123/2006 as afirmativas
I, II e III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
De acordo com o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte (Lei Complementar n.° 123, de 14 de dezembro de 2006) considere:
I - Consideram-se microempresas ou empresas de pequeno porte, a sociedade empresária, a sociedade simples, a empresa individual de responsabilidade limitada e o empresário a que se refere o art. 966 da Lei no 10.406, de 10 de janeiro de 2002 (Código Civil), devidamente registrados no Registro de Empresas Mercantis ou no Registro Civil de Pessoas Jurídicas.
II - O enquadramento do empresário ou da sociedade simples ou empresária como microempresa ou empresa de pequeno porte bem como o seu desenquadramento não implicarão alteração, denúncia ou qualquer restrição em relação a contratos por elas anteriormente firmados.
III - Não poderá beneficiar-se do tratamento jurídico diferenciado previsto para as microempresas e empresas de pequeno porte a pessoa jurídica cujos titulares ou sócios guardem, cumulativamente, com o contratante do serviço, relação de pessoalidade, subordinação e habitualidade.
IV - Poderá beneficiar-se do tratamento jurídico diferenciado previsto para as microempresas e empresas de pequeno porte a pessoa jurídica constituída sob a forma de cooperativas, salvo as de consumo.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
Somente as afirmativas I, II e III estão corretas.
Somente as afirmativas I, III e IV estão corretas.
Somente as afirmativas II, III e IV estão corretas.
Todas as afirmativas estão corretas.
A Lei Complementar 123/2006 institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. Referida lei, com vistas a incentivar as atividades de inovação e os investimentos produtivos, admite o aporte de capital, que não integrará o capital social da empresa, às micro e pequenas empresas. Acerca do tema, assinale a alternativa correta.
As finalidades de fomento a inovação e investimentos produtivos deverão constar do contrato de participação, com vigência superior a sete anos.
O aporte de capital deverá ser realizado apenas por pessoa física.
A atividade constitutiva do objeto social é exer cida unicamente por sócios regulares, em seu nome individual e sob sua exclusiva responsabilidade.
A emissão e a titularidade de aportes especiais impedem a fruição do Simples Nacional.
O Simples Nacional (Lei complementar nº 123/2006) estabelece normas gerais relativas ao tratamento diferenciado e favorecido a ser dispensado às microempresas e empresas de pequeno porte no âmbito dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios. No entanto, não poderá se beneficiar do tratamento jurídico diferenciado previsto na referida lei, para nenhum efeito legal, a pessoa jurídica:
Filial, sucursal, agência ou representação no país de pessoa jurídica com sede no exterior.
Constituída sob a forma de cooperativas, incluindo as de consumo.
Cujos titulares ou sócios guardem, alternativamente, com o contratante do serviço, relação de pessoalidade, subordinação e habitualidade.
Resultante ou remanescente de cisão ou qualquer outra forma de desmembramento de pessoa jurídica que tenha ocorrido em um dos 10 (dez) anos-calendário anteriores.
De acordo com o Simples Nacional (Lei complementar nº 123/2006), consideram-se microempresas ou empresas de pequeno porte, a sociedade empresária, a sociedade simples, a empresa individual de responsabilidade limitada e o empresário, devidamente registrados no Registro de Empresas Mercantis ou no Registro Civil de Pessoas Jurídicas, conforme o caso, desde que:
No caso da microempresa, aufira, em cada ano-calendário, receita bruta igual ou inferior a R$ 900.000,00 (novecentos mil reais).
No caso da microempresa, aufira, em cada ano-calendário, receita bruta igual ou inferior a R$ 700.000,00 (setecentos mil reais).
No caso de empresa de pequeno porte, aufira, em cada ano-calendário, receita bruta superior a R$ 360.000,00 (trezentos e sessenta mil reais) e igual ou inferior a R$ 4.800.000,00 (quatro milhões e oitocentos mil reais).
No caso de empresa de pequeno porte, aufira, em cada ano-calendário, receita bruta superior a R$ 500.000,00 (quinhentos mil reais) e igual ou inferior a R$ 3.500.000,00 (três milhões e quinhentos mil reais).
O Simples Nacional (Lei complementar nº 123/2006) estabelece normas gerais relativas ao tratamento diferenciado e favorecido a ser dispensado às microempresas e empresas de pequeno porte no âmbito dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios, especialmente no que se refere:
À apuração e recolhimento dos impostos e contribuições da União, dos Estados, do Distrito Federal e dos Municípios, mediante regime múltiplo de arrecadação, excluindo obrigações acessórias.
Ao cumprimento de obrigações trabalhistas e previdenciárias, excluindo obrigações acessórias.
Ao acesso a crédito e ao mercado, inclusive quanto à preferência nas aquisições de bens e serviços pelos Poderes Públicos, à tecnologia, ao associativismo e às regras de inclusão.
À arrecadação, à fiscalização e à cobrança compartilhada pelos entes federados, adotado cadastro nacional múltiplo de contribuintes.
A Lei Complementar nº 123/2006
estabelece normas gerais relativas ao tratamento diferenciado e favorecido a ser dispensado às microempresas e empresas de pequeno porte no âmbito dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios.
estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dá outras providências.
dispõe sobre convênio que permite aos Estados e ao Distrito Federal deliberarem sobre a remissão dos créditos tributários, constituídos ou não, decorrentes das isenções, dos incentivos e dos benefícios fiscais ou financeiro-fiscais.
estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Para os efeitos da Lei Complementar nº 123, de 14 de dezembro de 2006, consideram-se microempresas ou empresas de pequeno porte:
I. a sociedade empresária.
II. a sociedade simples.
III. a empresa individual de responsabilidade limitada.
IV. o empresário a que se refere o Código Civil.
Estão corretos os itens
I, II, III e IV.
II, III e IV, apenas.
I, III e IV, apenas.
I e II, apenas.
No prazo de 60 (sessenta dias) a contar da entrada em vigor da Lei Complementar nº 123, de 14 de dezembro de 2006, os membros do Comitê Gestor Municipal deverão ser definidos e indicados em Decreto do Executivo, podendo, assim, elaborar seu regimento interno. Com base no que foi dito, a afirmativa INCORRETA é:
No regimento interno deverá ser definida a Secretaria Executiva.
Poderá o Poder Executivo conferir caráter normativo às decisões do Comitê Gestor Municipal, ad referendum do Poder Executivo Municipal.
O regimento interno da Secretaria Executiva é responsabilidade dos membros do Comitê Gestor Municipal.
A função de membro do Comitê Gestor Municipal não será remunerada, sendo seu exercício considerado de relevante interesse público.
Os membros do Comitê Gestor Municipal deverão ser definidos e indicados em Decreto do Executivo e, no prazo máximo de 30 (trinta) dias, elaborar seu regimento interno.
De acordo com a Lei Complementar no 123/06, microempresas devem auferir, em cada ano, receita bruta máxima de:
R$ 100.000,00.
R$ 1.000.000,00.
R$ 360.000,00.
R$ 240.000,00.
R$ 500.000,00.
Segundo a lei complementar 123/2006, art. 3, item I, no caso das microempresas, o empresário, a pessoa jurídica, ou a ela equiparada, aufere, em cada ano-calendário, receita bruta igual ou inferior a quanto?
R$ 500.000,00
R$ 560.000,00
R$ 240.000,00
R$ 410.000,00
R$ 360.000,00
Segundo a lei complementar 123/2006, art. 3, parágrafo 1:
“O produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado nas operações em conta alheia, não incluídas as vendas canceladas e os descontos incondicionais concedidos”, trata-se
da receita bruta.
da dívida ativa.
da certidão negativa.
da obrigação tributária.
do sujeito passivo.
A microempresa inscrita no SIMPLES nacional somente será desenquadrada desse regime quando o limite de sua receita bruta anual ultrapassar os limites fixados em lei.
Conforme previsto no Código Civil, um empresário, pessoa física, devidamente registrado no Registro de Empresas Mercantis, que tem receita bruta anual de até 100 mil reais pode receber os benefícios destinados às microempresas em seu estatuto nacional.



