







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O depósito do valor cadastral do imóvel, para fins de lançamento de imposto territorial rural, é insuficiente para permitir a imissão provisória na posse.
Certo
Errado
Estágio da receita pública no qual o contribuinte comparece ao estabelecimento bancário autorizado e quita o carnê de pagamento do tributo no respectivo valor atribuído pela fazenda pública, denomina-se:
empenho.
arrecadação.
pagamento
liquidação.
As características da "efetividade ou potencialidade" do serviço público ensejam a criação e cobrança de:
contribuição de melhoria
empréstimo compulsório
A contribuição de intervenção no domínio econômico hoje vigente incide sobre as receitas decorrentes da exportação, para o exterior, de gasolina, dísel e querosene de aviação.
A CPMF, instituída por emenda constitucional, é espécie tributária de taxa.
Assinale a opção correta.
A Constituição Federal de 1988 impede que o Imposto sobre a Renda e proventos de qualquer natureza incida sobre as diárias e ajudas de custo pagas pela União, pelos Estados, Distrito Federal e Municípios.
O parcelamento suspende a exigibilidade das obrigações acessórias do crédito tributário e impede lançamentos de tributos e penalidades relacionados com as suas obrigações principais e acessórias.
O Imposto sobre Produtos Industrializados não incide sobre produtos industrializados destinados ao exterior, excluídos os semiindustrializados definidos em lei complementar.
O Imposto sobre a Renda e proventos de qualquer natureza não pode incidir sobre receita ou rendimento oriundo do exterior, cabendo à lei estabelecer as condições e o momento em que se dará sua disponibilidade.
Podem ser instituídos impostos federais, estaduais ou municipais sobre o patrimônio, a renda e os serviços não relacionados com as finalidades essenciais dos partidos políticos e de suas fundações.
Avalie as formulações seguintes, relativas a tributo e suas espécies, consideradas as pertinentes disposições da Constituição Federal e do Código Tributário Nacional, e, ao final, assinale a opção que corresponde à resposta correta.
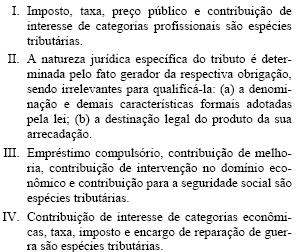
Apenas as formulações II e III são corretas.
Apenas as formulações III e IV são corretas.
Apenas as formulações I e III são corretas.
Apenas a formulação II é correta
Apenas as formulações I e II são corretas
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) A base de cálculo do imposto sobre a importação de produtos estrangeiros, quando a alíquota seja específica, é o preço normal que o produto, ou seu similar, alcançaria, ao tempo da importação, em uma venda em condições de livre concorrência, para entrega no porto ou lugar de entrada do produto no País.
( ) É facultado ao Poder Executivo, nas condições e nos limites estabelecidos em lei, alterar as alíquotas ou as bases de cálculo do imposto sobre a importação de produtos estrangeiros.
( ) A posse de imóvel por natureza, como definido na lei civil, localizado fora da zona urbana do Município, não constitui fato gerador do imposto sobre propriedade territorial rural.
F, V, F
F, F, V
F, F, F
V, F, V
V, V, F
Julgue os itens abaixo e marque, a seguir, a opção que apresenta resposta correta.
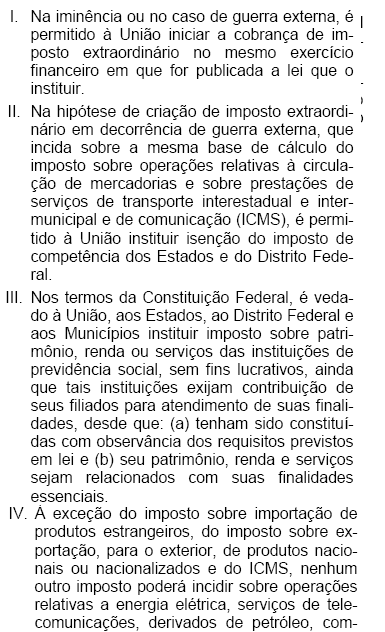
Apenas I e IV estão corretos
Apenas I e II estão corretos.
Apenas II e IV estão corretos.
Apenas III e IV estão corretos.
Apenas III está correto.
A Constituição Federal estabelece requisitos a serem atendidos pela lei que instituir contribuição de intervenção no domínio econômico relativa às atividades de importação ou comercialização de petróleo e seus derivados, gás natural e seus derivados e álcool combustível. Entre tais requisitos, que a referida lei instituidora do tributo deve atender, está o seguinte
A alíquota da contribuição não poderá ser diferenciada por produto, exceto na hipótese de comercialização de produto no mercado interno.
A alíquota da contribuição não poderá ser reduzida por ato do Poder Executivo.
A base de cálculo da contribuição não poderá recair sobre o valor aduaneiro das mercadorias e produtos, na hipótese de operação de importação.
Os recursos arrecadados com a referida contribuição serão destinados ao financiamento de projetos ambientais relacionados com a indústria do petróleo e do gás, sem prejuízo das demais destinações constitucionalmente previstas.
Os recursos arrecadados com a referida contribuição não poderão ser destinados ao financiamento de programas de infra-estrutura de transportes nem ao pagamento de subsídios a preços ou transporte de álcool combustível, gás natural e seus derivados e derivados de petróleo, entre outros.
Responda com base na Constituição Federal.
• É vedado que as contribuições sociais para a seguridade social tenham base de cálculo própria de impostos?
• Incide contribuição social para a seguridade social sobre aposentadoria e pensão concedidas pelo regime geral de previdência social?
• As contribuições sociais para a seguridade social sobre a folha de salários, a receita ou o faturamento de pessoas jurídicas poderão ter alíquotas ou bases de cálculo diferenciadas, em razão da atividade econômica ou da utilização intensiva de mão-de-obra?
Sim, não, não
Sim, sim, sim
Sim, sim, não
Não, não, sim
Não, sim, sim
Em relação à Contribuição de Intervenção no Domínio Econômico sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível (Cide), é incorreto afirmar que
as operações de importação e de comercialização no mercado interno de querosene de aviação constituem fatos geradores da Cide.
o formulador de combustível líquido, derivados de petróleo e derivados de gás natural é contribuinte da Cide.
a base de cálculo da Cide, na comercialização no mercado interno, é o valor da operação de que decorrer a saída, do estabelecimento do contribuinte, de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível.
a Cide não incide sobre as receitas de exportação, para o exterior, de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível
é responsável solidário pela Cide o adquirente de mercadoria de procedência estrangeira, no caso de importação realizada por sua conta e ordem, por intermédio de pessoa jurídica importadora.
A contribuição de melhoria, nos termos do CTN, tem como fato gerador a valorização do imóvel do contribuinte em razão de obra pública. Cada contribuinte não pode ser obrigado a pagar quantia superior à valorização de seu imóvel. O total arrecadado, por sua vez, não pode ser superior ao custo da obra.
Os impostos, conforme as características que determinam sua exigibilidade, são classificados em categorias. Aponte a única opção incorreta.
direto
pessoal
adicional
especial
real
Assinale a opção correta.
Compete supletivamente à União instituir contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas, como instrumento de sua atuação nas respectivas áreas.
A instituição das contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas depende de lei complementar de caráter geral que defina o fato gerador e a base de cálculo.
Os Estados, o Distrito Federal e os Municípios poderão reter a contribuição federal, cobrada de seus servidores, para o custeio, em benefício desses, de sistemas de previdência e assistência social.
Os rendimentos do trabalho pagos ou creditados, a qualquer título, a pessoa física que preste serviços à empresa não pode ser objeto da contribuição para a seguridade social por constituírem base de cálculo de outra exação, o imposto de renda.
As contribuições para a seguridade podem ser exigidas imediatamente, por não se lhe aplicar a anterioridade da data da publicação da lei que as houver instituído ou modificado em relação ao exercício financeiro da cobrança.
A Taxa de Coleta Domiciliar do Lixo tem como fato gerador:
o exercício regular, pelo Poder Público Municipal, da vigilância e fiscalização do tratamento e reciclagem de lixo domiciliar
o exercício regular, pelo Poder Público Municipal, da vigilância e fiscalização do recolhimento de lixo domiciliar no âmbito da Cidade do Rio de Janeiro, efetuado por empresas públicas ou privadas, desde que autorizadas ao exercício dessa atividade
a utilização efetiva ou potencial do serviço público, prestado ou posto à disposição do contribuinte, de coleta domiciliar de lixo ordinário, reunindo o conjunto das atividades de recolhimento do lixo relativo ao imóvel, do transporte do lixo e de sua descarga
a efetiva prestação de serviço, pelo Poder Público Municipal, de coleta domiciliar de lixo, varrição de ruas e limpeza de logradouros públicos, por meio de órgãos destinados a essa atividade, empresas públicas ou concessionárias de serviços públicos
No tocante à teoria das normas do direito tributário, é correto afirmar que
os tributos devem ser instituídos por lei complementar.
os Estados e os Municípios podem instituir empréstimo compulsório para atender despesas extraordinárias decorrentes de calamidade pública.
o imposto sobre a transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD) terá suas alíquotas máximas fixadas pelo Senado Federal.
o imposto sobre serviço (ISS) de competência dos Municípios não pode ter suas alíquotas máximas fixadas por lei complementar, por ofensa ao princípio da autonomia municipal.
os tratados e as convenções internacionais não prevalecem sobre a legislação interna.
No que tange às espécies de obrigações tributárias diz-se que
o descumprimento da acessória converte-se em principal, relativamente à penalidade pecuniária.
a acessória consiste em levar dinheiro aos cofres públicos como pagamento de impostos, taxas e contribuições de melhoria.
a principal corresponde ao cumprimento de obrigação positiva ou negativa de caráter não pecuniário.
todas são decorrentes de atos administrativos emanados da autoridade competente para tributar.
a existência de um ato legislativo, um sujeito ativo e outro passivo são suficientes para constituir a principal ou a acessória.



