







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Acerca dos impostos, é correto afirmar que:
podem ter fato gerador vinculado ou não-vinculado.
inexiste vedação à vinculação da sua receita a órgão, fundo ou despesa.
todos os entes federados têm competência privativa e também competência residual para instituir outros impostos, desde que observada a vedação de bitributação e de bis in idem.
os impostos, sempre que possível, terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte.
Assinale a opção correta acerca da instituição de tributos.
É válida a cobrança, pelo município, de contribuição de melhoria que estabeleça como base de cálculo a valorização dos imóveis.
As universidades públicas podem instituir taxa de matrícula com o objetivo de custear programa de assistência a alunos carentes.
É legítimo o estabelecimento, pelo município, de taxa de renovação anual de licença para localização, instalação e funcionamento de estabelecimento comercial, para custear o poder de polícia para tal fim instituído.
É válida a cobrança, pela União, de taxa de fiscalização de atividade poluidora, ainda que não exercida, de fato, qualquer fiscalização, ingressando o tributo nos cofres públicos como se imposto fosse, dada sua competência residual.
É legal a instituição de taxa municipal para custear a limpeza dos logradouros públicos, já que tal serviço é específico, divisível e possível de ser vinculado a cada contribuinte.
Assinale a alternativa correta:
O imposto transmissão causa mortis e doação, de quaisquer bens ou direitos é de competência exclusiva dos Municípios e do Distrito Federal.
O imposto sobre transmissão "inter vivos", a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição é de competência dos Estados e do Distrito Federal.
Compete exclusivamente aos Municípios a instituição da Contribuição de Melhoria.
Compete exclusivamente à União instituir empréstimos compulsórios.
Analise as proposições a seguir:
I – Na Súmula 545, o Supremo Tribunal Federal proclamou a distinção entre taxas e preços públicos utilizando o critério da compulsoriedade.
II – Os serviços de fornecimento de água e energia elétrica têm sido considerados pelo STF e pelo STJ como sujeitos a preço público.
III – No entendimento consolidado do STJ, o prazo prescricional para o ajuizamento de ação de repetição de indébito de tarifas de água e esgoto é o estabelecido no Código Civil.
IV – Configurada determinada contraprestação de serviços como preço público, passará a ser regida pelas regras que regulamentam o respectivo setor, conforme o regime legal, mas não se sujeitará às limitações e institutos próprios do regime jurídico tributário
De acordo com as proposições apresentadas, estão CORRETAS:
somente I, II e IV
somente I, II e III
somente II e III
I, II, III e IV
somente II, III e IV
Considerando a majoração, para o patamar de 25%, da contribuição previdenciária dos servidores públicos de determinado ente federado, associada à incidência do imposto de renda de 27,5%, assinale a opção correta a respeito do efeito confiscatório e da contribuição previdenciária.
O aumento da referida contribuição previdenciária pode ser exigido na data de publicação da respectiva norma.
A referida majoração não caracteriza efeito confiscatório, uma vez que, na verificação da onerosidade, o aumento não se soma à alíquota do imposto de renda.
A vedação do efeito confiscatório aplica-se tanto aos tributos propriamente ditos quanto às multas pelo descumprimento da legislação tributária.
A finalidade extrafiscal justifica a tributação confiscatória.
A referida contribuição previdenciária não incide sobre o décimo terceiro salário dos servidores.
O Estado de Minas Gerais institui programa por meio do qual pretende estimular os municípios mineiros a proceder à correta disposição dos resíduos sólidos urbanos. Para tanto, celebra convênio, ao qual devem aderir os municípios, por intermédio do qual será concedida verba de fundo estadual específico para o meio ambiente, desde que o ente municipal aderente passe a destinar os resíduos sólidos a aterro sanitário regularmente instalado e institua, no prazo de até cinco anos, taxa que objetive o custeio do serviço. A taxa assim instituída tem a seguinte característica:
depende de previsão legal
distingue taxa e preço público
incide sobre serviço público essencial
configura os requisitos da utilização efetiva, especificidade e divisibilidade da prestação
atrela o repasse de verba de fundo estadual destinado ao meio ambiente à instituição de tributos por parte do ente municipal
As contribuições para o PIS/PASEP e COFINS incidem sobre a receita bruta das empresas, sobre a importação e sobre a folha de salários das empresas.
Constitui competência comum da União, dos Estados, dos Municípios e do Distrito Federal instituir:
impostos extraordinários na iminência ou em caso de guerra externa
imposto de competência privativa de outro ente federativo
contribuições previdenciárias dos servidores públicos
impostos não previstos no elenco constitucional
impostos municipais dos Territórios
Espécie tributária que decorre do poder de polícia estatal:
empréstimo compulsório.
imposto.
taxa.
tarifa pública.
contribuição de melhoria.
Tem como fato gerador a utilização efetiva ou a possibilidade de utilização, pelo contribuinte, de serviços municipais de conservação de ruas dotadas de guias:
Contribuição de melhoria das vias públicas.
Taxa de limpeza pública.
Taxa de conservação de vias públicas.
Contribuição de limpeza pública.
Defini-se imposto como:
o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte;
a exigência financeira à pessoa privada ou jurídica para usar certos serviços fundamentais ou, pelo exercício do poder da polícia, imposta pelo governo ou alguma organização política ou governamental;
o tributo cuja obrigação tem por fato gerador uma situação que representa um benefício especial auferido pelo contribuinte;
a tomada compulsória de certa quantidade em dinheiro do contribuinte a título de “empréstimo”, que efetuará o resgate em certo prazo, conforme as determinações estabelecidas por lei;
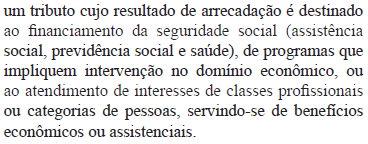
Sobre as espécies tributárias existentes na legislação brasileira, considere as afirmativas a seguir.
I. O imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte, sendo a competência e a limitação previstas na Constituição Federal de 1988.
II. A contribuição de melhoria será determinada pelo rateio da parcela do custo da obra a cada imóvel, pelos imóveis situados na zona beneficiada em função dos respectivos fatores individuais de valorização.
III. As contribuições de melhoria cobradas pelos Estados têm como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
IV. A União e os Estados podem instituir empréstimos compulsórios em caso de calamidade pública que exija auxílio federal impossível de atender com os recursos orçamentários disponíveis.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
Acerca das taxas, é correto afirmar que:
podem ser cobradas em razão da prestação de serviço específico e divisível ou em razão do exercício do poder de polícia e, ainda, pelo uso de bem público.
a taxa tem de ser instituída por lei, mas essa pode delegar a fixação do montante devido ao Chefe do Poder Executivo ou a outro órgão, de maneira que seja estabelecido por ato administrativo normativo.
as taxas não podem ter base de cálculo própria de impostos.
as taxas só podem ser exigidas pela utilização efetiva dos serviços públicos específicos e divisíveis, jamais pela utilização potencial, mediante colocação à sua disposição mediante atividade administrativa em efetivo funcionamento.
Analise as assertivas abaixo e, depois, responda:
I- Não é permitido no ordenamento jurídico pátrio o cometimento, a pessoas de direito privado, do encargo ou da função de arrecadar tributos;
II- Tem competência tributária, no Brasil, somente as pessoas políticas, ou seja, a União, os Estados, os Municípios e o Distrito Federal;
III- A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo relevantes para qualificá-la a denominação e demais características formais adotadas pela lei;
IV- Contribuinte do imposto sobre importação é o importador ou quem a lei a ele equiparar e também o arrematante de produtos apreendidos ou abandonados;
V- Para efeitos de incidência do Imposto sobre a Propriedade Predial e Territorial Urbana, entende-se como zona urbana a definida em lei municipal, observada a existência conjunta e obrigatória de meio-fio ou calçamento, com canalização de águas pluviais, abastecimento de água, rede de iluminação pública, com ou sem posteamento para distribuição domiciliar e escola primária ou posto de saúde a uma distância máxima de 3 (três) quilômetros do imóvel, cujos melhoramentos deverão ser construídos ou mantidos pelo Poder Público.
Todas as alternativas estão corretas.
Somente a alternativa II está correta.
As alternativas I, III e V estão incorretas.
As alternativas IV e V estão corretas.
Somente as alternativas I e III estão incorretas.
Dentre as contribuições de seguridade social, estão as contribuições previdenciárias. Há contribuição previdenciária devida pelos segurados e contribuição devida pelas empresas. A respeito de tais contribuições, é correto afirmar que:
tanto os segurados empregados quanto as empresas empregadoras, como contribuintes, devem contribuições calculadas sobre o salário-de-contribuição e, portanto, com base de cálculo sujeita a limites mínimo e máximo.
o aposentado do regime geral que permanece na ativa ou que retorna à atividade como empregado não precisa mais se sujeitar à retenção de contribuição previdenciária pelo empregador.
o servidor público sujeito a regime próprio de previdência, mas que também desenvolver atividade que o caracterize como segurado obrigatório do regime geral de previdência, contribuirá para ambos.
não há previsão de retenção na fonte das contribuições devidas pelos segurados contribuintes individuais quando percebam remuneração de pessoa jurídica.
Quanto ao Imposto sobre a Transmissão de Bens Imóveis - ITBI, podese afirmar:
I. O ITBI não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade .preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil.
II. Não estão incluídos no campo de incidência do imposto de transmissão inter vivos de bens imóveis os direitos reais de garantia.
III. Incluem-se no campo de incidência do imposto de transmissão inter vivos de bens imóveis a doação feita em vida pelo doador do imóvel.
IV. A competência para instituir o imposto de transmissão inter vivos de bens imóveis pertence aos municípios.
Somente as proposições II, III e IV estão corretas.
Somente as proposições I, III e IV estão corretas.
Somente as proposições I, II e III estão corretas.
Somente as proposições I, II e IV estão corretas.
Todas as proposições estão corretas.
O Poder Público tem competência para determinar a um administrado a abstenção de determinado fato, no que concerne aos costumes, em razão de interesse público. Para o exercício dessa atividade, a Administração Pública tem autorização para exigir a seguinte cobrança:
taxa
tarifa
imposto
preço público
contribuição de melhoria
São exemplos de incentivos fiscais e incentivos creditícios dados pelos órgãos da administração pública às pessoas jurídicas do setor privado, respectivamente:
Isenção do ICMS aos exportadores de calçados – Redução da alíquota de IPI para os automóveis;
Redução da alíquota de IPI para os automóveis – isenção do ICMS para os exportadores de calçados;
Redução da alíquota do ICMS para produtos da Cesta básica – Parcelamento do IPTU vencido em anos anteriores;
Parcelamento do IPTU vencido em anos anteriores – Redução da alíquota do ICMS para produtos da Cesta básica;
Nenhuma das anteriores.
Analise as assertivas e assinale a alternativa que aponta as corretas. Compete aos Estados e ao Distrito Federal instituir impostos sobre
I. transmissão causa mortis e doação, de quaisquer bens ou direitos.
II. serviços de qualquer natureza.
III. operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior.
IV. propriedade de veículos automotores.
Apenas I, III e IV.
Apenas I e III.
Apenas II e III
Apenas II e IV.
I, II, III e IV.



