







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Tributo obrigatório, independente de qualquer atividade estatal é:
Uma taxa.
Uma contribuição de melhoria.
Um empréstimo compulsório.
Um Imposto.
A respeito das espécies de tributos, é correto afirmar que
a União, os Estados e o Distrito Federal, e os Municípios poderão instituir, exclusivamente, os seguintes tributos: impostos, taxas e contribuições de melhoria.
de acordo com o Código Tributário Nacional, considera-se imposto o tributo vinculado a qualquer atividade estatal específica.
a taxa é um tributo não vinculado a uma atuação estatal específica e tem, como possível fato gerador, o exercício regular do poder de polícia.
a instituição de contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas, é de competência exclusiva da União.
a contribuição de melhoria é o tributo cobrado em função da realização de obras e prestação de serviços.
Considere:
I
. ITCMD (Imposto sobre a transmissão causa mortis e doação de bens ou direitos).II
. ISS (Imposto sobre serviços de qualquer natureza).III
. ITBI (Imposto sobre a transmissão intervivos de bens imóveis e direitos a eles relativos)IV
. IPVA (Imposto sobre a propriedade de veículos automotores)V
. IPI (Imposto sobre produtos industrializados)Compete aos Estados e ao Distrito Federal instituir os impostos indicados APENAS em
II e III.
I e IV.
I.
II, III e V.
II.
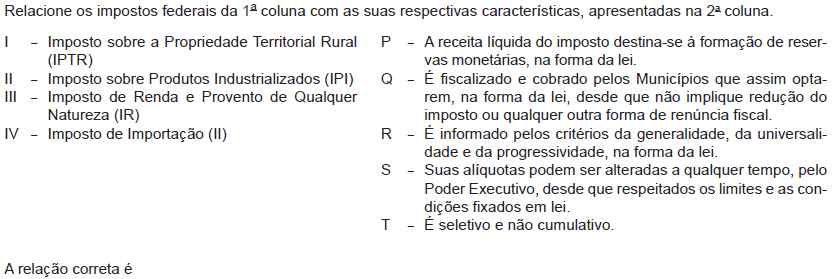
I – Q , II – T , III – P , IV – R
I – Q , II – T , III – R , IV – S
I – R , II – S , III – T , IV – P
I – S , II – P , III – R , IV – Q
I – T , II – S , III – Q , IV – P
Os impostos cobrados pela União, pelos estados, pelo Distrito Federal e pelos municípios, no âmbito de suas respectivas competências, são tributos cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte. Portanto, o Estado não fica vinculado a nenhuma contraprestação para o contribuinte que pagou o referido imposto.
Os impostos, de acordo com o fato gerador, podem ser classificados em três categorias:
− IP - Impostos sobre Patrimônio
− IR - Imposto sobre a Renda
− IMS - Impostos sobre Mercadorias e Serviços Identifique a classificação dos impostos abaixo e depois assinale a sequência correta.
( ) Imposto sobre Operações Financeiras
( ) Imposto sobre a Propriedade de Veículos Automotores
( ) Imposto sobre Prestação de Serviços
( ) Imposto Territorial Rural
O tributo que tem por fato gerador o exercício regular do poder de polícia, como, por exemplo, a fiscalização dos serviços notariais e registrais, é denominado
imposto.
taxa.
contribuição de melhoria.
emolumento.
contribuição de interesse de categoria profissional ou econômica.
Em relação à classificação dos tributos, analise as assertivas e assinale a alternativa que aponta as corretas.
I. Imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte.
II. A taxa é um gravame bilateral, contraprestacional e sinalagmático.
III. Segundo o Princípio da Exclusividade das Taxas, no Brasil são modalidades de taxas: taxa de serviço público, específico ou geral, taxa de segurança ou de iluminação pública, bem como a taxa de polícia ou de fiscalização.
IV. O fato gerador da contribuição de melhoria é a valorização ou o benefício imobiliário decorrente de uma obra pública.
Apenas I e II.
Apenas II e III.
Apenas I, II e III.
Apenas I, II e IV.
I, II, III e IV.
Sobre as normas do Sistema Tributário Nacional e do Meio Ambiente, assinale a opção incorreta:
Lei complementar poderá estabelecer critérios especiais de tributação, com o objetivo de prevenir desequilíbrios da concorrência, sem prejuízo da competência de a União, por lei, estabelecer normas de igual objetivo.
A Floresta Amazônica brasileira, a Mata Atlântica, a Serra do Mar, o Pantanal Mato-Grossense e a Zona Costeira são patrimônio nacional, e sua utilização far-se-á, na forma da lei, dentro de condições que assegurem a preservação do meio ambiente, inclusive quanto ao uso dos recursos naturais.
O imposto sobre propriedade territorial rural não incidirá sobre pequenas glebas rurais, definidas em lei, mesmo quando seu proprietário possua outro imóvel.
O ouro, quando definido em lei como ativo financeiro ou instrumento cambial, sujeita-se exclusivamente à incidência do imposto referente as operações de crédito, câmbio e seguro, ou relativas a títulos ou valores mobiliário.
A base de cálculo da COFINS, no regime de incidência não cumulativa, corresponde ao valor do faturamento mensal, entendido como o total das receitas auferidas pela pessoa jurídica, considerando as exclusões e deduções da base de cálculo permitidas pela legislação pertinente, e aplicando-se a alíquota de
1,65%
3,0%
3,65%
7,6%
11,33%
Dadas as assertivas abaixo, assinale a alternativa correta. Em matéria de taxas, o Supremo Tribunal Federal pacificou entendimento de que o disposto no § 2º do art. 145 da Constituição Federal (“As taxas não poderão ter base de cálculo própria de impostos”):
I. Interpreta-se como aceito em tradicional doutrina, de que a base de cálculo identifica a natureza do tributo (Alfredo Augusto Becker, Amílcar de Araújo Falcão, etc.).
II. Interpreta-se como proposto em doutrina mais recente, que nega importância aos critérios tradicionais de identificação (dentre os quais a base de cálculo) e classificação dos tributos em três espécies (Marco Aurélio Greco e outros).
III. Interpreta-se dando por constitucional a adoção, no cálculo da taxa, de um ou mais elementos da base de cálculo própria de determinado imposto, desde que não haja integral identidade entre uma base e outra.
IV. Interpreta-se dando por inconstitucional a adoção de bases de cálculo para taxas que tomem um ou mais elementos da base de cálculo própria de determinado imposto.
V. Interpreta-se mediante recurso ao princípio da razoabilidade, admitindo-se coincidências de base de cálculo de taxas e de impostos em alguns casos e em outros não.
Está correta apenas a assertiva III.
Estão corretas apenas as assertivas I e IV.
Estão corretas apenas as assertivas II e IV.
Estão corretas todas as assertivas.
Nenhuma assertiva está correta.
O programa com o objetivo de propiciar aos funcionários e servidores públicos civis e militares participação na receita dos órgãos e entidades integrantes da administração pública direta e indireta, nos âmbitos federal, estadual e municipal e das fundações é o
PIS.
PASEP.
COFINS.
IRPF.
IRPJ.
Complete as lacunas: A/O _____ será recolhida/o, de uma só vez, __________.
Imposto sindical – semestralmente.
Imposto sindical – mensalmente.
Contribuição sindical – anualmente.
Contribuição sindical – semestralmente.
Acerca dos tributos, é CORRETA a seguinte proposição:
A anuidade devida à Ordem dos Advogados do Brasil (OAB) é uma espécie de contribuição social.
A taxa somente pode ser cobrada se houver a efetiva utilização do serviço público.
A contribuição sindical e a contibuição confederativa são espécies de contribuição social.
Por meio da base de cálculo, é possível identificar o tipo de tributo.
O empréstimo compulsório é tributo que pode ser instituído pela União mediante lei ordinária.
Assinale a alternativa correta no que diz respeito a tributos.
A União, os estados, o Distrito Federal e os municípios poderão instituir os seguintes tributos: impostos; tarifas, em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição; e contribuição de melhoria, decorrente de obras públicas.
As contribuições não poderão ter base de cálculo própria de impostos.
É obrigatória, para maior transparência da cobrança do tributo, a cobrança da tarifa para o custeio do serviço de iluminação pública na fatura de consumo de energia elétrica.
Os municípios e o Distrito Federal poderão instituir tarifa, na forma das respectivas leis, para o custeio do serviço de iluminação pública.
Compete exclusivamente à União instituir contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas.
Antes mesmo das aulas começarem, a tributação do material escolar “levou bomba”. Conforme levantamento do IBPT, os impostos embutidos no preço do material escolar de grande consumo chegam a 47,49%, como é o caso da caneta, seguida de 42,71% do tubo de cola, entre outros produtos. A participação média dos impostos pode chegar a 30% do valor da lista de materiais, dependendo dos itens buscados. Os impostos, na verdade, incidem em várias etapas da cadeia, como produção e faturamento, folha de pagamento e até lucro. Os impostos referentes às várias etapas da cadeia supracitada são, respectivamente:
ICMS, IPI, PIS e Cofins; INSS e FGTS e, finalmente, Imposto de Renda.
IPVA, IPI ; IPTU e, finalmente, INSS.
IPCA, INPC; IPVA e, finalmente, FGTS.
IPI, IPC; PIS-PASEP e, finalmente, Cofins.
Confunde-se com a figura do tributo, uma vez que se origina de fato cuja ocorrência faça nascer a obrigação de prestação, nos termos da lei. Confunde-se, ainda, com tributo porque, em ambos, há uma prestação pecuniária instituída por lei, com caráter compulsório, e cuja satisfação independe de atividade discricionária do poder público. Trata-se de
empréstimo compulsório.
imposto de renda de pessoa física.
imposto de renda de pessoa jurídica.
taxas e contribuições de melhoria.
taxas e contribuições emergenciais.
Segundo o Sistema Tributário Nacional (STN), detalhado na constituição, assinale a alternativa correta.
Segundo o STN, os tributos são impostos, taxas e contribuições de melhoria.
Como regra geral, os impostos terão caráter impessoal, pois impostos pessoais violariam o princípio da igualdade de todos perante a lei.
A contribuição de melhoria tem como limites individual e total, respectivamente, a despesa realizada e o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
As taxas cobradas pela União, pelos estados, pelo Distrito Federal ou pelos municípios, no âmbito de suas respectivas atribuições, têm como fato gerador o exercício regular do poder de polícia, ou a utilização efetiva de serviço público específico prestado ao contribuinte.
A Constituição permite que lei ordinária vincule impostos ao objeto de sua geração. Por exemplo, não há óbice em vincular o valor arrecadado de imposto sobre propriedade de veículos automotores à manutenção de estradas.



