







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O estimador de máxima verossimilhança para a variância de W é a variância amostral.
Certo
Errado
Se W denota a média amostral, então o estimador de máxima verossimilhança para a mediana populacional é W × ln(2).
Certo
Errado
Seja (X1, X2, ..., Xn) uma amostra aleatória simples de uma variável aleatória X com a seguinte função de distribuição acumulada:
F(x) = 1 – e–θx
O que se pode dizer sobre o estimador de máxima verossimilhança de θ?
É igual à média aritmética da amostra.
É igual ao inverso da média aritmética da amostra.
É igual à média geométrica da amostra.
É igual à média harmônica da amostra.
Precisa dos dois primeiros momentos da distribuição de X.
Assinale a alternativa que indica a que se refere à propriedade dos Estimadores de Máxima Verossimilhança (EMV) descrita na afirmação:
O Teorema do Limite Inferior de Cramer-Rao afirma que, para um dado parâmetro qualquer, existe um limite inferior para a variância das estimativas não viciadas. Para grandes amostras, os EMV, atingem esse limite e, portanto, têm a menor variância possível dentre as estimativas não viciadas.
Invariância.
Normalidade Assintótica.
Consistência.
Eficiência Assintótica.
Escalabilidade.
A estimativa de máxima verossimilhança da probabilidade p é igual a 0,625.
Certo
Errado
Seja x = (1, 2, 3) uma amostra de observações independentes de X com função de densidade:
f(x, λ) = λe –λx, para x ≥ 0
O logaritmo natural da função de verossimilhança é:
ℓ(λ∣x)=λ3e−6λ
2
2e –2
ℓ(λ∣x)=3ln(λ)−6λ
3e –3
Considere uma amostra de tamanho n da distribuição uniforme contínua definida no intervalo (0, 𝜃), com 𝜃 > 0. Qual é o estimador de máxima verossimilhança para o parâmetro 𝜃?
(∑i=1nxi) /n
min (x1,...,xn)
max (x1,...,xn)
0,5 [min (x1,...,xn)+max(x1,...,xn)]
Satisfazendo condições matemáticas de regularidade, a estimação de máxima verossimilhança é um método de estimação que permite usar uma amostra para estimar parâmetros populacionais. NÃO é propriedade atribuída aos estimadores de máxima verossimilhança:
Eficiência.
Consistência.
Princípio da invariância.
Normalidade assintótica.
Assintoticamente não viesado.
Considerando um modelo de regressão linear múltipla de posto completo e variância constante, pode-se obter as estimativas dos coeficientes de regressão por meio dos métodos de máxima verossimilhança (βMV^) e mínimos quadrados (βMQ^). A relação existente entre os estimadores obtidos por meio destes dois métodos é:
βMV^= 2βMQ^
βMV^= βMQ^
βMV^= 21βMQ^
βMV^= βMV^
O teor de argila em solos é uma variável aleatória X, cuja função densidade de probabilidade é dada por:
f(x; a) = axa–1, para a > 0 e 0 < x < 1.
Seja X1, X2, ..., Xn uma amostra aleatória de tamanho n e identicamente distribuída com densidade f(x; a). O estimador de máxima verossimilhança de a, representado por â, é:
â = ∑i=1nXin
â = n∑i=1nXi
â = −n∑i=1nlog(Xi)
â = −∑i=1nlog(Xi)n
O comandante do exército solicita ao oficial, especialista em estatística, uma análise dos dados obtidos em sua missão para poder tomar decisões em relação aos próximos passos. Nessa primeira conversa, o oficial pergunta ao comandante qual é o tipo de inferência que ele deseja que seja realizada. Em relação aos dois tipos de inferência (Clássica ou Bayesiana) é correto afirmar:
na inferência Bayesiana, o parâmetro é considerado um escalar (ou um vetor) fixo e desconhecido, que, por sua vez, é quantificado em termos de probabilidades e formalmente denominado como distribuição a priori.
na inferência Bayesiana, as informações a posteriori e amostrais permitem modelar e atualizar as estimativas dos parâmetros a priori por meio da regra de Bayes.
O parâmetro, na inferência clássica, é um escalar (ou um vetor) conhecido, porém fixo.
na inferência Bayesiana, a verossimilhança é a forma mais completa de expressar o estado do conhecimento sobre o fenômeno investigado. Toda pergunta específica é respondida a partir da análise dela, pois ela contém toda a informação necessária para a inferência.
na inferência Bayesiana, o Teorema de Bayes indica como a priori e a verossimilhança devem ser combinadas para produzir a distribuição a posteriori que reflete o conhecimento atualizado sobre o parâmetro.
Considerando uma amostra de tamanho n da distribuição normal com média (𝜇) e variância (𝜎2), os estimadores de máxima verossimilhança para 𝜇 e 𝜎2 são dados, respectivamente, por:
n−11 ∑i=1n e n−11 ∑i=1n (xi−x)2
n−11∑i=1nxi e n1∑i=1n(xi−x)2
n1∑i=1nxi e n−11∑i=1n(xi−x)2
n1∑i=1nxi e n1∑i=1n(xi−x)2
Considere uma amostra aleatória simples, 𝑋𝑖 (ou seja, os 𝑋𝑖 são independentes e identicamente distribuídos), de tamanho n, da distribuição geométrica, de tal forma que:
𝑃(𝑋 = 𝑥) = 𝑝 (1 − 𝑝)𝑥−1, 𝑥 = 1,2,3, …
O estimador de máxima verossimilhança para 𝑝 é X1.
O estimador de máxima verossimilhança para 𝑃(𝑋 > 1) é:
X21+X2−1;
X1−1;
X;1
1−X1;
1−X2+X21.
Seja {1, 1, 2, 2, 4} uma amostra de uma população cuja distribuição é exponencial com parâmetro β. Determine o estimador de máxima verossimilhança para β e assinale a alternativa correta.
0,1.
0,2.
0,5.
1.
2.
A estimativa de máxima verossimilhança da probabilidade π é igual a 0,75.
Certo
Errado
A estimativa de máxima verossimilhança para o parâmetro b é igual a 0,1.
Certo
Errado
Independentemente do fato de o estimador ser do tipo mínimos quadrados ordinários ou de máxima verossimilhança, os parâmetros estimados do modelo de regressão linear serão os mesmos.
Certo
Errado
Os valores das remunerações pagas aos prestadores de serviços para uma empresa, em R$ 1.000,00, foram considerados uniformemente distribuídos no intervalo [0, λ]. Uma amostra aleatória, com reposição, de tamanho 8, ou seja: {2,0; 1,2; 2,6; 2,4; 1,2; 2,2; 2,5; 1,9}, foi extraída da população formada por esses valores. Uma estimativa pontual de λ, em R$ 1.000,00, utilizando o método da máxima verossimilhança, é igual a
2,4
2,0
1,8
1,2
2,6
Sejam 𝑓(𝑥; 𝜃) a função densidade de probabilidade, com 𝜃 unidimensional, θ^ o estimador de máxima verossimilhança e 𝑔(. ) uma função monótona. Utilizando a propriedade da invariância do estimador de máxima verossimilhança, qual é o estimador de 𝑔(𝜃)?
g(θ^)
g^(𝜃)
g^ (θ^)
Considere a seguinte distribuição de probabilidade:
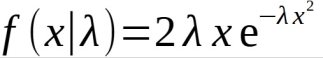
Em uma amostra de tamanho n desta distribuição, qual é o estimador de máxima verossimilhança de λ ?
A variância amostral.
A média amostral ao quadrado.
O segundo momento amostral.
O inverso da média amostral.
O inverso do segundo momento amostral.



