







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Seja X1, X2, ... Xn uma amostra aleatória simples de uma distribuição  com parâmetro
 unidimensional. Em relação ao método de estimação de por máxima verossimilhança é INCORRETO afirmar que:
será, se existir, o ponto do espaço paramétrico para o qual a função de verossimilhança é máxima;a função de verossimilhança L() é dada por L( ; x1,...,xn) =  ;
em muitos casos, o estimador de máxima verossimilhança é dado pela solução de 
como a função logarítmica é monótona crescente, o ponto do espaço paramétrico que faz com que L( ) seja máxima coincide com o ponto que faz com que logL() seja máxima, de modo que também é possível encontrar o estimador de máxima verossimilhança de �� pela solução de

se T é o valor de no espaço paramétrico que é a solução de  , então eT é o estimador de máxima verossimilhança de .
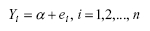 com
 , independentes,
 , não-aleatório. O estimador de máxima-verossimilhança de
 é:





Se a população for normal, então o estimador de máxima verossimilhança para  é tendencioso.
Assinale a opção que dá a variância assintótica do estimador de máxima verossimilhança de P(X=0).


