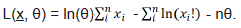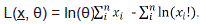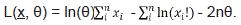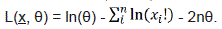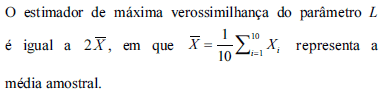Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se utilizarmos a análise de regressão para avaliar a relação entre o logaritmo da variável de interesse e a passagem do tempo, então, o coeficiente angular representará:
a intensidade da tendência linear da variável de interesse.
o logaritmo da taxa de crescimento da variável de interesse.
o logaritmo do acréscimo linear na variável de interesse quando avançamos uma unidade no tempo.
o logaritmo da taxa de crescimento da variável aleatória de interesse, acrescida do número 1 (um).
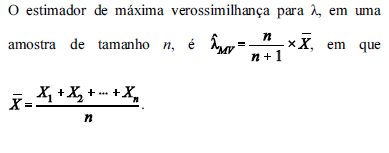
Considere uma amostra independente e identicamente distribuída x1, x2, ..., xn de uma densidade f(x)=θe(0x)1, x ≥ 0, θ > 0. O estimador de máxima verossimilhança de θ e o valor de x são, respectivamente:
X e θ
X1 e θ1
X1 e θ
Xn e θn
X e θ1
Uma amostra de tamanho n = 13 de uma variável aleatória uniforme no intervalo (0,θ), resultou nos seguintes valores:
0,5 | 2,3 | 0,8 | 1,2 | 0,5 | 0,8 | 0,1 | 1,4 | 0,5 | 1,1 | 1,6 | 2,4 | 1,4 |
Obtenha a estimativa para θ, pelo método da máxima verossimilhança, e assinale a opção correta.
1,50
2,00
2,24
2,40
2,52
Suponha que as variáveis aleatórias Y1, Y2, ..., YN satisfaçam Yi = β x2i + εi, i = 1, 2, 3, ..., n, onde X1, X2, ..., Xn são constantes fixas e os erros ε1, ε2, ..., εn são independentes e identicamente distribuídos de uma distribuição normal com medidas zero e variância constante σ2 . O estimador de mínimos quadrados de β e o estimador de máximo verossimilhança de β são dados, respectivamente, por:
i∑xi2i∑yixi2 e i∑xi2i∑yixi2
i∑xi3i∑yixi e i∑xi3i∑yixi
i∑xi2i∑yixi2 e i∑xi4i∑yixi2
i∑xi4i∑yixi2 e i∑xi4i∑yixi2
i∑xi4i∑yixi2 e i∑xi3i∑yixi
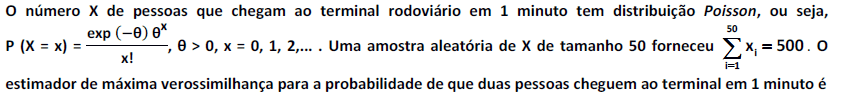
Seja a amostra aleatória de tamanho n, [x1, x2, x3, ... , xn ], tomada de uma distribuição de Poisson com parâmetro θ, na busca do Estimador de Verossimilhança desse parâmetro θ, o logaritmo da Função de Verossimilhança é
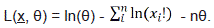
![]()
![]()
![]()
![]()
![]()

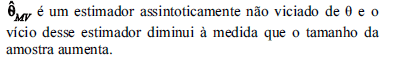
Se os dados seguissem uma distribuição normal, a expressão matemática que permite calcular a variância estimada pelo método de máxima verossimilhança teria denominador igual a 9.
Certo
Errado
A função de verossimilhança associada a uma amostra aleatória simples de tamanho n de uma certa distribuição com parâmetro θ, é dada por:
L(θ) = c . e(-n θ). θΣxi
Considerando que o somatório indicado é tomado de 1 até n, e que c é constante em relação a θ, assinale a opção que corresponde ao estimador de máxima verossimilhança de θ.
Σxi / n
Σxi2 / n
Σxi
n / Σxi
Σ (xi − x)2 / n