Questões de Concurso sobre Estimador de Máxima Verossimilhança


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
215 questões encontradas
Questões por página
20
Mais recentes
 

Ensaios em laboratório, tendo probabilidade θ (desconhecida) de sucesso em cada tentativa, são realizados sucessiva e independentemente até a ocorrência do primeiro sucesso. Para cada realização experimental, seja X a variável aleatória que representa o número de ensaios realizados até a ocorrência do primeiro sucesso.

Se quatro realizações são feitas em laboratório, obtendo-se a amostra {3, 3, 4, 5}, o estimador de máxima verossimilhança para θ, à luz dessa amostra, é dado por


A
1/3

B
1/5

C
1/15

D
4/15

E
47/60

Seja s2 o estimador não tendencioso de σ2, a variância do termo estocástico εi no modelo de regressão linear simples Yi = α + βXi + εi onde os εi são independentes e identicamente distribuídos com εi ~ N(0, σ2), i = 1,2,...,n.


Assim, o estimador de máxima verossimilhança de σ2 seria dado por:


A

S2


B


C


D


E

Uma ferramenta descritiva para avaliação e diagnóstico do modelo é o gráfico de resíduos. Nesse gráfico, os resíduos devem apresentar-se dispostos aleatoriamente em torno do ponto zero.


C
Certo

E
Errado

Suponha que o modelo ajustado tenha aproximadamente a forma Y = -2X + B, em que B é uma estimativa do intercepto. Nessa situação, estima-se que cada juiz acrescentado ao tribunal representa uma redução de dois dias, em média, no tempo para a conclusão de um processo nesse tribunal.


C
Certo

E
Errado

Os tempos de vida X (em 100 horas) dos itens produzidos em uma fábrica seguem distribuição exponencial de parâmetro λ:


f(x) = λe-λx, x > 0,λ > 0.


Uma amostra aleatória de 5 itens forneceu a sequência a seguir.


3 5 8 4 5


Se utilizarmos o estimador de máxima verossimilhança, a estimativa de λ calculada com base nessa amostra será


A

0,2


B

0,5


C

2


D

2,5


E

5

Se o valor zero for contemplado pelo intervalo de confiança do coeficiente linear, é correto afirmar que o coeficiente ajustado não foi estatisticamente significativo.


C
Certo

E
Errado

Considere que a distribuição dos tempos Y siga uma distribuição normal e que o analista efetue o ajuste do modelo pelo método da máxima verossimilhança. Nessa situação, o modelo ajustado será diferente do modelo ajustado pelo método de mínimos quadrados ordinários.


C
Certo

E
Errado

Se a estimativa do coeficiente angular do modelo for inferior a -2, com base nesse valor, é correto inferir que a variável X explica parte da variação de Y de modo significativo.


C
Certo

E
Errado

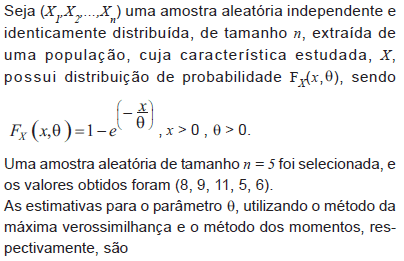
Seja (X1,X2,...,Xn) uma amostra aleatória independente e identicamente distribuída, de tamanho n, extraída de uma população, cuja característica estudada, X, possui distribuição de probabilidade Fx(x,θ)


Uma amostra aleatória de tamanho n = 5 foi selecionada, e os valores obtidos foram (8, 9, 11, 5, 6).


As estimativas para o parâmetro θ, utilizando o método da máxima verossimilhança e o método dos momentos, respectivamente, são


A

39/5 e 39/5


B

39/5 e 39


C

39 e 39


D

11 e 5


E

11 e 39/5

A associação entre E e F pode ser corretamente representada por um modelo de regressão linear simples na forma F = a + bE, em que a = 50 e b = 15.

C
Certo

E
Errado
   
Gerar simulado