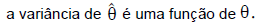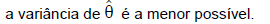Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Seja X1, X2, ... , Xn uma amostra aleatória proveniente de uma variável aleatória X com distribuição Normal (0,σ2). Então, o Estimador de Máxima Verossimilhança para σ2 será
σ^2 = ∑i=1n Xi2.
σ^2 = ∑i=1n Xi2/n.
σ^2 = ∑i=1n Xi2 /(n−1).
σ^2 = (∑i=1n X1)2 /
Um artigo publicado em uma revista da área de saúde descreve um estudo que investiga a relação entre exposição ao barulho e hipertensão. Um modelo de regressão linear simples entre a variável resposta de interesse, y (aumento da pressão sanguínea) e x (nível da pressão sonora) é ajustado e apresentado no artigo como:
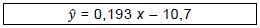
Considerando que todas as suposições para o ajuste do modelo foram verificadas e satisfeitas e que os coeficientes do modelo foram estatisticamente significantes a 5%, o valor -10,7 representa

a estimativa da resposta quando x é igual a zero.
a estimativa do valor esperado da resposta quando x é igual a zero.
a resposta quando x é igual a zero.
o valor esperado da resposta quando x é igual a zero.
Considere Y1, Y2, ... , Yn, n variáveis aleatórias independentes, cada uma com distribuição Normal (α + βxi, σ2), onde xi é conhecido para i=1, 2, ..., n. Nesse caso, os estimadores de Máxima Verossimilhança de α e de β serão dadas por
α^ = Yˉ- β^ Xˉ e β^ = ∑i=1nXi2−nX2∑i=1nXi Yi −nX Y
α^ = Yˉ+ β^ Xˉ e β^ = ∑i=1nXi2−nX2∑i=1nXi Yi −nX Y
α^ = Yˉ+ β^ Xˉ e β^ = ∑i=1n Xi2 − X 2∑i=1n XiYi−n X Y
α^ = Yˉ- β^ Xˉ e β^ = ∑i=1nXi2−nX2∑i=1nXi Yi −nX Y
Com relação aos métodos de estimação, é correto afirmar que
o estimador de máxima verossimilhança é sempre não viesado.
o estimador de máxima verossimilhança é sempre eficiente.
o estimador obtido pelo método dos momentos é sempre função de uma estatística suficiente.
o método de estimação dos mínimos quadrados só deve ser usado quando a suposição de normalidade dos erros for satisfeita.
na estimação da média (μ ) e da variância( σ 2 ) de uma distribuição Normal, os estimadores de máxima verossimilhança para μ e para σ2 coincidem com aqueles obtidos pelo método dos momentos.
Os valores de A, B e C presentes no quadro abaixo, são, respectivamente:
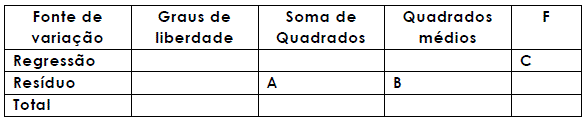
O coeficiente de determinação do modelo, que significa o valor que mede o efeito da variável explicativa X: ano de fabricação do carro, na variação de Y:preço de venda do carro, é, aproximadamente,
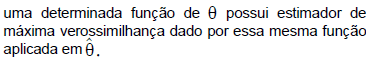
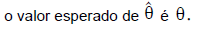
Avalie se as afirmativas a seguir, relacionadas à estimação por máxima verossimilhança de um parâmetro θ, são falsas (F) ou verdadeiras (V).
( ) A função de verossimilhança de um conjunto de variáveis aleatórias é definida como a função de densidade (ou de probabilidade) conjunta dessas variáveis olhada como função de θ.
( ) Se X1, X2, ..., Xn é uma amostra aleatória simples de uma densidade uniforme no intervalo (0, θ), o estimador de máxima verossimilhança de θ é máx{Xi}, ou seja, é a n-ésima estatística de ordem.
( ) Se X1, X2, ..., Xn é uma amostra aleatória simples de uma densidade N(µ, σ2), σ conhecida, o estimador de máxima verossimilhança de µ é a média amostral.
Na ordem apresentada, as afirmativas são, respectivamente,
F, V e F.
V, F e F.
F, V e V.
V, F e V.
V, V e V.
Se yk^ representa o modelo ajustado pelo método da máxima verossimilhança para a k-ésima observação, e se
denota a sua variância, é correto afirmar que
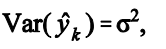
para cada ![]()
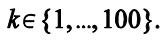
Certo
Errado
A média do erro quadrático (mean squared error) do estimador σ^2 é maior que Var (σ^2).
Certo
Errado
Uma variável aleatória X tem a seguinte função de densidade:
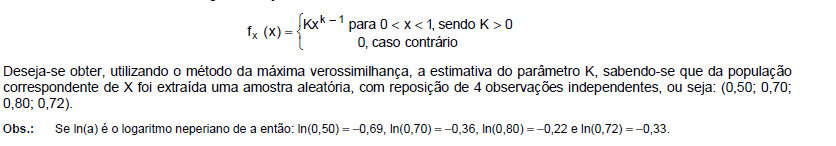
A estimativa encontrada para K, com base na amostra, foi de
A estimativa de máxima verossimilhança para a variância de X, que corresponde à variância amostral, é maior ou igual a 9.
Certo
Errado
O Método de Mínimos Quadrados (MQ), o Método dos Momentos (MM) e o de Máxima Verossimilhança (MV) estão entre os mais usados para estimação pontual de parâmetros.
Sobre esses, é correto afirmar que:


O estimador de máxima verossimilhança para a função de densidade da distribuição normal em questão é f^(x)=σ^2π1 exp[−21(σ^x−μ^)2]
Certo
Errado