







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao estudar o tempo de chegada, em minutos, de clientes ao caixa de uma farmácia, um pesquisador modelou essa variável por uma distribuição exponencial. A fim de estimar o parâmetro da distribuição, tomou a seguinte amostra: 2, 3, 1, 5, 1, 6.
A partir da situação hipotética precedente, assinale a opção em que é apresentada, para essa amostra, a estimativa de máxima verossimilhança do desvio padrão populacional.
1
2,5
3
5
18
Se ε segue uma distribuição normal, o estimador de máxima verossimilhança e o estimador de mínimos quadrados geram as mesmas estimativas para α e β.
Certo
Errado
Durante testes de precisão em uma base, registrou-se o tempo (em segundos) entre o acionamento e o impacto de um tipo de munição. Supõe-se que esse tempo X segue uma distribuição exponencial com parâmetro L > 0, ou seja f(x,L) = Le-Lx1 x ≥ 0. Uma amostra aleatória simples de tamanho n forneceu os tempos (x1,x2......, xn). Com base nesses dados, calcule o estimador de máxima verossimilhança para o parâmetro Le assinale a opção Correta.
L^=∑i=1nxi2n
L^=∑i=1nxin−2
L^=∑i=1nxin−1
L^=∑i=1nxin
L^=∑i=1nxin−4
O erro padrão teórico do estimador de máxima verossimilhança de α^ é igual αn, em que n representa um tamanho de amostra suficientemente grande
Certo
Errado
Acerca dos critérios de mínimos quadrados ordinários (MQO) e de máxima verossimilhança (MV), amplamente utilizados na estimação de parâmetros em modelos estatísticos, assinale a opção correta.
O critério de MQO é sempre preferível ao critério de MV, pois não faz pressupostos sobre a distribuição dos erros.
O critério de MV requer que os erros sigam uma distribuição normal, para ser aplicado em qualquer situação.
Os critérios de MQO e de MV fornecem os mesmos resultados em todos os casos, independentemente das suposições feitas sobre os erros ou da forma do modelo.
O critério de MV é usado exclusivamente para modelos lineares, enquanto o critério de MQO pode ser usado em qualquer tipo de modelo.
O critério de MQO minimiza a soma dos quadrados dos resíduos, enquanto o critério de MV maximiza a probabilidade (ou a densidade) de se observarem os dados amostrais, conforme os parâmetros do modelo.
Seja X uma variável aleatória normalmente distribuída com média µ e variância σ2, em que µ e σ2 são desconhecidos. Sejam μ^ e σ2^ os estimadores de máxima verossimilhança para µ e σ2, respectivamente.
É correto afirmar:
o estimador de máxima verossimilhança para σ2 é não tendencioso (ou não viciado).
o estimador de máxima verossimilhança para µ não difere do estimador obtido pelo método dos momentos e resulta em um estimador tendencioso (ou viciado).
o estimador de máxima verossimilhança para µ não difere do estimador obtido pelo método dos momentos, no entanto os estimadores para σ2 obtidos pelos dois métodos diferem.
o estimador de máxima verossimilhança para σ2 não difere do estimador obtido pelo método dos momentos e resulta em um estimador tendencioso (ou viciado).
os estimadores de máxima verossimilhança obtidos nesse caso diferem dos estimadores obtidos pelo método dos momentos.
Uma urna contém bolas douradas e prateadas. A proporção de bolas douradas na urna é θ. Uma amostra aleatória de tamanho n = 5 bolas, com reposição, resulta em 3 bolas douradas e 2 bolas prateadas. Seja Xi = 1, se a i-ésima bola retirada for dourada, e Xi = 0, se a i-ésima bola retirada for prateada, para i = 1, 2, 3, 4, 5.
Qual é a função de verossimilhança de θ, associada à amostra observada?
L(θ;x) = θ3(1-θ) 2
L(θ;x) = θ5(1-θ)5
L(θ;x) = θ5
L(θ;x) = θ2(1-θ)3
L(θ;x) = (1-θ)5
Avalie se as afirmativas a seguir, acerca das características de um bom estimador são falsas (F) ou verdadeiras (V).
( ) Um bom estimador de um parâmetro θ deve ser não tendencioso para θ.
( ) Um bom estimador de um parâmetro θ deve ter a maior variância possível.
( ) Um bom estimador de um parâmetro θ deve ter erro médio quadrático máximo.
As afirmativas são, respectivamente,
F – F – F.
F – V – F.
V – V – V.
V – F – F.
V – F – V.
Considere que a variável aleatória Z apresenta a seguinte função densidade de probabilidade:
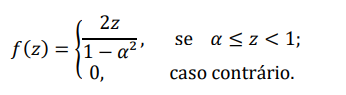
Uma amostra aleatória de 8 valores da variável Z resultou nas seguintes observações: 0,35; 0,24; 0,48; 0,54; 0,36; 0,28; 0,21; e, 0,66. De acordo com os resultados obtidos por essa amostra, qual a estimativa para 𝜶 obtida a partir do método de máxima verossimilhança?
0,21.
0,24.
0,36.
0,66.
Não há estimador de máxima verossimilhança para a moda de W, já que o valor da moda não depende da probabilidade p.
Certo
Errado
No contexto de inferência Bayesiana, qual é o estimador pontual obtido da distribuição à posteriori quando se utiliza a função perda quadrática?
Moda.
Média.
Mediana.
Amplitude.
O estimador de máxima verossimilhança é igual ao ponto que maximiza a função de verossimilhança, sendo obtido de forma analítica para modelos probabilísticos simples. Quando não é possível obter o máximo da função de verossimilhança de forma analítica, qual método iterativo pode ser usado?
Gauss-Seidel.
Newton-Raphson.
Mínimos quadrados.
Quadratura Gaussiana.
Suponha que o tempo X, em dias, até que uma debênture incentivada aumente seu valor de mercado em 30%, seja uma variável aleatória com função de densidade
f(x) = θ2xe−θx ; x > 0.
O tempo médio registrado, com base nas observações de uma amostra aleatória simples, foi de 400 dias.
Com base nessa amostra, a estimativa de máxima verossimilhança do parâmetro θ é:
1/40;
1/80;
1/100;
1/200;
1/400.
A estimativa da variância do estimador de máxima verossimilhança do parâmetro δ é igual a 0,32.
Certo
Errado
Qual propriedade exige que o estimador deve convergir para o valor “correto” à medida que o tamanho da amostra se torna infinito?
Eficiência
Supereficiência
Suficiência
Insuficiência
Consistência
A estimação por métodos computacionais é uma área da estatística que utiliza técnicas computacionais para estimar parâmetros desconhecidos em modelos estatísticos. Assinale a alternativa correta em relação aos métodos:
Métodos de Máxima Verossimilhança: essa técnica busca encontrar os valores dos parâmetros que minimizem a função de verossimilhança, que mede a probabilidade dos dados observados dado o modelo. O MLV não é amplamente utilizado, pois pode ser aplicado a um único tipo de model: a regressão linear.
Métodos de Monte Carlo: Abrangem simulações estocásticas para avaliar parâmetros. O Método Monte Carlo Sequencial é um exemplo, onde amostras aleatórias são originadas para aproximar a distribuição do parâmetro de interesse.
Modelos Aditivos Generalizados (MAG): Esses modelos não combinam a flexibilidade dos modelos aditivos com a estrutura dos modelos lineares generalizados. Eles são inúteis para lidar com os dados não lineares e heterocedásticos.
Nenhuma das alternativas está correta.
O estimador de máxima verossimilhança para a variância de W é a variância amostral.
Certo
Errado
Em um modelo de regressão linear simples, o estimador de máxima verossimilhança para o coeficiente angular (inclinação) é igual a:
correlação (x,y) / desvio padrão (x);
correlação (x,y) / variância (x);
covariância (x,y) / correlação (x,y);
covariância (x,y) / desvio padrão (x);
covariância (x,y) / variância (x).
É uma técnica que busca localizar os valores dos parâmetros que ampliam a função de verossimilhança, que mede a probabilidade dos dados pesquisados dado o modelo. Esse método é amplamente utilizado e pode ser aplicado a diversos tipos de modelos, como regressão linear, modelos lineares generalizados e outros. Esse conceito refere-se a:
Método de Monte Carlo.
Método de Máxima Verossimilhança.
Aproximação de Laplace.
Nenhuma das alternativas.
Uma empresa faz pesquisas na área ambiental. Sabe-se que o tempo entre secas (em anos) em determinada região no Brasil segue uma distribuição exponencial com parâmetro β.
Considere uma amostra de tamanho 5 cujos elementos são 15, 18, 20, 22 e 25.
Aplicando o método da máxima verossimilhança, o valor da estimativa de β é
0,01.
0,03.
0,05.
0,10.
0,12.



