







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma amostra aleatória simples X1, X2, X3, X4, de tamanho 4, será obtida de uma distribuição de probabilidades populacional com média μ e variância σ2.
Considere que o seguinte estimador de μ será usado
Xˉ = (X1 + X2 + X3 + X4)/4.
A média e a variância de Xˉ valem, respectivamente,
μ e σ2/2.
μ/2 e σ2/4.
μ/4 e σ2/4.
μ e σ2/4.
2μ e σ2.
Seja X uma variável aleatória apresentando uma distribuição desconhecida. Utilizando o Teorema de Tchebichev encontrou-se que a probabilidade mínima de a variável pertencer ao intervalo (20,30) é igual a 75%. Se a média de X apresenta valor igual a 25, verifica-se que a variância de X é igual a
4,00
2,25
1,44
6,25
2,56
As variâncias de T1, T2, T3 e T4 valem respectivamente
σ2; σ2/
σ2;σ2/
σ2/
σ2/
σ2/
A tabela abaixo apresenta a quantidade de notas fiscais emitidas por cinco diferentes empresas ao longo de um período:
Empresa | Quantidade de notas fiscais |
A | 100 |
B | 112 |
C | 95 |
D | 87 |
E | 106 |
Total | 500 |
A variância da quantidade de notas fiscais emitidas pelas cinco empresas é de:
8,65.
10,21.
53,45.
74,80.
85,30.
Verifica-se que uma variável aleatória X tem uma função densidade de probabilidade dada por f(x) = {Kx+1,se0,caso0≤x≤2contraˊrio , sendo K um parâmetro real diferente de 0. O valor da variância de X é igual a
25/9
11/36
25/49
49/36
49/9
Se, em determinada semana, as ações da PETROBRAS fecharam o pregão com as cotações, em unidades monetária, iguais a 10,0; 9,0; 11,0; 12,0 e 8,0, respectivamente de segunda à sexta-feira, então a variância dessas cotações foi igual a 2,0.
Certo
Errado
Em uma cidade, a quantidade de pessoas contaminadas por covid-19 é 8 em cada 10 pessoas. Uma sala de aula de uma universidade dessa cidade tem 15 estudantes. Nesta sala, o número esperado de estudantes contaminados por covid-19 e sua variância são:
3 e 2,4.
3 e 1,5.
12 e 2,4.
12 e 1,5.
12 e 5,8.
Var(Y=y M=m)=m.
Certo
Errado
Considerando-se que n = 80,se V0 for a variância do estimador Xˉaas propiciado pela amostragem aleatória simples para a estimação da média populacional de X, então V ≤ V0.
Certo
Errado
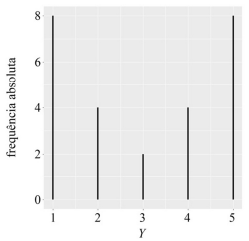
Considere que a figura acima mostre a distribuição de frequências absolutas de uma variável Y. Nesse caso, a variância amostral dessa variável é igual a
1,54.
2,00.
2,88.
3,00.
3,75.
Se V = 0,03, então n < 80.
Certo
Errado
Considere a matriz de variância e covariância amostral ⎣⎢⎡100010001⎦⎥⎤ . A variância amostral total e a variância amostral generalizada são, respectivamente,
3 e 1
2 e 1
1 e 1
3 e 3
1 e 3
O orçamento de um saco de cimento em 5 lojas diferentes teve os seguintes valores: R$ 32,00; R$ 29,00; R$ 32,00; R$ 33,00 e R$ 34,00. Logo, pode-se afirmar que a variância amostral de custos, em reais, para os 5 orçamentos apresentados é igual a:
2,8.
6,4.
4,2.
3,0.
3,5.
Para todo n suficientemente grande, Var [U~n]> Var[Uˉn].
Certo
Errado
O trade off entre variância e viés é afetado pela utilização de polinômios, com graus que variam de zero a três, em que o emprego de polinômios de ordem ímpar produz sempre melhores resultados no que diz respeito à redução da variância e viés que os de ordem par, seja para estimativas com regressões locais constantes e lineares, seja para as estimativas de ordem quadrática e cúbica.
Certo
Errado
A média do erro entre a média calculada e as observações reais em um conjunto de dados é conhecida como variância.
Certo
Errado
Um modelo muito utilizado para explicar o retorno de um ativo é o CAPM (Capital Asset Pricing Model). Esse modelo afirma que o excesso de retorno do ativo em relação ao ativo livre de risco é proporcional, em média, ao excesso de retorno do mercado, novamente em relação ao ativo livre de risco. Se denotarmos o retorno do ativo na data ti por Ri, o retorno do mercado na data ti por Mi e o retorno do ativo livre de risco por Rf (assumido constante no tempo), então o CAPM pode ser escrito como
𝑅𝑖 − 𝑅𝑓 = 𝛽 (𝑀𝑖 − 𝑅𝑓) + 𝜀𝑖 ,
onde os resíduos 𝜀𝑖 são assumidos independentes e identicamente distribuídos com média 0 e variância σ2 . Observamos retornos conforme a tabela a seguir.
i | 𝑅𝑖 | 𝑀𝑖 |
1 | 0,1 | 0,2 |
2 | 0,0 | -0,1 |
3 | -0,1 | -0,2 |
4 | 0,3 | 0,0 |
5 | 0,2 | 0,1 |
Note que as médias amostrais de R e M são Rˉ = 0,1 e Mˉ = 0,0, e as variâncias amostrais de R e M são ambas 0,025.
Assumindo-se o modelo CAPM e 𝑅𝑓 = 5%, se a média do excesso de retorno para o mercado é 10%, a estimativa da média do excesso de retorno para o ativo é de:
1,5%;
6%;
8%;
10%;
60%.
Sobre a variância e o desvio padrão, é correto afirmar que
são medidas que apresentam a mesma unidade dos valores de um conjunto de dados numéricos.
são medidas que medem a dispersão dos dados em torno da média do conjunto de dados.
são medidas de posição/locação de um conjunto de dados numéricos.
não apresentam relação entre si.
o desvio padrão é o valor absoluto da variância.
Se n =100, então n1 = n2 = 25 e n3 = 50.
Certo
Errado



