







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No Artigo 105, da Lei nº 4.320, de 1964 (Normas Gerais de Direito Financeiro), define expressamente os elementos que a Demonstração do Balanço Patrimonial deve demonstrar.
Considerando o que está estabelecido no referido artigo, assinale a alternativa que NÃO representa um dos elementos componentes do Balanço Patrimonial.
O Ativo Temporário.
O Passivo Financeiro.
O Saldo Patrimonial.
As Contas de Compensação.
A inscrição em dívida ativa constitui receita pública, pois representa o ingresso efetivo de recursos financeiros nos cofres públicos oriundos da cobrança judicial de créditos tributários ou não tributários.
Certo
Errado
A Dívida Ativa é um importante potencial de arrecadação para os entes públicos, devendo a sua gestão e cobrança serem tratadas com zelo e efetividade. No que diz respeito à Dívida Ativa, analise os itens a seguir de acordo com a Lei n.º 4.320, de 1964:
I.Dívida ativa não tributária é o crédito da Fazenda Pública dessa natureza, proveniente de obrigação legal relativa a impostos, taxas e contribuições de melhorias, e respectivos adicionais e multas.
II.A Dívida Ativa dos municípios será apurada e inscrita na Procuradoria Geral do Estado.
III.Créditos da Fazenda Pública provenientes do Imposto Sobre Bens e Serviços são exemplos de valores que poderão ser inscritos em dívida ativa tributária.
IV.A Dívida Ativa é uma fonte potencial de fluxos de caixa e é reconhecida contabilmente no ativo.
É correto o que se afirma em:
I e II, apenas.
III e IV, apenas.
I, II, III e IV.
I, III e IV, apenas.
II, apenas.
De acordo com a Lei n.º 4.320/1964, considera-se dívida ativa não tributária crédito da fazenda pública proveniente de
valores referentes a tributos, incluídos seus respectivos adicionais e multas.
custas processuais.
emolumentos relacionados à atividade notarial e registral.
contribuição sindical, por força das alterações promovidas pela recente Reforma Trabalhista.
anuidades devidas aos conselhos profissionais.
Considere as prescrições da Lei n.º 4.320/1964 e os seguintes valores apresentados:
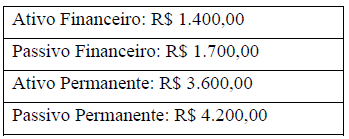
Qual das alternativas abaixo corresponde corretamente ao saldo patrimonial calculado com base nos dados fornecidos:
R$ 1.100,00, positivo.
R$ 1.100,00, negativo.
R$ 2.300,00, positivo.
R$ 900,00, negativo.
R$ 900,00, positivo.
De acordo com a Lei nº 4.320/1964 e o CTN, dívida ativa:
Divide-se em tributária e não tributária, sendo inscrita após constituição definitiva e inadimplência.
É formada apenas por créditos tributários.
Não pode ser parcelada.
Independe de inscrição para cobrança judicial.
É sempre originada de multas administrativas.
Em relação à Lei nº 4.320/1964, assinale a alternativa que apresenta corretamente o conceito de dívida ativa.
Créditos da Fazenda Pública resultantes de tributos e outras receitas, regularmente inscritos após o vencimento do prazo de pagamento.
Empréstimos contraídos pelo governo junto a instituições financeiras para financiamento de projetos públicos.
Obrigações assumidas pelo Estado, perante fornecedores, decorrentes de contratos administrativos.
Recursos financeiros arrecadados pelo governo e ainda não utilizados na execução orçamentária.
Valores previstos no orçamento, mas que ainda não foram arrecadados pela Administração Pública.
Com base na Lei nº 4.320/1964, o valor da despesa de capital executada é igual a 12.
Certo
Errado
Em relação ao previsto na Lei nº 4.320/64, assinale a alternativa correta:
Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
O exercício financeiro não coincidirá com o ano civil.
Dívida Ativa não Tributária é o crédito da Fazenda Pública proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas.
Dívida Ativa Tributária são créditos da Fazenda Pública, tais como os provenientes de empréstimos compulsórios, contribuições estabelecidas em lei, aluguéis ou taxas de ocupação, custas processuais, preços de serviços prestados por estabelecimentos públicos, indenizações e reposições.
De acordo com a Lei 4.320/64, o Balanço Orçamentário demonstrará
as receitas e despesas previstas em confronto com as realizadas.
a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
o ativo e o passivo (financeiro e permanente), o saldo patrimonial e as contas de compensação.
os bens, os valores e as obrigações que possam vir a afetar o patrimônio.
Trata-se de uma importante fonte de receita do setor público, que decorre, dentre outros possíveis determinantes, da incapacidade de pagamento dos contribuintes ou da ineficiência do setor público em arrecadar os tributos lançados no prazo previsto.
O texto se refere à:
Receita da Dívida Ativa.
Receita de Autos de Infração.
Receita Patrimonial.
Receita de Serviços.
Receita da Sonegação.
A inscrição da dívida ativa corresponde ao reconhecimento formal do crédito tributário ou não tributário não pago, habilitando o ente público a cobrar judicialmente o devedor.
Certo
Errado
De acordo com a legislação em vigor, marque a opção correta a respeito da Dívida Ativa.
será inicialmente classificada no Ativo Não - Circulante, e deve ser escriturada como receita orçamentária no exercício em que ocorrer o fato gerador.
será inicialmente classificada no Ativo Não - Circulante, e deve ser escriturada como receita orçamentária no exercício em que for inscrita.
será inicialmente classificada no Ativo Circulante, e deve ser escriturada como receita orçamentária no exercício em que for inscrita.
será inicialmente classificada no Ativo Circulante, e deve ser escriturada como receita orçamentária no exercício em que ocorrer sua arrecadação.
será inicialmente classificada no Ativo Não - Circulante, e deve ser escriturada como receita orçamentária no exercício em que ocorrer sua arrecadação.
O proprietário de uma residência foi notificado pela Secretaria da Fazenda Municipal por um débito de 30.000,00 (trinta mil reais) referente aos quatro exercícios anteriores do IPTU e por isso o contribuinte foi inscrito em dívida ativa. Essa dívida tributária é um crédito proveniente de obrigação legal relativa a tributos, logo a omissão do dever de pagar deve ser registrada e notificada.
De acordo com a lei 4.320/64, os requisitos de inscrição em dívida ativa orientam que deve-se registrar, dentre outras coisas:
o nome do devedor, sem outros dados pessoais, para proteger a privacidade.
o nome do devedor, a quantia devida, a maneira de calcular os juros e mora acrescidos.
a data em que ocorreu o fato gerador, a gestão do governo na época e informações sobre o devedor.
a quantidade de processos administrativos inscritos em Dívida Ativa além do que gerou a notificação.
A inscrição em dívida ativa é ato jurídico que visa legitimar a origem do crédito em favor do(a)
Tribunal de Contas do Estado, órgão responsável por fiscalizar e receber pagamentos das dívidas ativas.
Tribunal de Contas da União, órgão responsável por fiscalizar e receber pagamentos das dívidas ativas.
Fazenda Pública, revestindo o procedimento dos necessários requisitos jurídicos para as ações de cobrança.
Fazenda Pública, revestindo o procedimento dos necessários requisitos jurídicos para as ações de crédito.
Fazenda Pública, revestindo o procedimento dos necessários requisitos jurídicos para as ações judiciais.
No que concerne à Dívida Ativa, analise os itens a seguir de acordo com a Lei n. 4.320 de 1964.
I. Dívida ativa não tributária é o crédito da Fazenda Pública dessa natureza, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas.
II. A dívida ativa da União será apurada e inscrita na Procuradoria da Fazenda Nacional.
III. Créditos da Fazenda Pública provenientes de empréstimos compulsórios são exemplos de dívida ativa tributária.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
II.
II – III.
III.
I – III.
I – II.
A Lei nº 4.320/1964 preconiza que as dotações destinadas à aquisição de imóveis, ou de bens de capital já em utilização, bem como a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital, classificam‑se como
inversões financeiras.
transferências de capital.
amortização de empréstimos.
investimentos.
despesas de custeio.
Assinale a única alternativa que não apresenta uma das despesas de capital previstas na Lei n° 4.320/1964:
Investimentos.
Inversões Financeiras.
Transferências de Capital.
Despesas de Custeio.
De acordo com o art. 39, § 4º da Lei 4.320/64, a receita da Dívida Ativa abrange:
I. Crédito.
II. Atualização monetária.
III. Multa.
IV. Juros de mora.
Quantos dos itens acima está(ão) CORRETO(S)?
Apenas 1 deles.
Apenas 2 deles.
Apenas 3 deles.
Todos os 4.
A Lei nº 4.320/1964, ao instituir Normas Gerais de Direito Financeiro, prevê que as amortizações da Dívida Pública são consideradas
despesas de custeio.
receitas correntes.
induções financeiras.
transferências de capital.
inversões financeiras.



