







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Lei n° 4.320/1964, é correto afirmar que a compensação da obrigação de recolher rendas ou receitas com direito creditório contra a Fazenda Pública:
É permitida.
É obrigatória.
É incentivada.
Não é admitida.
Os créditos da Fazenda Pública, de natureza tributária ou não, exigíveis pelo transcurso do prazo para pagamento, serão inscritos, na forma da legislação própria, como Dívida Ativa. Nos termos da vigente legislação, esses valores deverão ser escriturados como receita orçamentária:
no exercício em que forem arrecadados.
no exercício em que tiverem sido previstos na Lei Orçamentária.
no exercício em que forem lançados.
no exercício em que forem inscritos como Divida Ativa.
no exercício anterior ao do lançamento.
No que concerne o art. 61 da Lei nº 4.320/1964, a nota de empenho indica:
apenas a importância da despesa.
apenas o nome do credor e a especificação da despesa.
o nome do credor, a especificação e a importância da despesa, bem como a dedução desta do saldo da dotação própria.
apenas a dedução da despesa do saldo da dotação própria.
Segundo a Lei nº 4.320/64, a dívida flutuante compreende
a emissão de títulos para pagamento do principal acrescido da atualização monetária.
o compromisso financeiro assumido em razão de mútuo, a abertura de crédito, a emissão e o aceite de título, a aquisição financiada de bens, o recebimento antecipado de valores provenientes da venda a termo de bens e serviços, o arrendamento mercantil e outras operações assemelhadas, inclusive com o uso de derivativos financeiros.
o montante de títulos emitidos pela União, inclusive os do Banco Central do Brasil, Estados e Municípios.
o montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses.
os restos a pagar, excluídos os serviços da dívida, os serviços da dívida a pagar, os depósitos e os débitos em tesouraria.
Em relação à Lei Federal n.o 4.32011964, que dispõe sobre as normas gerais do direito financeiro, assinale a alternativa INCORRETA.
A Lei de Orçamento apresentará todas as receitas e despesas em seus valores brutos, sem qualquer tipo de dedução.
Diante de um déficit orçamentário, a Lei de Orçamento indicará as fontes de recursos que o Poder Executivo fica autorizado a utilizar para atender a sua cobertura.
Na Lei de Orçamento, a discriminação da despesa far-se-á no mínimo por natureza de despesa.
Para efeito de classificação da despesa, considera-se material permanente o de duração superior a dois anos.
A inscrição de créditos de terceiros na dívida ativa da União consubstancia o registro e o reconhecimento da receita, em observância ao regime de competência, sendo essa hipótese legal exceção ao regime de caixa que dita a receita pública.
Certo
Errado
Em 31/12/2021, os demonstrativos de receita da Prefeitura Municipal de CTW apresentaram os seguintes valores:
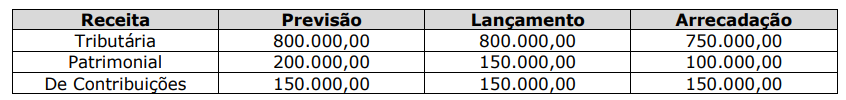
Assinale a alternativa que apresenta o valor a ser inscrito em Dívida Ativa.
R$ 0,00.
R$ 50.000,00.
R$ 100.000,00.
R$ 150.000,00.
R$ 200.000,00.
Assinale a alternativa correta de acordo com Lei Federal nº 4.320/1964.
A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
Os créditos adicionais só poderão ser abertos pelo Poder Legislativo.
A dívida ativa é resultado de operação de crédito por antecipação de receita.
Os créditos adicionais classificam-se em ordinários, especiais e extraordinários.
A dívida ativa cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
Em relação aos créditos da Fazenda Pública, dispostos na Lei nº 4.320/1964 — Normas Gerais de Direito Financeiro, assinalar a alternativa CORRETA:
Dívida Ativa não Tributária é o crédito da Fazenda Pública dessa natureza, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas.
Dívida Ativa Tributária são os créditos da Fazenda Pública, tais como os provenientes de empréstimos compulsórios.
A Dívida Ativa da União será apurada e inscrita na Procuradoria da Fazenda Estadual.
Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
Assinale a alternativa correta de acordo com as disposições da Lei Federal 4.320/1964, com relação à contabilidade patrimonial e industrial.
A administração pública não deve manter registros contábeis relacionados aos serviços industriais, pois são de exclusividade da administração privada.
O levantamento geral dos bens móveis e imóveis terá por base o inventário sintético de cada unidade administrativa e os elementos da escrituração analítica na contabilidade.
A dívida flutuante compreende somente os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou a financeiro de obras e serviços públicos.
São suficientes os registros sintéticos de todos os bens de caráter permanente, não sendo necessária a indicação dos elementos para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.
Os serviços públicos industriais, ainda que não organizados como empresa pública ou autárquica, manterão contabilidade especial para determinação dos custos, ingressos e resultados, sem prejuízo da escrituração patrimonial e financeira comum.
Em uma entidade do setor público, os créditos referentes à dívida ativa devem ser inicialmente registrados
no Ativo circulante.
no Passivo circulante.
no Ativo não circulante.
na Variação patrimonial.
no Passivo não circulante.
Relativo ao tema de exercício financeiro, analisar a sentença abaixo:
O exercício financeiro coincidirá com o ano civil e pertencem a ele as receitas nele arrecadadas e as despesas nele legalmente empenhadas (1ª parte). Dívida Ativa Tributária é o crédito da Fazenda Pública de natureza tributária, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas (2ª parte). Os créditos da Fazenda Pública, de natureza tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias (3ª parte).
A sentença está:
Correta somente em sua 1ª parte.
Correta somente em suas 1ª e 3ª partes.
Correta somente em suas 1ª e 2ª partes.
Correta somente em suas 2ª e 3ª partes.
Totalmente correta.
De acordo com a Lei nº 4.320/1964 e suas alterações, assinale a alternativa INCORRETA.
As propostas parciais de orçamento guardarão estrita conformidade com a política econômica-financeira, o programa anual de trabalho do Governo e, quando fixado, o limite global máximo para o orçamento de cada unidade administrativa.
O ato que abrir crédito adicional indicará a importância, a espécie do mesmo e a classificação da despesa, até onde for possível.
É facultativa a realização de despesa sem prévio empenho.
Caberá aos órgãos de contabilidade ou de arrecadação organizar demonstrações mensais da receita arrecadada, segundo as rubricas, para servirem de base a estimativa da receita, na proposta orçamentária.
O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Um determinado município realizou o levantamento dos casos de inadimplência e verificou existência de casos sobre os quais já foram feitas diversas tentativas de cobranças sem retorno, sobre os quais já se esgotaram todas as possibilidades de recursos e cuja apuração de certeza e liquidez já foi feita, e decidiu realizar a inscrição casos seguintes no cadastro da Dívida Ativa.
1) No mês de janeiro de 2021 o município efetuou a emissão dos carnês para pagamento do Imposto Territorial Predial Urbano – IPTU com vencimento em março, abril e maio de 2021. Esgotado o prazo para pagamento do imposto, alguns contribuintes deixaram de pagar o IPTU.
2) Uma empresa foi autuada pela fiscalização tributária municipal por estar realizando diversas operações sujeitas ao Imposto sobre Serviços – ISS, mas não estar recolhendo corretamente o imposto.
3) Um contribuinte recebeu uma multa aplicada pelo Departamento Municipal de Trânsito como sanção a contravenções cometidas em 2021 e não realizou o pagamento dentro do prazo estipulado.
Considerando a situação apresentada, a inscrição de cada caso no cadastro da Dívida Ativa deverá ser classificada corretamente em
Dívida Ativa Não Tributária; Dívida Ativa Não Tributária; Dívida Ativa Tributária.
Dívida Ativa Não Tributária; Dívida Ativa Tributária; Dívida Ativa Não Tributária.
Dívida Ativa Tributária; Dívida Ativa Tributária; Dívida Ativa Não Tributária.
Dívida Ativa Tributária; Dívida Ativa Não Tributária; Dívida Ativa Tributária.
Nos termos da Lei nº 4.320/1964, o Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, e ainda:
o resultado financeiro e o saldo patrimonial.
as receitas e despesas previstas em confronto com as realizadas e o saldo patrimonial.
o saldo patrimonial e as contas de compensação.
o resultado orçamentário e as contas de compensação.
o resultado financeiro e as receitas extraorçamentárias.
Segundo a Lei nº 4.320/1964, as dotações destinadas a aquisição de imóveis, ou de bens de capital já em utilização, a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação importe aumento do capital; e a constituição ou aumento do capital de entidades ou empresas que visem a objetivos sem caráter comercial ou financeiro são denominadas inversões financeiras.
Certo
Errado
Quanto ao reconhecimento dos custos de empréstimos diretamente atribuíveis à aquisição, à construção ou à produção de ativo qualificável, segundo a norma contábil especifica, esses custos devem ser
capitalizados como parte do custo desse ativo.
reconhecidos no resultado do período de aquisição, construção ou produção diretamente em conta específica do resultado.
capitalizados como parte do ativo, mas somente até o limite da taxa de juros de programas de subsídio ao investimento.
reconhecidos em outros resultados abrangentes.
reconhecidos em ajustes de avaliação patrimonial.
Os créditos da fazenda pública que se tornarem exigíveis pelo transcurso do prazo para pagamento deverão ser inscritos em dívida ativa, independentemente de prévia apuração da liquidez e da certeza desses créditos.
Certo
Errado
Quanto à área de abrangência da contabilidade pública, verifica-se que o Plano de Contas Aplicado ao Setor Público (PCASP) distingue a dívida ativa quanto à origem, conforme previsto na Lei nº 4.320/1964, em dívida ativa tributária e dívida ativa não tributária. Considerando-se o que estabelece a Lei nº 4.320/64, assinale a opção que contenha apenas itens que podem dar origem à inscrição em Dívida Ativa Tributária, segundo a Lei nº 4.320/1964.
Empréstimos compulsórios, contribuições estabelecidas em lei, multa de qualquer origem ou natureza.
Foros, laudêmios, aluguéis ou taxas de ocupação, custas processuais, preços de serviços prestados por estabelecimentos públicos.
Impostos, taxas, contribuição de melhoria e os respectivos adicionais e multas.
Indenizações e créditos decorrentes de obrigações em moeda estrangeira.
Em conformidade com a Lei nº 4.320/1964 - Normas Gerais de Direito Financeiro, sobre o exercício financeiro, analisar a sentença abaixo:
Dívida Ativa Tributária é o crédito da Fazenda Pública dessa natureza, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas, e Dívida Ativa não Tributária são os demais créditos da Fazenda Pública, tais como os provenientes de empréstimos compulsórios, contribuições estabelecidas em lei, multa de qualquer origem ou natureza, inclusive as tributárias, foros, laudêmios, aluguéis ou taxas de ocupação, custas processuais, preços de serviços prestados por estabelecimentos públicos, indenizações, reposições, restituições, alcances dos responsáveis definitivamente julgados, bem assim os créditos decorrentes de obrigações em moeda estrangeira, de sub-rogação de hipoteca, fiança, aval ou outra garantia de contratos em geral ou de outras obrigações legais (1ª parte). A Dívida Ativa da União será apurada e inscrita na Procuradoria da Fazenda Nacional (2ª parte).
A sentença está:
Totalmente correta.
Correta somente em sua 1ª parte.
Correta somente em sua 2ª parte.
Totalmente incorreta.



