







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As receitas correntes destinadas ao pagamento das despesas correntes do governo incluem as receitas tributárias, que englobam os impostos, as taxas, as contribuições de melhorias, as contribuições sociais e de intervenção econômica.
A receita pública no Brasil classifica-se, economicamente, em dois tipos: Receitas Correntes e Receitas de Capital.
Compõem as Receitas Correntes:
Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1
1. Receitas Correntes
2. Receitas de Capital
Coluna 2
( ) Receitas agropecuárias
( ) Receitas com alienação de bens
( ) Receitas com operações de crédito
( ) Receitas de contribuições
( ) Receitas de serviços
( ) Receitas industriais
( ) Receitas patrimoniais
( ) Receitas tributárias
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 – 1 – 1 – 1 – 1 – 1 – 1 – 1
1 – 2 – 2 – 1 – 1 – 1 – 1 – 1
1 – 2 – 2 – 1 – 2 – 2 – 1 – 2
2 – 1 – 1 – 2 – 2 – 2 – 2 – 2
2 – 2 – 2 – 1 – 1 – 1 – 2 – 2
Na Lei Orçamentária do exercício financeiro de 2012 de uma determinada prefeitura, não foi prevista a cobrança de uma parcela referente a aluguéis de alguns imóveis cedidos a terceiros. Em sendo arrecadada essa receita não prevista anteriormente, ela deverá ser classificada como:
receitas diversas
receita patrimonial
receita extraordinária
outras receitas correntes
receita extraorçamentária
Acerca do orçamento público, assinale a alternativa correta.
O exercício financeiro terá a duração de um ano e coincidirá com o ano civil, salvo nos casos em que houver créditos adicionais. Nessa situação, o exercício financeiro será estendido e poderá ultrapassar o prazo de um ano.
O ciclo orçamentário é de um ano, abrangendo as etapas de elaboração do orçamento, execução e controle.
As transferências (feitas) de capital são classificadas como despesas de capital.
A execução orçamentária independe da execução financeira.
As receitas de aplicações financeiras (patrimoniais) são classificadas como de capital, já que derivam da aplicação do capital público.
Os recursos derivados da arrecadação de Impostos e Contribuições denominam-se
Transferências Correntes.
Receitas de Capital.
Mutações Patrimoniais.
Receitas Correntes.
Transferências Financeiras.
Cobrir déficits orçamentários por meio do aumento da tributação da renda fere o princípio da equidade por esse tributo ser regressivo.
De acordo com a Lei no 4.320/64, quando derivadas de impostos e contribuições, as receitas públicas são classificadas como
de capital.
extraordináriaa.
fixas.
correntes.
suplementares.
A taxa de controle e fiscalização ambiental cobrada pelo IBAMA corresponde a receita não tributária, classificada como preço público, que deve ser recolhida compulsoriamente por empresas com atividades potencialmente poluidoras e utilizadoras de recursos naturais.
Com relação à classificação econômica da receita por categoria econômica e por fonte, analise as afirmativas a seguir.
I. As Receitas Correntes incluem mutações patrimoniais nas quais houve uma troca de elementos patrimoniais.
II. As Receitas Correntes incluem a exploração de seu patrimônio e a exploração de atividades econômicas.
III. As Receitas de Capital incluem as provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
Assinale:
se somente a afirmativa II estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
As receitas correntes do orçamento público incluem, entre outros, a receita tributária, que corresponde à oriunda de tributos, conforme o estabelecido na legislação tributária, e os recursos financeiros oriundos da constituição de dívidas.
Assinale a alternativa que indica a receita que é classificada como patrimonial.
Alienação de bens.
Transferências patrimoniais.
Aluguel de imóveis.
Serviços.
Amortização de empréstimos.
A Receita Orçamentária e a consubstanciada no orçamento público, consignada na Lei Orçamentária, cuja especificação deverá obedecer a discriminação constante do anexo n° 3, da Lei Federal n° 4.20/64, na mesma Lei no § 1°do Artigo 11, podemos classificar a receita correntes:
Receitas tributárias, receitas de contribuições, receitas patrimoniais, receitas agropecuárias, receitas industriais, receitas de serviços, transferências correntes e outras receitas correntes.
Receita econômica, receitas de contribuições, receitas financeira, receitas agropecuárias, receitas industriais, receitas de serviços, transferências correntes e outras receitas correntes.
Receita Orçamentária, receitas de contribuições, receitas patrimoniais, receitas agropecuárias, receitas industriais, receitas de serviços, Despesas correntes.
Despesas tributárias, receitas de contribuições, receitas patrimoniais, receitas agropecuárias, receitas industriais, receitas de serviços, receitas correntes.
Receitas tributárias, receitas de contribuições, receitas financeira, receitas agropecuárias, receita econômica, receitas de serviços, transferências correntes e outras receitas correntes.
Considere a arrecadação dos seguintes impostos (Valores em reais):
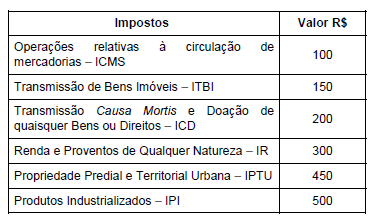
O montante de impostos arrecadados de competência de cada ente da federação foi, em reais,
União - 800; Estado - 250 e Município - 650.
União − 750; Estado − 250 e Município − 700.
União − 950; Estado − 300 e Município − 450.
União - 800; Estado - 300 e Município - 600.
União − 650; Estado − 300 e Município − 750.
Tanto as receitas decorrentes da dívida tributária como as receitas decorrentes da dívida não tributária devem ser classificadas como outras receitas correntes.
Considere:
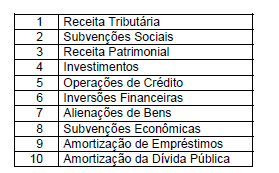
Com base no quadro acima, podem ser classificados como receita e despesa de capital, respectivamente, os itens
De acordo com a origem, as receitas da dívida ativa são classificadas como:
de capital.
derivadas.
tributárias.
outras receitas correntes.
judiciais.
Considere que a arrecadação da Contribuição para o Financiamento da Seguridade Social (COFINS) tenha aumentado durante o último exercício financeiro da União. Nesse caso, é correto afirmar que houve aumento do montante da receita tributária da União no último ano.
A empresa Boi Laranja S.A. presta serviços de assessoria na área de criação de gado. Para o desempenho de suas atividades, é proprietária, há dez anos, de um imóvel no município de Roxo. Em 2010 pagou o IPTU sobre esse imóvel. A prefeitura deverá contabilizar essa receita como
orçamentária, de capital e patrimonial, uma vez que decorreu do patrimônio da empresa.
extraorçamentária, corrente e de serviços, uma vez que a proprietária do imóvel é prestadora de serviços.
extraorçamentária, corrente e agropecuária, uma vez que a atividade da empresa é de assessoria na área de criação de gado.
orçamentária, corrente e tributária, uma vez que decorreu de imposto de competência municipal.
orçamentária, de capital e imobiliária, uma vez que decorreu do imóvel pertencente à empresa.



