







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os itens que definem a discriminação da receita, estabelecidos na Lei no 4.320/64, são identificados por números de código decimal. Convencionou-se denominar este código de natureza de receita.
A classificação da receita orçamentária por natureza é utilizada por todos os entes da Federação e visa identificar a origem do recurso segundo o fato gerador:
espécie da receita, por tipo.
origem da receita, por espécie
desdobramento da receita, por códigos de separação.
acontecimento real que ocasionou o ingresso da receita nos cofres públicos.
acontecimento temporal da regra matriz.
O Plano de Contas aplicado ao setor público (PCASP), ao consolidar as contas nacionais e viabilizar a adoção das normas internacionais de contabilidade, promoveu diversas inovações na contabilidade aplicada ao setor público, tais como segregação das informações orçamentárias e patrimoniais; registro dos fatos que afetam o patrimônio público segundo regime de competência, como as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD); registro de provisões, créditos tributários e não tributários, estoques, dentre outros. No tocante à classificação da receita orçamentária por natureza, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A classificação por natureza de receita orçamentária é composta por um código de oito dígitos numéricos que representam: a categoria econômica, a origem, a espécie, os desdobramentos e o tipo de receita.
( ) Origem é o detalhamento das categorias econômicas em receitas correntes e receitas de capital, enquanto a espécie está vinculada à origem e permite qualificar com maior detalhe o fato gerador das receitas.
( ) São classificadas como receitas de capital aquelas provenientes da exploração do patrimônio estatal, de alienação de bens, de amortização de empréstimos, de transferências de capital e outras receitas de capital.
( ) São classificadas como receitas correntes aquelas provenientes de tributos, de contribuições, de operação de crédito, da exploração de atividades econômicas, de transferências correntes e outras receitas correntes.
Assinale a sequência correta.
V, V, F, V
F, F, V, V
V, V, F, F
F, F, V, F
É correto afirmar, conforme disposto no Manual de Contabilidade Aplicável ao Setor Público, que as receitas orçamentárias são classificadas considerando os seguintes critérios:
natureza, fonte/destinação de recursos e indicador de resultado primário.
fonte e destinação financeira e econômica.
contábil, dos recursos segmentados e segmento da receita.
fonte, origem / aplicação dos recursos e destinação patrimonial dos restos a pagar.
origem / aplicação dos desembolsos e destinação patrimonial dos restos a pagar.
Na Contabilidade Aplicada ao Setor Público, as contas contábeis são classificadas segundo a natureza das informações que evidenciam. Tais informações têm natureza
financeira, orçamentária e patrimonial.
fiscal, gerencial e de controle.
orçamentária, patrimonial e de controle.
planejamento, execução e apuração.
De acordo com o MCASP – 10ª edição, as receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Acerca das classificações da receita orçamentária é correto afirmar:
A classificação por Natureza de Receita Orçamentária é composta por um código de sete dígitos numéricos que representam a Categoria Econômica, a Origem, a Espécie, os Desdobramentos e o Tipo de Receita.
Receitas de Capital são as provenientes tanto da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos, quanto de recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital.
Operações intraorçamentárias são aquelas realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal, do orçamento de investimentos e do orçamento da seguridade social do mesmo ente federativo.
As Operações intraorçamentárias representam novas entradas de recursos nos cofres públicos do ente, gerando movimentação de receitas entre seus órgãos.
No Balanço Orçamentário, a Receita Orçamentária é classificada como
Econômica.
Função.
Origens.
Fontes.
Vinculação.
De acordo com as normas e regras que dispõem sobre a classificação das receitas públicas, assinale a afirmativa correta.
Receita Patrimonial é a receita decorrente do ingresso proveniente da fruição do patrimônio, seja decorrente de bens imobiliários ou mobiliários ou de participação societária.
Transferências de Capital são recursos recebidos de outras pessoas de direito público ou privado, independentemente de contraprestação direta de bens e serviços, desde que o objeto seja a aplicação em despesas correntes.
Receitas de Capital são as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos e os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas correntes.
A Receita Industrial é originada do ingresso proveniente da prestação de serviços de atividades comerciais, financeiras, de transporte e de saúde.
Uma entidade do setor público apresentava as seguintes receitas de capital: Alienação de bens imóveis: R$320.000; Integralização do Capital Social: R$100.000; Remuneração das Disponibilidades do Tesouro: R$400.000; Resultado do Banco Central: R$330.000; Transferências de Pessoas Físicas: R$140.000; Transferências do Exterior: R$210.000.
O montante assinalado como “Outras Receitas de Capital” da entidade será de
R$670.000.
R$730.000.
R$830.000.
R$1.070.000.
R$1.150.000.
Ao assumir a secretaria de finanças de um ente público, o secretário solicitou da equipe um relatório detalhado com a análise econômico-financeira dos recursos arrecadados pelo ente nos últimos quatro anos, com informações em nível analítico suficiente para subsidiar decisões sobre ações para incremento na arrecadação.
A principal fonte a ser utilizada pela equipe na preparação do relatório solicitado deve ser a classificação das receitas:
por esfera orçamentária;
por fonte/destinação de recursos;
quanto à afetação patrimonial;
quanto à origem ou coercitividade;
segundo a natureza.
Os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário, ou ingressos extraorçamentários, quando representam apenas entradas compensatórias. As receitas orçamentárias são classificadas segundo os critérios de Natureza; Fonte/Destinação de Recursos; e Indicador de Resultado Primário. Assim, considerando que a estrutura adotada no Manual de Contabilidade Aplicado ao Setor Público (MCASP), 10 ed. é “a.b.c.d.dd.d.e”, assinale a afirmativa correta.
“a” identifica a Origem da receita; “b” a Categoria Econômica da receita; “c” a Espécie da receita; “d” corresponde a dígitos para desdobramentos que permitam identificar peculiaridades ou necessidades gerenciais de cada natureza de receita; e “e” o Tipo da Receita.
“a” identifica a Categoria Econômica da receita; “b” a Origem da receita; “c” a Espécie da receita; “d” corresponde a dígitos para desdobramentos que permitam identificar peculiaridades ou necessidades gerenciais de cada natureza de receita; e “e” o Tipo da Receita.
“a” identifica a Origem da receita; “b” a Categoria Econômica da receita; “c” a Espécie da receita; “d” corresponde o Tipo da Receita; e “e” o dígito para desdobramentos que permitam identificar peculiaridades ou necessidades gerenciais de cada natureza de receita.
“a” identifica a Categoria Econômica da receita; “b” a Espécie da receita; “c” a Origem da receita; “d” corresponde o Tipo da Receita; e “e” o dígito para desdobramentos que permitam identificar peculiaridades ou necessidades gerenciais de cada natureza de receita.
Em geral, as Receitas Correntes e as Receitas de Capital apresentam as seguintes semelhanças, à exceção de uma. Assinale-a.
São receitas orçamentárias.
Provocam efeito sobre o patrimônio líquido.
São arrecadadas dentro do exercício financeiro.
Aumentam as disponibilidades financeiras do Estado.
Constituem instrumento a fim de satisfazer ou atingir finalidades públicas.
A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades. Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios, exceto:
Natureza.
Fonte/Destinação de Recursos.
Indicador de Resultado Primário.
Emissão de recurso.
Atenção! Para responder às questões de número 42 e 43, considere o seguinte elenco de receitas e despesas orçamentárias de determinado Município brasileiro:
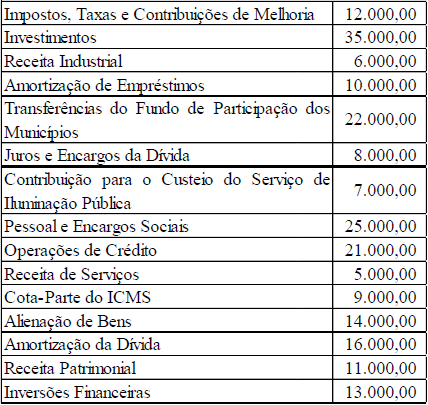
Considerando a classificação econômica, o total das receitas correntes do exercício importa em:
80.000,00.
72.000,00.
64.000,00.
66.000,00.
76.000,00.
Paulo, professor de Contabilidade Pública, alertou seus alunos para estudarem a Lei nº 4.320/1964, a Lei Complementar nº 101/2000 e as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, principalmente em relação à classificação das receitas públicas, suas origens e detalhamento das categorias econômicas, com vistas a identificar a procedência das receitas no momento em que ingressam nos cofres públicos, informando ainda que:
Alienação de Bens.
Receita de Serviços.
Receita Patrimonial.
Impostos, Taxas e Contribuições de Melhoria.
Conforme a classificação das Receitas e Despesas pela Lei nº 4320/64, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) A arrecadação do ICMS é uma Receita de Capital.
( ) O superávit do orçamento corrente será considerado como Receita Corrente.
( ) A amortização de empréstimo é uma Receita de Capital.
( ) As transferências correntes são Receitas de Capital.
( ) As receitas com alienação de bens são classificadas como Receitas de Capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – V – F – V – F.
V – F – V – V –F.
F – F – V – V – F.
F – F – V – F – V.
V – F – F – V – V.
Em relação à Classificação da Receita, assinale V para verdadeiro ou F para falso nas afirmativas a seguir:
( ) Até o exercício financeiro de 2021, o código da natureza de receita estava definido de acordo com a seguinte estrutura: “a.b.c.d.dd.d.e”.
( ) A classificação por Natureza de Receita Orçamentária é composta por um código de oito dígitos numéricos que representam: a Categoria Econômica, a Origem, a Espécie, os Desdobramentos e o Tipo de Receita.
( ) Até o exercício financeiro de 2021, as receitas exclusivas de estados, Distrito Federal e municípios são identificadas pelo quarto dígito da codificação, com o número “8”.
( ) Os 5º e 6º dígitos referentes ao Desdobramento da codificação por natureza de receita orçamentária estão reservados para identificar as peculiaridades ou necessidades gerenciais dos entes, sendo utilizados os números de “00” até “49” para a União e do “50” até “98” para uso específico de estados, DF e municípios.
Assinale a alternativa que apresenta a sequência CORRETA de V e F de cima para baixo:
V – F – V – F
F – F – F – V
V – V – V – V
F – F – V – V
V – V – V – F
As receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição.
Com relação à classificação da receita por natureza, assinale a alternativa incorreta.
Essa classificação reserva o número “8” no terceiro nível do código da natureza da receita para atendimento das peculiaridades ou necessidades dos estados, Distrito Federal e municípios.
Essa classificação é a de nível mais analítico da receita; por isso, auxilia na elaboração de análises econômico-financeiras sobre a atuação estatal.
Essa classificação é utilizada para identificar a origem do recurso segundo o fato gerador: acontecimento real que ocasionou o ingresso da receita nos cofres públicos.
Essa classificação é composta por um código de oito dígitos numéricos que representam: a Categoria Econômica, a Origem, a Espécie, os Desdobramentos e o Tipo de Receita.
Ao analisar o movimento financeiro diário para elaboração de relatórios, o contador de um determinado município, identificou ingressos de recursos na conta única do município, provenientes das seguintes rubricas: Cota-Parte do ICMS e dividendos de uma empresa pública. Do ponto de vista orçamentário, como são classificadas as origens dessas receitas, respectivamente?
Transferências Correntes e Receita Patrimonial.
Receita de Contribuições e Receita Tributária.
Receita Tributária e outras Receitas Correntes.
Receita de Capital e Transferências Correntes.
Receita Patrimonial e Receita Tributária.
Como se classificam os dois grupos da Receita Pública?
Receita Tributária e Receita de Capital
Receita Orçamentária e Receita Extraorçamentária
Receita de Amortização e Receita de Serviço
Receita Agropecuária e Receita de Contribuição
Sob a ótica da classificação por natureza, são receitas de capital, EXCETO:
Amortização de Empréstimos Concedidos.
Operações de Crédito.
Receitas Patrimoniais.
Transferências de Capital.
Alienação de Bens Móveis.



