







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao final do exercício social de 2019, a Prefeitura Municipal de Vila Nova apresentou os seguintes saldos para a elaboração do Balanço Patrimonial:
Resultado do Exercício R$ 400.400,00; Ajustes de Exercícios Anteriores (R$ 77.440,00); Bens Imóveis R$ 1.222.020,00; Dívida Ativa Tributária a Receber a Curto Prazo R$ 190.170,00; Dívida Ativa não Tributária a Receber a Curto Prazo R$ 88.990,00; Estoques R$ 111.010,00; Investimentos R$ 147.300,00; Caixa e Equivalente de Caixa R$ 870.450,00; Obrigações Trabalhistas e Previdenciárias a Pagar a Curto Prazo R$ 367.540,00; Empréstimos e Financiamentos a Pagar a Curto Prazo R$ 99.090,00; Empréstimos e Financiamentos a Pagar a Longo Prazo R$ 333.440,00; Bens Móveis R$ 888.990,00; Fornecedores a Pagar a Curto Prazo R$ 72.020,00; Obrigações Fiscais a Pagar a Curto Prazo R$ 57.630,00; Créditos de Transferências a Receber a Curto Prazo R$ 230.120,00; Resultados de Exercícios Anteriores R$ 2.235.710,00; Obrigações Trabalhistas e Previdenciárias a Pagar a Longo Prazo R$ 260.660,00.
Considerando os dados acima extraídos do Balanço Patrimonial da Prefeitura Municipal de Vila Nova, é CORRETO afirmar que no final do exercício social de 2019, o saldo no:
Patrimônio Líquido é de R$ 2.636.110,00.
Ativo Financeiro é de R$ R$ 1.290.740,00.
Ativo não Circulante é de R$ 2.258.310,00.
Passivo Financeiro é de R$ 2.558.670,00.
Ativo Permanente é de R$ 2.458.310,00.
No encerramento do exercício social de 2019, a Prefeitura Municipal de Vila Nova apresentou os seguintes saldos referentes aos fluxos de caixa:
Alienação de bens R$ 120.000,00; Concessão de empréstimos e financiamentos R$ 100.000,00; Receita de Contribuições R$ 388.770,00; Desembolsos de financiamentos R$ 270.800,00; Receita de Serviços R$ 66.500,00; Transferências correntes recebidas R$ 300.000,00; Ingressos de Operações de crédito R$ 500.000,00; Desembolso com Pessoal e demais despesas R$ 999.990,00; Caixa e Equivalentes de caixa final R$ 870.450,00; Desembolso de Juros e encargos da dívida R$ 37.600,00; Transferências correntes concedidas R$ 50.000,00; Receita Industrial R$ 27.300,00; Amortização de empréstimos e financiamentos concedidos R$ 78.700,00; Receita Tributária R$ 1.250.250,00; Aquisição de ativo não circulante R$ 240.200,00; Receita Agropecuária R$ 32.200,00; Amortização da dívida R$ 330.400,00; Receita Patrimonial R$ 55.600,00.
Considerando os dados anteriores extraídos da Demonstração dos Fluxos de Caixa da Prefeitura Municipal de Vila Nova no final do exercício social de 2019, é CORRETO afirmar que:
A Geração Líquida de Caixa e Equivalente de Caixa foi de R$ 2.819.320,00.
O Fluxo de caixa líquido das atividades de investimento foi de (R$ 64.600,00).
O Caixa e Equivalente de Caixa inicial era de R$ 870.450,00.
O Fluxo de caixa líquido das atividades de financiamento foi de (R$ 160.100,00).
O Fluxo de caixa líquido das atividades operacionais foi de R$ 1.033.030,00.
Ao final do exercício social de 2019, a Prefeitura Municipal de Vila Nova apresentou os seguintes saldos para a elaboração do Balanço Orçamentário:
Ingressos de operações de crédito R$ 500.000,00; Despesa de juros e encargos da dívida R$ 37.600,00; Receitas de transferências de capital R$ 500.000,00; Receita agropecuária R$ 32.200,00; Alienação de bens móveis R$ 120.000,00; Receita industrial R$ 27.300,00; Pessoal e encargos sociais R$ 999.990,00; Receita de serviços R$ 66.500,00; Ingressos de transferências correntes R$ 300.000,00; Receita tributária R$ 1.250.250,00; Investimentos R$ 240.200,00; Receita de contribuições R$ 388.770,00; Despesas de amortização da dívida R$ 330.400,00; Receita patrimonial R$ 55.600,00; Inversões financeiras R$ 270.800,00.
Considerando as receitas realizadas e as despesas empenhadas acima apresentadas, é CORRETO afirmar que o:
Total das despesas correntes foi de R$ 999.990,00.
Total das receitas correntes foi de R$ 2.065.020,00.
Total das despesas de capital foi de R$ 879.000,00.
Resultado da execução orçamentária no exercício foi de R$ 1.361.630,00.
Total das receitas de capital foi de R$ 1.175.600,00.
A demonstração contábil que não faz parte do conjunto completo das demonstrações contábeis de acordo com o Manual de Contabilidade aplicado ao setor público chama-se:
Balanço Patrimonial.
Demonstração das Variações Patrimoniais.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Valor adicionado.
Assinale se as afirmativas referentes às demonstrações contábeis são verdadeiras (V) ou falsas (F).
( ) O Balanço Patrimonial é uma demonstração contábil estática e sintética que mostra a situação financeira e patrimonial em uma determinada data. O ativo é constituído pelos bens e direitos de natureza devedora, e o passivo é formado pelas obrigações com terceiros e sócios de natureza credora.
( ) A Demonstração do Resultado do Exercício tem por objetivo evidenciar todas as movimentações ocorridas no Patrimônio Líquido durante o exercício. Faz o link do fluxo de uma conta para outra e indica a origem e o valor de cada variação no Patrimônio Líquido da companhia.
( ) A Demonstração de Resultados Abrangentes visa a apresentar as mutações ocorridas no patrimônio líquido durante o período e outros eventos não derivados de transações com os sócios.
( ) A Demonstração dos Fluxos de Caixa é um relatório contábil econômico-financeiro que evidencia as contas de resultado de forma dinâmica na vertical. Tem como objetivo demonstrar o resultado do exercício e os elementos que o formaram e mensuraram o desempenho da companhia, respeitando o princípio da competência.
( ) A Demonstração do Valor Adicionado é uma demonstração contábil que tem por objetivo evidenciar a riqueza criada pela entidade e sua distribuição em um determinado período, sob a ótica do regime de competência, que tem como principal fonte de informações a demonstração do resultado do exercício.
A sequência correta é
V, F, V, F, V.
F, V, V, V, F.
V, F, F, F, F.
F, F, V, V, V.
V, V, F, F, V.
Considerando as Demonstrações Contábeis Aplicadas ao Setor Público (DCASPs), avalie as informações a seguir:
I. as disponibilidades de caixa e equivalentes de caixa são demonstradas na Demonstração das Variações Patrimoniais.
II. o saldo a pagar dos restos a pagar não processados são evidenciados no Balanço Orçamentário.
III. o montante de duodécimos recebidos pela câmara de vereadores são apresentados na linha “Transferências Financeiras Recebidas” do Balanço Financeiro do poder Legislativo.
É correto o que se afirma em:
II e III, apenas.
I, apenas.
I e II, apenas.
III, apenas.
Sobre a Demonstração das Variações Patrimoniais (DVP), analise os itens abaixo:
I. Compõe a apuração do Resultado Patrimonial do Exercício (RPE), que considera apenas as variações patrimoniais quantitativas.
II. Conforme MCASP (2019), este Demonstrativo tem função semelhante à Demonstração do Resultado do Exercício (DRE) do setor privado
III. Enquanto a DRE apura o resultado em termos de lucro ou prejuízo líquido, a DVP mede o quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais
IV. A DVP será elaborada utilizando-se as classes 3 (Variações Patrimoniais Diminutivas) e 4 (Variações Patrimoniais Aumentativas) do PCASP, a fim de demonstrar as variações quantitativas ocorridas no patrimônio da entidade ou do ente
Analisados os itens, é correto afirmar que:
Apenas o item II está incorreto.
Apenas o item III está incorreto.
Apenas o item IV está incorreto.
Todos os itens estão corretos.
É CORRETO afirmar que a NBCT 16 (Norma Brasileira de Contabilidade Aplicada ao Setor Público) versa sobre:
As demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público.
As normas Orçamentárias aplicáveis ao setor público.
Os princípios norteadores para a elaboração e execução do orçamento público.
Os princípios contábeis aplicáveis ao setor público.
O balanço financeiro deve conter um quadro de execução que diferencie os restos a pagar processados e não processados.
Certo
Errado
Nas sociedades de capital aberto, a demonstração de lucros ou prejuízos acumulados deve indicar o montante do dividendo por ação do capital social.
Certo
Errado
A contabilidade aplicada a setor público tem como finalidade gerar informações e resguardar o patrimônio público das entidades públicas e das entidades dela dependentes, e é respaldada pela legislação brasileira. Com relação à legislação aplicável ao setor público, analise as afirmativas a seguir e marque V para as verdadeiras e F para as falsas.
( ) A Lei n.º 4.320/1964 institui as normas de direito financeiro para elaboração e controle dos orçamentos da União, Estados, Municípios e Distrito Federal.
( ) A Lei Complementar n.º 101/2000 estabelece normas relativas à responsabilidade na gestão fiscal.
( ) As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) são editadas pelo Conselho Federal de Contabilidade, em consonância com os padrões internacionais.
( ) A Lei n.º 6.404/1976 rege as Sociedades Anônimas (Sociedades por Ações) e instrui a elaboração de manuais técnicos.
A sequência CORRETA, de cima para baixo, é:
V, V, F, F.
V, V, V, V.
F, V, V, F.
F, V, F, V.
V, V, V, F.
Entre os demonstrativos relacionados na Resolução CFC n°1.133/08, norma que estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público, não é definido/a no campo da contabilidade aplicado ao setor público o/a
balanço patrimonial.
balanço orçamentário.
demonstração do resultado econômico.
demonstração das variações patrimoniais.
As demonstrações contábeis obrigatoriamente aplicadas ao Setor Público, além das estabelecidas pela Lei n.º 4.320/1964, são a demonstração das mutações do patrimônio líquido e a demonstração dos fluxos de caixa.
Certo
Errado
A demonstração de variações patrimoniais que se refira a apenas um órgão público específico deve incluir as receitas e despesas intraorçamentárias.
Certo
Errado
Uma entidade pública mantém em seu ativo imobilizado um equipamento adquirido por R$ 420.000,00 em 01/07/2010. O equipamento tem vida útil estimada de 12 anos e um valor residual de 10% do valor de aquisição. A entidade usa o método da linha reta para depreciação de ativos, e não reconheceu nenhuma perda ou fez reavaliação do equipamento.
Considerando essas informações, no balanço patrimonial de 31/12/2019, o valor patrimonial desse equipamento é:
R$ 45.500,00;
R$ 78.750,00;
R$ 87.500,00;
R$ 120.750,00;
R$ 299.250,00.
Em 31/12/2019, a Prefeitura Municipal de Vila Nova apresentou os seguintes saldos contábeis para a preparação do Balanço Financeiro:
Saldo final de caixa e equivalente de caixa R$ 1.227.600,00; Receita orçamentária vinculada R$ 1.100.200,00; Transferências Financeiras Recebidas R$ 300.000,00; Despesa orçamentária ordinária R$ 760.300,00; Inscrição de restos a pagar não processados R$ 280.900,00; Pagamentos de restos a pagar processados R$ 180.800,00; Ingressos de valores restituíveis R$ 59.700,00; Receita orçamentária ordinária R$ 890.100,00; Despesa orçamentária vinculada R$ 830.600,00; Transferências Financeiras Concedidas R$ 100.000,00; Pagamentos de restos a pagar não processados R$ 210.200,00; Inscrição de restos a pagar processados R$ 260.400,00; Dispêndios de Valores restituíveis R$ 32.300,00.
Considerando as informações acima apresentadas, temos:
I.Saldo inicial de caixa e equivalente de caixa era de R$ 450.500,00.
II.O total de recebimentos extraordinários foi de R$ 1.701.200,00.
III.O total de pagamentos extraordinários foi de R$ 391.000,00.
IV.O total das despesas orçamentária foi de R$ 1.590.900,00.
V.O resultado financeiro do exercício foi de R$ 777.100,00.
Está(ão) CORRETO(S) o(s) item(ns):
I, III e IV, apenas.
I, II e III, apenas.
II e III, apenas.
I, II, III, VI e V.
I, IV e V, apenas.
Considere o quadro a seguir.
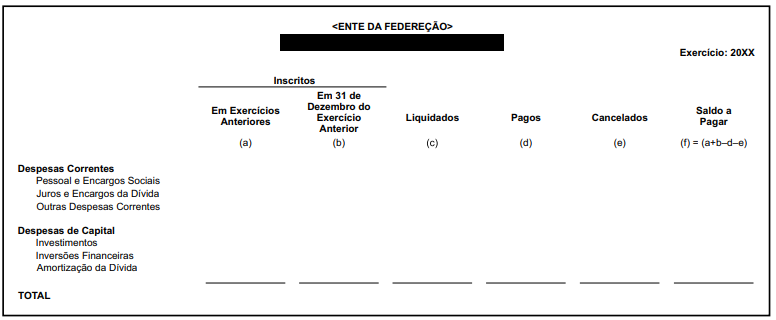
Esse quadro faz parte da seguinte demonstração contábil aplicada ao setor público:
balanço orçamentário – quadro principal da demonstração do resultado.
Quadro de aplicação de recursos do balanço financeiro.
Contas de compensação de resultado orçamentário.
Quadro do Superavit/Deficit Financeiro.
Quadro da Execução de Restos a Pagar Não Processados do balaço orçamentário.
Em um município da federação foi elaborada a demonstração contábil que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
Essa demonstração contábil é:
O balanço financeiro.
O balanço patrimonial.
A demonstração do resultado do exercício.
A demonstração das variações patrimoniais.
A demonstração das mutações patrimoniais.
Assinale a alternativa que apresenta uma das demonstrações contábeis aplicadas ao setor público:
Balanço social.
Balanço econômico.
Balanço orçamentário.
Demonstração do resultado do exercício.
Demonstração de lucros ou prejuízos acumulados.
O resultado patrimonial do exercício (RPE) apurado na demonstração das variações patrimoniais dessa entidade foi superavitário em R$ 50 mil.
Certo
Errado



