







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É uma conta de natureza de controle devedora:
Execução de Atos Potenciais
Apuração de Custos
Execução da Administração Financeira
Execução dos Riscos Fiscais
Dívida Ativa
O contador de uma Prefeitura Municipal identificou que diversos contribuintes não quitaram o Imposto Predial e Territorial Urbano (IPTU) no encerramento do exercício de 2024, mesmo após o prazo legal e as tentativas de cobrança administrativa. Diante disso, determinou a inscrição desses débitos como dívida ativa tributária. Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP − 10ª edição) e na Lei Federal nº 4.320/1964, é CORRETO afirmar que o registro da inscrição em dívida ativa:
só pode ser contabilizado como receita quando houver efetivo pagamento, sendo vedado seu registro antes da arrecadação, por contrariar o regime de caixa da contabilidade pública.
gera uma variação patrimonial aumentativa no ente como um todo, pois passa a constituir um direito a receber líquido e certo.
deve ser registrado no passivo, por representar uma obrigação de cobrança judicial do ente frente aos contribuintes inadimplentes.
representa um fato contábil permutativo, pois ocorre apenas a substituição de um crédito a receber por outro de maior risco de realização, sem alterar o patrimônio líquido.
O CRC‑AM, por meio do setor de cobrança, inscreveu em dívida ativa as anuidades em atraso, e iniciou procedimentos de execução judicial.
Certo
Errado
Referente à dívida ativa, conforme a Lei nº 6.830/1980 e o MCASP, analise as assertivas abaixo e assinale a alternativa correta.
I. A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público. No órgão ou entidade de origem, é baixado o valor bruto do crédito a receber contra uma Variação Patrimonial Diminutiva (VPD). Já no órgão ou entidade competente para inscrição, é reconhecido um crédito de dívida ativa contra uma Variação Patrimonial Aumentativa (VPA).
II. Quanto à expectativa de realização, há a troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito. O ajuste para perdas referente ao crédito segue o mesmo mecanismo.
III. Sem prejuízo dos privilégios especiais sobre determinados bens, que sejam previstos em lei, responde pelo pagamento da dívida ativa da Fazenda Pública a totalidade dos bens e das rendas, de qualquer origem ou natureza, do sujeito passivo, seu espólio ou sua massa, inclusive os gravados por ônus real ou cláusula de inalienabilidade ou impenhorabilidade, seja qual for a data da constituição do ônus ou da cláusula, excetuados unicamente os bens e rendas que a lei declara absolutamente impenhoráveis.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas a assertiva I está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas II e III estão corretas.
A Dívida Ativa é uma das fontes de renda dos Entes públicos e tem como finalidade receber os recursos de débitos não pagos nos prazos previstos na legislação. Assinale a alternativa que apresenta uma informação correta no que se refere aos registros contábeis da Dívida Ativa:
O recebimento dos valores inscritos em Dívida Ativa corresponde a uma receita sob o ponto de vista orçamentário, mas não do ponto de vista patrimonial.
O recebimento dos valores inscritos em Dívida Ativa corresponde a uma receita sob o ponto de vista patrimonial, mas não do ponto de vista orçamentário.
O recebimento dos valores inscritos em Dívida Ativa corresponde a uma receita sob o ponto de vista patrimonial e orçamentário.
A inscrição de valores em Dívida Ativa corresponde a uma receita sob o ponto de vista orçamentário, mas não do ponto de vista patrimonial.
A inscrição de valores em Dívida Ativa corresponde a uma receita sob o ponto de vista orçamentário e nem patrimonial.
No que se refere à dívida ativa, quando houver corresponsáveis, estes deverão ser indicados obrigatoriamente no termo de inscrição.
Certo
Errado
O auditor de controle interno de determinado município, ao executar suas atribuições de verificação, acompanhamento e providências para correção dos atos administrativos e de gestão fiscal produzidos pelos órgãos e autoridades no âmbito do Poder Executivo Municipal, observou que alguns créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei, após apuração de certeza e liquidez, foram erroneamente inscritos. A fim de efetuar a devida correção, o auditor esclareceu que a correta inscrição deverá ser em:
Dívida Ativa.
Dívida Pública.
Restos a Pagar.
Despesa Extraorçamentária.
A dívida ativa de uma autarquia corresponde a quaisquer créditos não recebidos no prazo, sendo a sua inscrição um procedimento automático que ocorre no dia seguinte ao vencimento.
Certo
Errado
A Dívida Ativa constitui um crédito da Fazenda Pública que não foi pago no vencimento. Analise as afirmativas a seguir sobre a inscrição em Dívida Ativa.
I.A inscrição em Dívida Ativa é o ato administrativo que apura a liquidez e certeza do crédito, tributário ou não tributário, não pago no vencimento.
II.A Certidão de Dívida Ativa (CDA), decorrente da inscrição, é um título executivo extrajudicial que permite à administração iniciar a cobrança judicial (execução fiscal).
III.A Dívida Ativa abrange apenas os créditos de natureza tributária, como o IPTU e o ISS, não incluindo multas administrativas ou outros créditos.
Está correto o que se afirma em:
I e II apenas.
II e III apenas.
I, II e III.
I e III apenas.
I apenas.
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público da Secretaria do Tesouro Nacional – 9ª Ed. (STN), assinale a alternativa correta:
A inscrição do crédito em dívida ativa configura fato contábil permutativo.
No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial aumentativa (VPA) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma variação patrimonial diminutiva (VPD).
No órgão ou entidade de origem, é baixado o ajuste para perdas referente ao crédito a receber contra uma VPD, reversão de perdas, e no órgão ou entidade competente para inscrição é reconhecido o ajuste para perdas referente ao crédito de dívida ativa contra uma VPA.
A atualização monetária, juros, multas e outros encargos moratórios incidentes sobre os créditos inscritos em dívida ativa, previstos em contratos ou normativos legais, devem ser incorporados ao valor original inscrito, de acordo com o regime de caixa.
Os créditos referentes à dívida ativa devem ser inicialmente registrados como dívida ativa do ativo circulante.
No âmbito federal, a gestão administrativa e judicial da dívida ativa é feita pela Secretaria do Tesouro Nacional (STN).
Certo
Errado
Assinale a alternativa correta referente ao conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez.
Operações de crédito.
Dívida passiva.
Dívida consolidada.
Dívida ativa.
O novo Secretário de Finanças de um município, ao analisar o relatório de gestão fiscal herdado de seu antecessor, depara-se com um quadro de endividamento complexo. De um lado, há uma série de obrigações de curto prazo, como faturas de fornecedores de merenda escolar vencidas no último bimestre do ano anterior e ainda não pagas (inscritas em restos a pagar), além de um empréstimo de curto prazo tomado junto a um banco para cobrir uma insuficiência momentânea de caixa, com vencimento em 90 dias. De outro lado, o relatório detalha uma dívida de longo prazo, resultante da emissão de títulos públicos municipais realizada há cinco anos para financiar a canalização de um rio, com parcelas de amortização a vencer pelos próximos 15 anos. Para apresentar um diagnóstico claro da situação fiscal à prefeita, o secretário precisa classificar corretamente essas obrigações. Sobre a classificação da dívida pública, analise as afirmativas a seguir.
I.A dívida decorrente da emissão de títulos públicos para financiar a obra de canalização, com vencimento em 15 anos, é classificada como Dívida Pública Mobiliária Consolidada, pois se origina de títulos e possui um prazo de amortização superior a doze meses.
II. As obrigações com fornecedores inscritas em restos a pagar e o empréstimo de curto prazo para cobertura de caixa compõem a Dívida Flutuante do município, que abrange as obrigações exigíveis de curto prazo, normalmente com vencimento dentro de doze meses, decorrentes de despesas regularmente empenhadas e, portanto, dependentes de autorização orçamentária prévia.
III. O conjunto de todas as obrigações financeiras do município, tanto as de curto quanto as de longo prazo, representa a Dívida Ativa, que deve ser gerenciada com o objetivo de minimizar os custos de rolagem e garantir a sustentabilidade fiscal do ente.
Está correto o que se afirma em:
II e III apenas.
I e II apenas.
I e III apenas.
I, II e III.
Uma autarquia federal identificou que diversos créditos tributários e não tributários, anteriormente registrados no ativo, não foram quitados pelos devedores nos prazos legais. Após a constituição definitiva do crédito e o encerramento da fase de cobrança amigável, a unidade contábil iniciou o processo de inscrição em Dívida Ativa, conforme determina a Lei nº 4.320/1964 e o Manual do PCASP. Considerando que essa inscrição não gera novo direito, mas apenas transfere o controle do crédito já existente para acompanhamento e cobrança judicial ou administrativa, qual classe de contas do PCASP deve ser movimentada nesse procedimento?
Na classe 3 (Variação Patrimonial Diminutiva), pois a inscrição em Dívida Ativa representa o reconhecimento de que o crédito tem baixa probabilidade de recuperação, devendo-se provisionar uma perda e afetar o resultado do exercício.
Nas classes 7 (Controles Devedores) e 8 (Controles Credores), pois a inscrição em Dívida Ativa representa um ato de controle administrativo que, embora relacionado a um direito já existente no ativo, necessita de um acompanhamento específico e segregado.
Na classe 1 (Ativo), pois a inscrição em Dívida Ativa apenas reclassifica um direito a receber de curto prazo para longo prazo, não havendo necessidade de outro registro, uma vez que o valor já compõe o patrimônio do ente.
Na classe 5 (Controle da Aprovação do Planejamento e Orçamento), pois a Dívida Ativa representa uma fonte de receita orçamentária a ser realizada em exercícios futuros, devendo ser controlada juntamente com o orçamento.
A Procuradoria-Geral da Fazenda Nacional esclarece que “dívida ativa” é o nome dado à base de dados que contém todos os créditos públicos que são devidos por pessoas físicas e jurídicas e que não foram pagos.
Nesse contexto, analise as afirmativas abaixo:
I - A inscrição do crédito em dívida ativa configura fato contábil permutativo, pois não altera o valor do patrimônio líquido do ente público.
II - No órgão ou entidade de origem, é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e, no órgão ou entidade competente para inscrição, é reconhecido um crédito de dívida ativa contra uma variação patrimonial aumentativa (VPA).
III - Considerando-se o ente como um todo, há apenas a troca do crédito a receber inscrito pelo crédito não inscrito em dívida ativa, sem alteração do valor do patrimônio líquido.
É CORRETO o que se afirma em:
II e III, apenas.
II, apenas.
I, apenas.
I e II, apenas.
I, II e III.
Se for ajuizada uma ação de execução fiscal com base em certidão da dívida ativa que não contenha todas as informações essenciais, essa omissão poderá acarretar a nulidade do processo de cobrança, sendo possível sanar a nulidade até a decisão de primeira instância.
Certo
Errado
No contexto de um conselho de classe, a dívida ativa engloba os créditos de natureza não tributária (como anuidades, multas, etc.) que, após esgotados os prazos administrativos de pagamento, são inscritos para fins de cobrança, geralmente judicial.
Certo
Errado
Um ente público detinha um crédito de origem não tributária, no valor original de R$ 79.000,00, cujo pagamento não foi realizado no prazo pelo devedor. Após o devido processamento interno, esse crédito foi encaminhado para inscrição em dívida ativa.
Nos procedimentos contábeis relativos à inscrição do crédito na dívida ativa, o ente público deve considerar que
a atualização monetária, os juros e os encargos de mora sobre o crédito inscrito em dívida ativa, na natureza da informação patrimonial, serão tratados como receita financeira.
o recebimento de créditos da dívida ativa em espécie será registrado como receita extraorçamentária.
o pagamento de dívida ativa por meio de itens classificáveis no ativo imobilizado será lançado diretamente no patrimônio, sem reconhecimento de receita.
os juros, as multas e os outros encargos moratórios sobre os créditos inscritos em dívida serão reconhecidos somente quando do seu efetivo pagamento, em regime de caixa.
os créditos referentes à dívida ativa terão seu registro inicial no ativo circulante ou não circulante, conforme prazo de recebimento.
Em 31/12/2020, os demonstrativos da execução orçamentária do Município de Vegas apresentaram os seguintes valores de receitas em R$:
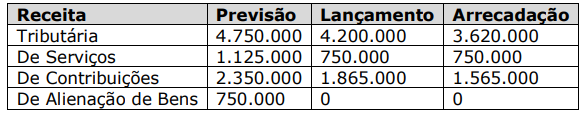
Assinale a alternativa que apresenta o valor a ser inscrito em Dívida Ativa.
R$ 6.815.000,00.
R$ 5.935.000,00.
R$ 4.200.000,00.
R$ 880.000,00.
R$ 580.000,00.
A respeito da dívida ativa, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) Os lançamentos de cancelamento da dívida ativa devem ser diferentes dos da baixa por abatimento, anistia e remissões.
( ) Os lançamentos de cancelamento da dívida ativa são iguais aos da baixa por abatimento, anistia e remissões.
( ) A compensação de créditos da dívida ativa com valores devidos pela Fazenda Pública não poderá prejudicar a repartição tributária e demais vinculações das correspondentes receitas orçamentárias.
C - C - E.
E - C - C.
C - E - E.
E - E - C.



