







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual das alternativas a seguir apresenta os três estágios de arrecadação da receita orçamentária oriunda da cobrança de tributos?
Ocorrência, identificação e cálculo.
Montante, prazo e encargos.
Lançamento, arrecadação e recolhimento.
Carência, crédito e saldo.
Ordinário, liquidação e pagamento.
A Prefeitura Municipal de “Brasil” encerrou seus movimentos conta beis em 31/12/2015, com os seguintes saldos.
Informações Contábeis Prefeitura Municipal de “Brasil” - Exercício de 2015 | |
Receita Orçamentária Prevista | R$ 1.600.000,00 |
Receita Orçamentária Arrecadada | R$ 1.800.000,00 |
Despesa Orçamentária Fixada | R$ 1.600.000,00 |
Despesa Orçamentária Realizada (empenhada) | R$ 1.500.000,00 |
Receita Extra Orçamentária Arrecada | R$ 150.000,00 |
Despesa Extra Orçamentária (empenhada) | R$ 140.000,00 |
Despesa Orçamentária Paga | R$ 1.000.000,00 |
Despesa Extra Orçamentária Paga | R$ 130.000,00 |
O resultado da execução orçamentária no exercício de 2015, foi de:
Superávit de R$ 300.000,00.
Superávit de R$ 450.000,00.
Superávit de R$ 310.000,00.
Superávit de R$ 320.000,00.
Déficit de previsão da receita de R$ 350.000,00.
Quanto à execução do orçamento público, analise as proposições a seguir.
I. É irregular a emissão de prévio empenho de valor insuficiente para suprir a despesa correspondente.
II. A Administração não deve inscrever diárias em Restos a Pagar, uma vez que, por suas próprias características, estas devem ser pagas no exercício de competência.
III. A Administração somente deve inscrever em Restos a Pagar as despesas para cujos valores exista disponibilidade de caixa, como forma de se adequar ao disposto no princípio do equilíbrio fiscal, inserido na Lei de Responsabilidade Fiscal (LRF).
IV. A comprovação das despesas realizadas por meio de suprimento de fundos pode ser efetuada com as chamadas “notas de balcão”.
V. Na fase da liquidação, pode a Administração atestar a execução de despesa pública unicamente por meio de visita aos locais de execução dos serviços.
Estão CORRETAS apenas as proposições que constam nos itens
I, II e III.
I, II e V.
II, III e IV.
II, IV e V.
III, IV e V.
Identifique os lançamentos contábeis na tabela abaixo, relacionados com as receitas públicas.
Opção | Evento | Onde é feito o débito | Onde é feito o crédito |
I. | No momento do estágio de lançamento da Receita. | Ativo. | Variação Patrimonial Diminutiva. |
II. | Quando há o recebimento da Receita. | Passivo. | Ativo. |
III. | Quando há o recebimento da Receita. | Controle da Execução do Planejamento e Orçamento. | Controles Credores (Compensação) |
IV. | No momento do estágio de lançamento da Receita. | Ativo. | Variação Patrimonial Aumentativa. |
É correto o que está contido em
I e III, apenas.
II e III, apenas.
II e IV, apenas.
I e II, apenas.
IV, apenas.
A prefeitura de um município potiguar, durante o último exercício, recebeu em dinheiro as seguintes receitas:
Um dos lançamentos no Subsistema Patrimonial, decorrente dos fatos acima, é:
D – Crédito tributário a receber 12.500,00
C – Variação Patrimonial Ativa 12.500,00
D – Caixa 10.000,00
C – Crédito tributário a receber 10.000,00
D – Caixa
C – Bens e imóveis 2.500,00
D – Variação Patrimonial Passiva
C – Dívida fundada 20.000,00
A respeito do reconhecimento de receita na demonstração financeira de uma entidade, quando a conclusão de um contrato de construção puder ser estimada com confiabilidade, as receitas e os custos associados ao contrato de construção devem ser reconhecidos como receitas e despesas, respectivamente, tomando como referência
na conclusão da obra, quando os custos poderão ser apurados com mais propriedade.
o contrato que o suporta, seguindo as cláusulas contratuais financeiras (financial clause).
a emissão das notas fiscais de serviços.
o estágio de execução (stage of completion) da atividade contratual ao término do período de reporte.
a ocasião em que for provável que os benefícios econômicos associados ao contrato fluirão para a entidade
Além da imposição legal de dar ampla divulgação do orçamento público e do relatório resumido da execução orçamentária, cada ente da Federação deve disponibilizar, a qualquer pessoa física ou jurídica, dados acerca do lançamento e do recebimento das receitas das suas unidades gestoras, inclusive com relação a recursos extraordinários.
Certo
Errado
O lançamento, procedimento próprio da etapa de planejamento orçamentário, está associado à previsão da receita.
Por ser caracterizada como uma receita orçamentária, a doação em espécie recebida pelos entes públicos passa pelo estágio do lançamento.
Uma prefeitura de um determinado município brasileiro apresentou as seguintes informações contábeis referentes ao exercício financeiro de X1:
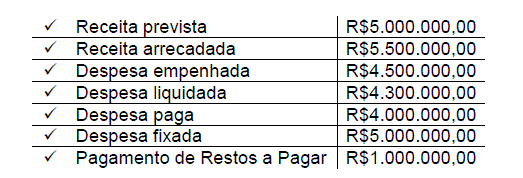
Com base nessas informações e na Lei nº. 4.320/1964, o resultado da execução orçamentária, no exercício financeiro de X1, foi
R$500.000,00.
R$1.000.000,00.
R$1.200.000,00.
R$1.500.000,00.
Analise as informações contábeis a seguir.
Receitas previstas........................................................100.000
Despesas fixadas ........................................................100.000
Despesa empenhada ....................................................80.000
Receita arrecadada .....................................................120.000
Despesa liquidada.........................................................70.000
Despesa paga ...............................................................65.000
Restos a pagar pagos ...................................................50.000
De acordo com as regras da lei 4320/64, assinale a alternativa que apresente o resultado da execução orçamentária.
20.000
40.000
35.000
30.000
5.000
Os estágios da receita pública são etapas consubstanciadas nas ações desenvolvidas pelos órgãos e repartições encarregadas de executá-las. Assinale a alternativa que representa o estágio da receita orçamentária denominado de arrecadação.
Procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, pois determina a matéria tributável.
Ato pelo qual os contribuintes comparecem perante os agentes arrecadadores e recebem os impostos cobrados a maior pelo Estado.
Compreende a entrega, diariamente,do produto da arrecadação por parte dos agentes arrecadadores ao Tesouro Nacional.
É o calculo do montante do tributo devido e identificação do sujeito passivo.
Momento caracterizado pela quitação dos débitos de origem tributária ou não para com o Tesouro Público, pelos contribuintes.
Após os lançamentos dos eventos contábeis, o Ativo Real Líquido é de, em reais,
550.000,00
400.000,00
450.000,00
300.000,00
350.000,00
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Na execução do orçamento, um item que provoca um aumento efetivo no Patrimônio Público é
a inscrição de dívida ativa.
o pagamento de despesa com pessoal.
o pagamento de restos a pagar.
a alienação de bens móveis.
a arrecadação de receita de serviços.
De acordo com as informações da LOA e do Balancete de Verificação, o resultado de execução do orçamento e o resultado financeiro, respectivamente, foram de:
Superávit de R$ 18.000,00 e Superávit de R$ 49.000,00
Superávit de R$ 29.000,00 e Superávit de R$ 49.000,00
Superávit de R$ 39.000,00 e Superávit de R$ 49.000,00
Superávit de R$ 18.000,00 e Superávit de R$ 38.000,00
Superávit de R$ 18.000,00 e Superávit de R$ 18.000,00
É no estágio da receita denominado recolhimento que os contribuintes comparecem perante os agentes arrecadadores e liquidam seus compromissos.
O controle da execução orçamentária compreenderá, entre outros aspectos, o cumprimento do programa de trabalho expresso em termos monetários de realização de obras e prestação de serviços. Acerca do controle da execução orçamentária, assinale a opção correta.
Compete ao tribunal de contas do estado verificar a exata observância dos limites das cotas trimestrais atribuídas a cada unidade orçamentária, dentro do sistema que for instituído para tal fim.
Além da prestação ou tomada de contas anual, quando instituída em lei, ou por fim de gestão, poderá ocorrer, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos.
As contas do Poder Executivo serão submetidas para avaliação do Poder Legislativo antes da avaliação do tribunal de contas ou órgão equivalente.
É competência restrita ao tribunal de contas ou órgão equivalente a tomada de contas dos agentes responsáveis por bens ou dinheiros públicos.
A dívida fundada será escriturada em conjunto com os demais empréstimos e será amortizada em conjunto com as demais obrigações com vencimento na mesma data.
O fato gerador de uma receita de serviços enquadra-se, normalmente, de maneira mais adequada, numa das seguintes hipóteses:
Quando do término do prazo contratual.
Quando dos recebimentos parciais em dinheiro.
Quando do recebimento total em moeda corrente.
Na execução do serviço.
A receita pública passa por um processo denominado estágios ou fases, até o seu recebimento. Acerca dos estágios da receita pública, assinale a opção correta.
A previsão de todas as receitas deve observar o princípio da unidade de tesouraria, vedada a fragmentação dos recursos em caixas especiais.
A arrecadação caracteriza-se pela transferência dos recursos diretamente ao caixa do tesouro.
A fixação da receita tem a finalidade de determinar a matéria tributável, analisar seus elementos e calcular o montante do tributo devido.
O lançamento por homologação é efetuado pela administração sem a participação do contribuinte.
A arrecadação indireta ocorre quando entidades depositárias — empregadores, bancos etc. — retêm valores do contribuinte, providenciando, posteriormente, o recolhimento.
Assinale a opção verdadeira a respeito da contabilização das transferências de recursos mediante convênios, termos de cooperação e contratos de repasse.
Os registros dos recursos comprometidos, bem como os atos decorrentes da execução dos convênios e contratos de repasse, são controlados em contas do Sistema Compensado, segregando-se as várias etapas da execução.
Contratos de repasse, em razão da natureza contratual, são registrados e controlados pela contabilidade da mesma forma que os contratos de prestação de serviços.
A celebração de convênios, contratos de repasse e instrumentos semelhantes é registrada pela contabilidade federal quando se verifica a aplicação dos recursos no destinatário.
Exceto aqueles instrumentos de transferência celebrados com entes da administração federal, as transferências voluntárias de recursos são contabilizadas somente como despesa realizada.
Ao contrário dos contratos de repasse, os convênios são reconhecidos e registrados pela contabilidade desde a celebração até a prestação de contas.



