







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A transação é causa de suspensão da exigibilidade do crédito tributário.
Marque a assertiva que apresenta resposta correta.
Pedido de compensação de exação tida por inconstitucional com tributos da mesma espécie, formulado administrativamente, impede a Fazenda Pública de ajuizar execução fiscal sem antes apreciar e decidir o pleito.
É permitida a compensação mediante o aproveitamento de tributo, objeto de contestação judicial pelo sujeito passivo, antes do trânsito em julgado da respectiva decisão judicial.
Constitui requisito essencial do termo de inscrição da dívida ativa a indicação do período de apuração das infrações.
Não tem os mesmos efeitos de certidão negativa a certidão de que conste a existência de créditos tributários cuja exigibilidade esteja suspensa.
A dívida ativa regularmente inscrita goza de presunção absoluta de certeza e liquidez.
Concluído o julgamento de um processo judicial em que o contribuinte recebeu sentença favorável à extinção de uma obrigação tributária, extingue-se o crédito tributário.
A homologação tácita do ajuste operada pelo autoridade fiscal não tem o condão de extinguir o crédito tributário.
O pagamento para extinguir o crédito tributário pode ser feito em moeda ou cheque, sendo que, na última modalidade, depende de efetiva compensação do título.
Em ação anulatória, o depósito judicial do valor exigido pelo Fisco tem o condão de extinguir o crédito tributário.
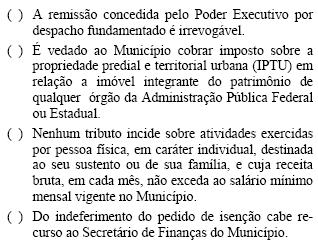
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta:
F, F, F, V
V, V, F, F
V, F, F, V
F, V, V, F
F, F, V, V
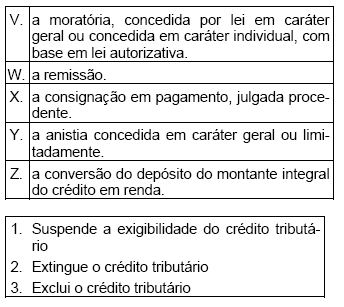
Verifique os quadros abaixo e relacione cada uma das alíneas do primeiro quadro com uma das opções do segundo. Assinale, a seguir, a opção correta.
V2 W3 X1 Y2 Z4
V1 W2 X2 Y3 Z2
V2 W2 X2 Y2 Z3
V3 W1 X3 Y3 Z1
V1 W3 X1 Y1 Z2
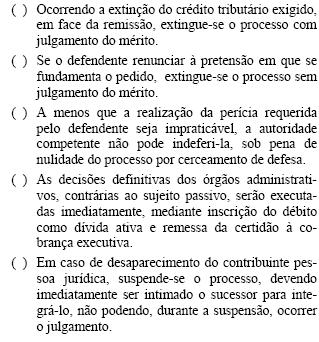
Considerando as disposições relativas ao processo administrativo tributário, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta
F, F, F, F, V
F, V, V, F, V
V, V, F, V, F
V, F, V, V, F
F, V, F, V, V
Assinale a resposta correta.
Extingue o crédito tributário a dação em pagamento em bens de qualquer natureza, na forma e nas condições estabelecidas em lei.
A conversão de depósito em renda, a remissão e a anistia extinguem o crédito tributário.
É permitido que a lei concessiva de moratória circunscreva expressamente a sua aplicabilidade a determinada classe ou categoria de sujeitos passivos.
A decisão administrativa de que não mais caiba recurso administrativo, mas que esteja sendo questionada mediante ação anulatória, extingue o crédito tributário
O pagamento, a compensação, a transação e o depósito integral do montante exigido pela Fazenda Pública extinguem o crédito tributário
Marque a opção que apresenta resposta correta.
O pagamento, a compensação, a transação, a anistia, a dação em pagamento em bens imóveis extinguem o crédito tributário.
Suspendem a exigibilidade do crédito tributário o depósito de trinta por cento do montante integral do crédito, a moratória, o parcelamento, a concessão de medida liminar em mandado de segurança.
O pagamento, a decadência, a novação, a prescrição, a decisão administrativa irreformável extinguem o crédito tributário.
Extinguem o crédito tributário o depósito do seu montante integral, realizado administrativamente, a prescrição, a decadência e, na forma e condições estabelecidas em lei, a dação em pagamento em bens imóveis.
Suspendem a exigibilidade do crédito tributário os recursos, nos termos das leis reguladoras do processo tributário administrativo, o parcelamento, a moratória, a concessão de tutela antecipada em ação judicial ordinária.
Observadas as prescrições constantes do Código Tributário Nacional sobre o tema "pagamento indevido de tributos", é incorreto afirmar que:
a restituição de tributos que comportem, por sua natureza, transferência do respectivo encargo financeiro somente será feita a quem prove haver assumido o referido encargo, ou, no caso de tê-lo transferido a terceiro, estar por este expressamente autorizado a recebêla.
o direito de pleitear restituição de tributos extingue-se com o decurso do prazo de cinco anos, contado da data em que se tornar definitiva a decisão administrativa ou passar em julgado a decisão judicial que tiver reformado, anulado, revogado ou rescindido a decisão condenatória.
a restituição de tributos vence juros capitalizáveis, a partir do trânsito em julgado da decisão definitiva que a determinar
a restituição total ou parcial do tributo pago indevidamente dá lugar à restituição, na mesma proporção, dos juros de mora e das penalidades pecuniárias, salvo as referentes a infrações de caráter meramente formal não prejudicadas pela causa da restituição.
o prazo de prescrição da ação anulatória da decisão administrativa que denegar a restituição de tributos é interrompido pelo início da ação judicial, recomeçando o seu curso, por metade, a partir da data da intimação validamente feita ao representante judicial da Fazenda Pública interessada.
O direito de pleitear restituição ou de realizar compensação de contribuições ou de outras importâncias extingue-se em cinco anos, contados da data do pagamento ou do recolhimento indevido.
Sobre prescrição e decadência em direito tributário, julgamento realizado pelo Supremo Tribunal Federal em 6 de outubro de 1982 considerou que, com a lavratura do auto de infração, consuma-se (1)............................ do crédito tributário; que, por outro lado, a decadência (2)........................ no período anterior a essa lavratura; depois, entre a ocorrência dela e até que flua o prazo para a interposição do recurso administrativo, ou enquanto não for decidido o recurso dessa natureza de que se tenha valido o contribuinte, não mais corre prazo para (3)........................, e ainda não se iniciou a fluência de prazo para (4).....................; decorrido o prazo para interposição do recurso administrativo, sem que ela tenha ocorrido, ou decidido o recurso administrativo interposto pelo contribuinte, há a constituição definitiva do crédito tributário, a que alude o artigo 174 do Código Tributário Nacional, começando a fluir, daí, o prazo de (5)................. da pretensão do fisco.
Assinale a opção que preenche corretamente os espaços numerados e pontilhados do texto.
(1) a constituição (2) é admissível (3) decadência (4) decadência (5) prescrição
b) (1) a constituição definitiva (2) não é admissível (3) prescrição (4) decadência (5) prescrição
(1) o lançamento (2) só é admissível (3) decadência (4) prescrição (5) prescrição
(1) o aperfeiçoamento (2) não se verifica (3) prescrição (4) prescrição (5) prescrição
(1) a constituição provisória (2) só ocorre (3) prescrição (4) exigibilidade do crédito tributário (5) prescrição
Estabelece o Código Tributário Nacional que, salvo disposição de lei em contrário, a solidariedade tributária produz o seguinte efeito, entre outros:
a interrupção da decadência do direito de a Fazenda Pública constituir o crédito tributário, em favor ou contra um dos obrigados, favorece ou prejudica aos demais.
a isenção ou anistia de crédito tributário, concedida em caráter geral, exonera todos os obrigados, mas se concedida pessoalmente a um deles, a solidariedade subsiste, quanto aos demais, pelo saldo.
o pagamento efetuado por um dos obrigados não aproveita aos demais.
a isenção ou remissão de crédito tributário exonera todos os obrigados, salvo se outorgada pessoalmente a um deles, subsistindo, nesse caso, a solidariedade quanto aos demais pelo saldo.
não liquidado, no prazo legal, o crédito tributário da Fazenda Pública, o co-devedor que for prejudicado, em virtude da omissão do sujeito passivo principal no cumprimento da obrigação tributária, fará jus ao benefício de ordem.
Na remissão, a extinção do crédito ocorre a partir de determinação legal a ser cumprida pela administração, tendo presentes motivos de justiça social ou insignificância do crédito.
Com a edição da Lei Complementar n.o 104, de 10/1/2001, foi excluída do rol de causas de extinção do crédito tributário a dação em pagamento de bens imóveis.
O prazo para exercer o direito à restituição é de:
dois anos, a contar do efetivo ingresso dos valores
quatro anos, a contar da data do pagamento voluntário
cinco anos, a contar da data da extinção do crédito tributário
cinco anos, a contar da constituição definitiva do crédito tributário indevido



