







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Distrito Federal poderá realizar cobrança de imposto sobre a transmissão de bens imóveis, a título gratuito.
Um imposto ocorre quando um tributo é instituído tomando como base a situação pessoal do contribuinte, independentemente da atuação estatal a ele referida.
Certo
Errado
Considere a seguinte situação hipotética.
A empresa A adquiriu mercadoria por R$ 100,00, com ICMS de 18%. Posteriormente, vendeu essa mercadoria por R$ 150,00, também com 18% de ICMS. Devido às condições de entrega da mercadoria, a empresa A concedeu um abatimento de R$ 30,00.
Nessa situação, o saldo do ICMS a recolher será de R$ 3,60.
O conceito de imposto, consoante a redação dada pela Constituição Federal, permite distingui-lo com facilidade das outras espécies tributárias.
Com relação à eficiência dos tributos para uma política de distribuição mais eqüitativa da renda, considere as afirmações abaixo para assinalar a alternativa correta:
I - Um imposto progressivo é aquele cuja alíquota é maior para os contribuintes de maior renda e menor para os de baixa renda, como o Imposto de Renda.
II - Os impostos indiretos, que incidem sobre o consumo, caracterizam-se pela regressividade, pois tributam de maneira igual os contribuintes independente da renda, pesando mais sobre as pessoas mais pobres.
III - O ICMS cobra alíquotas maiores para produtos e serviços menos essenciais " como serviços de telefonia, e alíquotas menores para produtos necessários, como os produtos da cesta básica de alimentos.
Com isso, podemos afirmar que o ICMS é um imposto progressivo, pois atua a favor de uma melhor distribuição de renda.
Somente as afirmativas I e III estão corretas.
Somente as afirmativas I e II estão corretas.
Somente as afirmativas II e III estão corretas.
Somente a II está correta.
Somente a III está correta.
Marque com V as assertivas verdadeiras e com F as falsas. Em seguida, marque a resposta correta.
( ) É permitida a criação do adicional de até meio ponto percentual na alíquota do Imposto Sobre Serviços ou do imposto que vier a substituí-lo, sobre serviços supérfluos definidos em lei ordinária federal, para o financiamento dos Fundos Municipais de Combate à Pobreza.
( ) O imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) incide, também, sobre as prestações de serviço de comunicação nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita.
( ) O ICMS compreenderá, em sua base de cálculo, o montante do imposto sobre produtos industrializados, quando a operação, realizada entre contribuintes e relativa a produto destinado à industrialização ou à comercialização, configure fato gerador dos dois impostos.
( ) Cabe à lei complementar da União disciplinar o regime de compensação do ICMS.
F, V, V, F
F, V, F, V
F, F, V, F
V, F, V, F
V, F, F, V
imposto sobre produtos industrializados.
Das quatro contas do ICMS, duas são patrimoniais e duas, de resultado: ICMS sobre vendas, ICMS a recuperar, ICMS a recolher e C/C do ICMS.
O ouro, quando reconhecido por lei como ativo financeiro, poderá ser objeto de imposto.
Para verificar se os veículos estão aptos a trafegar, a fim de proteger a integridade física dos demais membros da sociedade, foi instituído serviço de licenciamento de veículos automotores tendo como base de cálculo o valor do veículo, o que se dá por meio de taxa.
Considerando-se o sistema tributário brasileiro, é INCORRETO afirmar que:
o imposto incidente sobre a prestação de serviços de qualquer natureza, majorado no dia 26 de dezembro de 2003, pode ser exigido a partir do primeiro dia do exercício fiscal seguinte, ou seja, 01 de janeiro de 2004.
a modificação do fato gerador do imposto sobre propriedade predial e territo-rial urbana, realizada em 15 de dezembro de 2004, pode ser exigida a partir do primeiro dia do exercício fiscal seguinte, ou seja, 01 de janeiro de 2005.
a alíquota da contribuição de intervenção no domínio econômico relativa às atividades de importação ou comercialização de petróleo e seus deri-vados, pode ser reduzida ou restabelecida por ato do Poder Executivo, não se submetendo ao princípio da anterioridade.
os empréstimos compulsórios instituídos para atender a despesas extra-ordinárias, decorrentes de calamidade pública, de guerra externa ou sua iminência, assim como o imposto extraordinário relativo ao caso de guerra externa ou sua iminência não se submetem ao princípio da anterioridade.
Antes de 1996, não havia como o ICMS incidir em atividade de integração de bens ao ativo fixo do que era produzido pela própria empresa, ainda que lei local e convênio assim o estabelecessem.
O sistema constitucional tributário brasileiro apresenta peculiaridades previstas no nosso ordenamento. Com base no direito positivo, aponte a alternativa que se adequa a previsão normativa:
As contribuições de intervenção no domínio econômico poderão ter alíquotas ad valorem ou específicas
O Estado pode estabelecer diferença tributária entre bens e serviços em razão de sua procedência ou destino; é o que ocorre com o ICMS, de modo que cada Estado tem uma alíquota interna diferente.
O ouro, quando definido em lei como ativo financeiro ou instrumento cambial, sujeita-se ao IOF (Imposto sobre Operações Financeiras) e ao IR (Imposto de Renda), devidos na operação de origem.
É assente na doutrina que imposto extraordinário só pode ser cobrado por lei complementar, assim como ocorre com o empréstimo compulsório e a contribuição de intervenção no domínio econômico.
O art.153 da CF/88 é taxativo, de modo que a União não pode, nem por lei complementar, criar imposto diferente dos que estão íncitos naquele rol.
Assinale a opção correta.
No Brasil, o valor aduaneiro inclui as importâncias pagas pelo frete e pelo prêmio do seguro, sendo a base de cálculo do Imposto de Importação o valor CIF (Cost, Insurance and Freight).
As mercadorias são admitidas em regime aduaneiro especial pelo valor declarado, podendo a autoridade aduaneira adotar os procedimentos para fins de valoração nas hipóteses de extinção do regime, exigindo os tributos com base na diferença de valor.
O custo do transporte será incluído na determinação do valor aduaneiro, tomando-se por base os custos normalmente incorridos na modalidade de transporte utilizada, para o mesmo percurso, quando o transporte for gratuito ou executado pelo próprio importador.
Os juros devidos em razão de contrato de financiamento não são considerados como parte do valor aduaneiro.
O valor aduaneiro será apurado mediante a aplicação de método substitutivo ao valor de transação, quando não for possível a apuração do preço efetivamente praticado na importação, por fraude, sonegação ou conluio, se o importador conservar em perfeita ordem e apresentar à fiscalização os documentos relativos à transação comercial.
Avalie as formulações seguintes, relativas a tributo e suas espécies, consideradas as pertinentes disposições da Constituição Federal e do Código Tributário Nacional, e, ao final, assinale a opção que corresponde à resposta correta.
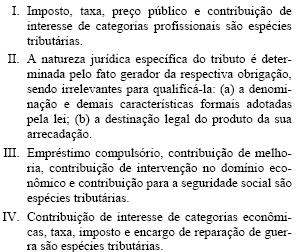
Apenas as formulações II e III são corretas.
Apenas as formulações III e IV são corretas.
Apenas as formulações I e III são corretas.
Apenas a formulação II é correta
Apenas as formulações I e II são corretas
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) A pessoa física que receber, de outras pessoas físicas, rendimentos que não tenham sido tributados na fonte no País, deve pagar mensalmente o imposto sobre os rendimentos percebidos no mês, calculado segundo a tabela progressiva.
( ) Para fins de apuração do imposto a pagar ou a restituir, na declaração anual de ajuste, as pessoas físicas podem deduzir, do imposto calculado com base na tabela progressiva, o imposto retido na fonte e o pago no curso do ano-calendário, correspondentes aos rendimentos incluídos na base de cálculo.
( ) Para efeito de apuração do saldo do imposto a pagar ou a ser restituído, relativamente aos rendimentos percebidos no ano-calendário pelas pessoas físicas, são admitidas algumas deduções a título de incentivo fiscal, entre elas as contribuições e doações feitas a entidades filantrópicas de assistência social.
F, V, V
V, V, F
V, F, V
F, F, V
V, V, V
O legislador estadual, para definir as hipóteses de incidência do ICMS, não está adstrito à reprodução da legislação complementar federal.
Assinale a opção correta
O Imposto de Exportação incide sobre mercadorias nacionais ou nacionalizadas, relacionadas em lei complementar, tendo como fato gerador sua saída do território aduaneiro, que se considera ocorrida na data de registro da exportação no Siscomex; sua base de cálculo é o preço normal ou o preço apurado segundo critérios específicos fixados ou pauta de valor mínimo estabelecida pela CAMEX (Câmara de Comércio Exterior); a alíquota é de 30%, podendo ser elevada, pela CAMEX, para até 150%; o prazo de pagamento é fixado pelo Ministro da Fazenda.
O Imposto de Exportação incide sobre mercadorias nacionais ou nacionalizadas, relacionadas pela CAMEX, tendo como fato gerador sua saída do território aduaneiro, que se considera ocorrida na data de registro da exportação no Siscomex; sua base de cálculo é o preço normal ou o preço apurado segundo critérios específicos fixados ou pauta de valor mínimo estabelecida pela CAMEX; a alíquota é de 30%, podendo ser elevada, pela CAMEX, para até 150%; o prazo de pagamento é fixado pela CAMEX.
O Imposto de Exportação incide sobre mercadorias nacionais ou nacionalizadas, relacionadas pela CAMEX, tendo como fato gerador sua saída do território aduaneiro, que se considera ocorrida na data de registro da exportação no Siscomex; sua base de cálculo é o preço normal ou o preço apurado segundo critérios específicos fixados ou pauta de valor mínimo estabelecida pela CAMEX; a alíquota é de 30%, podendo ser elevada, pelo Ministro da Fazenda, para até 150%; o prazo de pagamento é fixado pela CAMEX.
O Imposto de Exportação incide sobre mercadorias nacionais ou nacionalizadas, relacionadas pela CAMEX, tendo como fato gerador sua saída do território aduaneiro, que se considera ocorrida na data de registro da exportação no Siscomex; sua base de cálculo é o preço normal ou o preço apurado segundo critérios específicos fixados ou pauta de valor mínimo estabelecida pela CAMEX; a alíquota é de 30%, podendo ser elevada, pela CAMEX, para até 150%; o prazo de pagamento é fixado pelo Ministro da Fazenda
O Imposto de Exportação incide sobre mercadorias nacionais ou nacionalizadas, relacionadas em lei complementar, tendo como fato gerador sua saída do território aduaneiro, que se considera ocorrida na data de registro da exportação no Siscomex; sua base de cálculo é o preço normal ou o preço apurado segundo critérios específicos fixados ou pauta de valor mínimo estabelecida pela CAMEX; a alíquota é de 30%, podendo ser elevada, pela CAMEX, para até 150%; o prazo de pagamento é fixado pelo Ministro da Fazenda, ad referendum da CAMEX.
Em relação ao Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e das Empresas de Pequeno Porte (SIMPLES), instituído pela Lei nº 9.317, de 5 de dezembro de 1996, marque a resposta correta.
As atividades de arrecadação, cobrança e tributação das contribuições pagas de conformidade com o SIMPLES competem ao Instituto Nacional do Seguro Social (INSS), quanto às contribuições para a seguridade social por ele administradas.
A inscrição de pessoa jurídica no SIMPLES implica pagamento mensal unificado dos seguintes impostos e contribuições, entre outros: Imposto de Renda das Pessoas Jurídicas (IRPJ), Contribuição Social sobre o Lucro Líquido (CSLL), Contribuição para Financiamento da Seguridade Social (COFINS), Contribuição para o Fundo de Garantia do Tempo de Serviço (FGTS).
Aplicam-se aos impostos e contribuições devidos pela microempresa e pela empresa de pequeno porte, inscritas no SIMPLES, as normas relativas aos juros e às multas de mora e de ofício previstas para o imposto sobre produtos industrializados.
As pessoas jurídicas, enquadradas na condição de microempresa ou de empresa de pequeno porte, que se dediquem exclusivamente às atividades de centros de formação de condutores de veículos automotores de transporte terrestre de passageiros e de carga, agências lotéricas e agências terceirizadas de correios têm permissão legal para optar pela inscrição no SIMPLES.
Em regra, é vedada a inclusão, no SIMPLES, do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Serviços de Transporte Interestadual e Intermunicipal (ICMS) e do Imposto sobre Serviços de Qualquer Natureza (ISS), devidos por microempresa e empresa de pequeno porte.



