Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sabendo que a covariância entre duas variáveis é zero, qual alternativa abaixo está correta?
As variáveis são independentes.
Implica em R2 = 1.
As variáveis são dependentes.
As variáveis são não correlacionadas.
As variâncias são iguais.
Como é possível, através de análises estatísticas, verificar se existe a correlação entre variáveis independentes e também a correlação entre variável independente e a dependente?
Através do Coeficiente de Determinação "R2 ", que é um número que vai de 0 a 1.
Através da ANOVA, utilizando o teste F.
Através da estimativa "r" do Coeficiente de Correlação, que é um número que pode tomar valores entre -1 e + 1.
Utilizando o Coeficiente de Variação que será dado em porcentagem.
Através do desvio-padrão.
Preencha a lacuna e assinale a alternativa correta.
parâmetro ß1
coeficiente de determinação
resíduo
coeficiente de correlação
distribuição de Poisson
Entende-se por correlação estatística, o grau de associação entre duas variáveis aleatórias. A dependência de duas variáveis X e Y é dada pelo coeficiente de correlação amostral, conhecido também por "Coeficiente r-de-Pearson", normalmente representado pela letra "r". A respeito do Coeficiente de Correlação, é correto afirmar que:
se r = 1, está-se perante uma correlação positiva, isto é, à medida que aumentam os valores de X, aumentam, proporcionalmente, os valores de Y.
ser= -1 , está-se perante a ausência de correlação total entre as variáveis X e Y.
o valor der pode variar entre 0 e 1.
ser= 0, então, existe uma correlação muito fraca entre as variáveis X e Y.
quanto mais próximo de zero for o valor de r, mais forte é o grau de correlação entre as variáveis X e Y.
Observe a tabela a seguir.
X | 1 | 2 | 3 | 3 | 4 | 5 | 7 | 7 |
Y | 2 | 3 | 4 | 5 | 6 | 7 | 9 | 12 |
Calcule o coeficiente de correlação linear entre as variáveis X e Y, apresentadas na tabela acima, e assinale a opção correta.
0,65
0,75
0,78
0,90
0,96
Se a moda de um conjunto de dados é igual a 6, o seu desvio padrão é igual a 10, o coeficiente de correlação linear é igual a 0,25 e a mediana do conjunto é igual a 3, pode-se afirmar o seguinte:
o desvio médio do conjunto é igual a 18.
a covariância do conjunto é igual a 12.
a variância do conjunto é igual a 100.
a variância do conjunto é igual a 9.
a variância do conjunto é igual a 0,5.
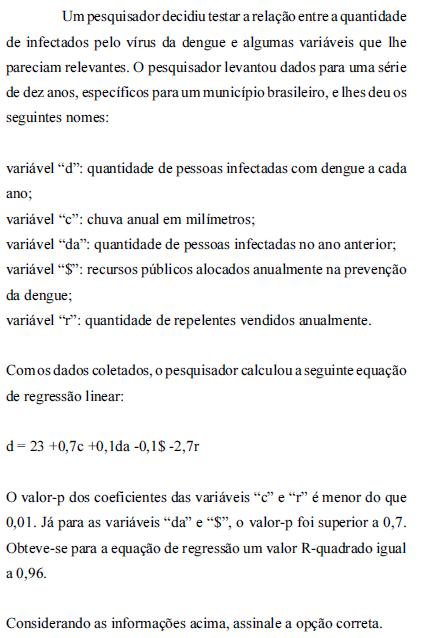
Como o valor do coeficiente da variável “r” é bastante superior aos demais coeficientes, essa variável é a mais relevante na explicação científica da quantidade de infectados.
Como o valor do R-quadrado da equação de regressão é elevado, a quantidade de pessoas infectadas em um dado ano depende das variáveis estudadas.
Apesar do coeficiente da variável “r” ser significativo ao nível de significância de 1%, a causalidade entre a quantidade de infectados e a quantidade de repelentes vendida pode ser questionada.
Como o valor-p das variáveis “da” e “$” foram superiores a 0,7; a eliminação das mesmas da equação de regressão irá aumentar o seu R-quadrado.
Como o valor da constante da equação de regressão é elevado, quando comparado com os valores dos coeficientes, pouco se pode fazer para a redução da quantidade de casos de dengue abaixo de tal valor.
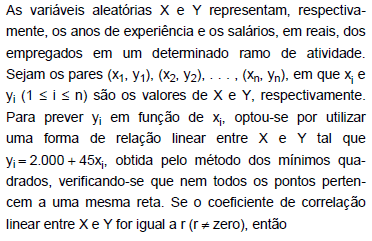
r = 1.
multiplicando por 0,5 todos os valores xi e por 0,8 todos os valores yi, verifica-se que o novo coeficiente de correlação linear dos dois novos conjuntos é igual a 0,4r.
é possível que r seja negativo.
r = 0,45.
o valor de r é positivo.
Em situações práticas de pesquisa em que existe um grande número de variáveis correlacionadas, é possível aplicar uma técnica de Análise Multivariada que busca reduzir o número de variáveis sem perder muito da informação contida na matriz de covariâncias. Para isso, as variáveis originais são transformadas obtendo-se novas variáveis com propriedades ótimas de variância. Assim, a primeira nova variável é a combinação linear normalizada das variáveis originais com máxima variância. A segunda nova variável é a combinação linear normalizada das variáveis originais, não correlacionada com a primeira nova variável e com máxima variância. A terceira nova variável é ainda a combinação linear normalizada das variáveis originais agora não correlacionada com a primeira e a segunda novas variáveis e com máxima variância e assim por diante. Essa técnica de Análise Multivariada é denominada:
Análise Discriminante.
Análise Fatorial.
Correlação Canônica.
Análise de Componentes Principais.
Distribuição Normal Multivariada.

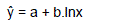
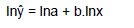
Se a distribuição dos resíduos não for normal e assimétrica, o teste não paramétrico dos sinais será apropriado para testar se a média dos resíduos é igual a 0.
No modelo clássico de regressão linear, algumas hipóteses são feitas sobre o termo de erro estocástico. Qual das alternativas abaixo NÃO constitui uma dessas hipóteses?
Os erros são correlacionados com as variáveis explicativas do modelo.
A distribuição do termo de erro tem média igual a zero.
Os erros são normalmente distribuídos.
A variância do termo de erro é constante.
Ausência de autocorrelação entre os erros.
Suponha que a estatística t referente ao coeficiente angular do modelo tenha sido superior a 28. Nessa situação, é correto concluir que tal coeficiente é estatisticamente significativo a um nível de significância de 5%.
Considere a seguinte afirmativa:
“Na presença de correlação entre as variáveis explicativas do modelo de regressão e seu termo de erro, o estimador de Mínimos Quadrados Ordinários (MQO) gerará estimativas ________, e o problema é solucionado com a utilização de ________”.
Os termos que completam corretamente as lacunas acima são, respectivamente:
enviesadas e inconsistentes – Mínimos Quadros Ponderados.
enviesadas e consistentes – Mínimos Quadrados Generalizados.
enviesadas e consistentes – Mínimos Quadrados em 3 Estágios.
enviesadas e inconsistentes – Variáveis Instrumentais.
enviesadas e consistentes – Variáveis Instrumentais.
Um dos problemas mais comuns em estudos de regressão diz respeito à utilização dos chamados outliers. Algum ou alguns dados muito discrepantes em relação ao conjunto das observações podem tornar imprópria a aplicação do método de regressão. Uma forma de evitar tal problema é desconsiderar essas observações inusuais.
Certo
Errado
Um estudo apresentou em seu relatório um problema de programação linear que é descrito abaixo.
Minimizar: Z = 10 x + 25 y
Sujeito a: 2 x + y ≥ 5
x + 2y ≥ 7
x + 3 y ≥ 9
x ≥ 0 e y ≥ 0
Os valores de x e y são, respectivamente,
3,0 e 2,0.
1,0 e 3,0.
1,2 e 2,6.
1,0 e 2,5.
2,0 e 3,0.