





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Com relação aos métodos de estimação, é correto afirmar que
o estimador de máxima verossimilhança é sempre não viesado.
o estimador de máxima verossimilhança é sempre eficiente.
o estimador obtido pelo método dos momentos é sempre função de uma estatística suficiente.
o método de estimação dos mínimos quadrados só deve ser usado quando a suposição de normalidade dos erros for satisfeita.
na estimação da média (μ ) e da variância( σ 2 ) de uma distribuição Normal, os estimadores de máxima verossimilhança para μ e para σ2 coincidem com aqueles obtidos pelo método dos momentos.
Um aluno teve as seguintes notas: 3; 5; 5,5; 6,5. O professor quer atribuir a nota final, escolhendo uma nota representativa desse conjunto com base no método dos mínimos quadrados. Desse modo, essa nota final será
4.
4,5.
5.
5,5.
6.
Considerando que β2^ representa o estimador de mínimos quadrados ordinários de β2, a variância de β2^ é igual a 0,8
Certo
Errado
Se b0 e b1 são as estimativas por mínimos quadrados de β0 e β1, respectivamente, então seus valores são dados por
b1 = ∑i=1n(Y1− Y)2 / ∑i=1n(Xi−X)(Yi−Y); b0=Y−b1X
b1 = ∑i=1n(X1− X)(Yi−Y) / ∑i=1n(Yi−Y)2; b0=Y+b1X
b1 =∑i=1n(X1− X)(Yi−Y) / ∑i=1n(Yi−Y)2; b0=Y−b1X
b1 =∑i=1n(X1− X)(Yi−Y) / ∑i=1n(Xi−X)2; b0=Y−b1X
b1 = ∑i=1n(Y1− Y)2 / ∑i=1n(Xi−X)(Yi−Y); b0=Y+b1X

Para uma amostra de tamanho n = 20, tem-se coletadas as informações de duas variáveis Y e X com as seguintes informações:

Assumindo que existe uma relação linear entre tais variáveis, o coeficiente angular da reta de regressão de mínimos quadrados será igual a
Considerando-se o modelo de regressão linear na forma y = ax + ε, em que ε denota o erro aleatório com média nula e variância V, e α representa o coeficiente angular, a estimativa de mínimos quadrados ordinários do coeficiente α é igual ou superior a 0,5.
Certo
Errado
A estimativa de β proporcionada pelo método de mínimos quadrados ordinários é ![]()
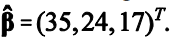
Certo
Errado
Analisando um gráfico de dispersão referente a 10 pares de observações (t, Yt ) com t = 1, 2, 3, ... , 10, optou-se por utilizar o modelo linear Yt = α + βt + εt com o objetivo de se prever a variável Y, que representa o faturamento anual de uma empresa em milhões de reais, no ano (2007 + t). Os parâmetros α e β são desconhecidos e εt é o erro aleatório com as respectivas hipóteses do modelo de regressão linear simples. As estimativas de α e β (a e b, respectivamente) foram obtidas por meio do método dos mínimos quadrados com base nos dados dos 10 pares de observações citados. Se a = 2 e a soma dos faturamentos dos 10 dados observados foi de 64 milhões de reais, então, pela equação da reta obtida, a previsão do faturamento para 2020 é, em milhões de reais, de
11,6
15,0
13,2
12,4
14,4
Para a correção de uma curva salarial a partir, por exemplo, de resultados de pesquisa salarial feita pela organização no seu mercado de atuação, estabelece-se uma linha de tendência que pode ser determinada por diversos métodos, desde os muito simples, como uma linha visual de estimativa, até uma formulação estatística um pouco mais complexa, utilizada normalmente por organizações que utilizam a avaliação por pontos. Nesse caso, a linha de regressão frequentemente utilizada é a baseada no método
do desvio padrão.
da soma dos mínimos quadrados.
da média e da mediana.
da regressão linear simples.
da tendência de compensação.
Um modelo de regressão linear simples, formalmente, pode ser representado por: Yi=a+βxi+ei, i=1, 2, ..., n, em que Y é uma variável, aleatória, resposta dependente de X que é uma variável independente, a e β são os parâmetros do modelo e ei são os erros aleatórios. Os estimadores de mínimos quadrados de a e β são denotados por a^ e β^ e Assinale a alternativa que representa a variância de a^.
Var (a^) = σ²/n
Var (a^) = Var (y) + x ² Var (β^) -2 x Cov (y,β^)
Var (a^) = Var (y) + x ² Var (β^) + 2x Cov (y, β^)
Var (a^) = Var (y) + x ² Var (β^)
Var (a^) = Var (y) + x ² Var (β^) - Cov (y,β^)


Considerando os valores dos parâmetros estimados por MQO, conclui-se que:
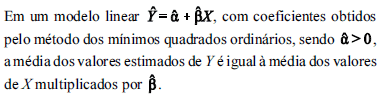
Com relação ao ajustamento de curvas, é INCORRETO afirmar que
é usado quando se deseja expressar a relação entre duas ou mais variáveis por meio de uma equação que as relacione.
o diagrama de dispersão é utilizado para possibilitar a identificação de uma curva regular que melhor se aproxime dos dados.
as relações não lineares podem, às vezes, ser transformadas em lineares, mediante a transformação adequada das variáveis.
o método dos mínimos quadrados considera que a qualidade do ajustamento da curva aos dados é boa se a soma do quadrado dos desvios for grande.
os problemas que envolvem a avaliação de uma variável a partir de outras duas ou mais variáveis são denominados de regressão múltipla.


