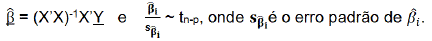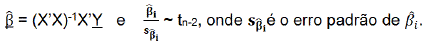Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Deseja-se determinar, usando o método da regressão linear, a tendência (T) da seguinte série de tempo dada pelo quadro abaixo, em que Yt representa o volume de vendas (em milhões de reais) de um produto em t (ano).
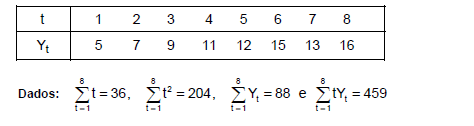
Analisando o diagrama de dispersão, optou-se pela forma de tendência T = a + bt, em que a e b foram obtidos por meio do método dos mínimos quadrados. O valor de a é igual a

O pesquisador deseja obter uma estimativa da variação percentual no consumo decorrente do aumento de 1% na renda e da redução de 2% no preço. A variância dessa estimativa é dada por:
0,0026
0,0686
0,0494
0,0512
0,0230
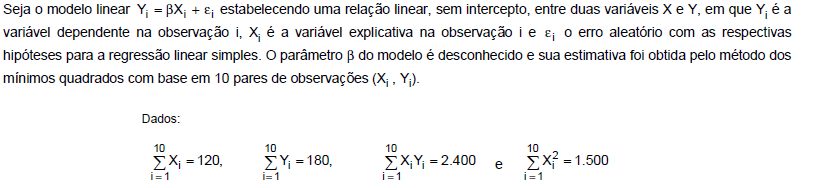
Deseja-se ajustar uma reta de regressão simples entre a variável dependente Y e a variável explicativa X. Assinale os valores corretos dos parâmetros da regressão β^ 0 e β^ 1 estimados via o método dos mínimos quadrados, tal que Y^i = β^ 0 +β^ 1𝑿i. Informações adicionais sobre a amostra aleatória de Y e X coletada:
𝑛 = 40
∑i=1nxiyi=2000
∑i=1nYi=300
∑i−1nXi=200
∑i−1nyi2=1400
∑i=1nxi2=1200
β^ 0 = 0 ; β^ 1 = 1.5
β^ 0 = 5.5; β^ 1 = 0.4
β^ 0 = -5 ; β^ 1 =2.5
β^ 0 = -13.75 ; β^ 1 = -4.25
Considerando a equação da reta obtida pelo método dos mínimos quadrados, tem-se que a estimativa do salário de um trabalhador com 16 anos de experiência é, em unidades monetárias, de
33,50
40,00
30,75
25,00
35,00
Num exercício de tiro ao alvo, 5 atiradores realizaram 20 disparos. Em seguida, foram registrados o número de tiros que acertaram o alvo e as distâncias dos atiradores até esse alvo. Os valores observados encontram-se na tabela a seguir.
Atirador | Distância do atirador até o alvo, em metros (X) | Número de tiros que atingiram o alvo (Y) |
1 | 20 | 20 |
2 | 20 | 19 |
3 | 20 | 18 |
4 | 40 | 18 |
5 | 40 | 17 |
Considerando que ΣXY = 2.540 e ΣX2 = 4.400, determine a equação Y = a0 +a1X, que se obtém pelo método dos mínimos quadrados, e assinale a opção correta.
Y = -0,075 + 20,5X
Y = -20,5 + 0,075X
Y = 20,5 - 0,075X
Y = 0,075 - 20,5X
Y = 20,5 + 0,075X
Considerando os parâmetros obtidos pelo método dos mínimos quadrados e o respectivo quadro de análise de variância, são dadas as seguintes informações:
I. O coeficiente de explicação (R2), definido como sendo o resultado da divisão da variação explicada pela variação total, é superior a 80%.
II. A estimativa da variância do modelo teórico (σ2) é igual a 2,5.
III. O valor da estatística F (F calculado) obtido para comparação com o F tabelado com os respectivos graus de liberdade no numerador e no denominador é igual a 41.
IV. A cada ano adicional de experiência do trabalhador, o acréscimo do salário em unidades monetárias (A) é tal que 1 < A < 2.
Está correto o que se afirma APENAS em
II e III.
I, III e IV.
I, II e IV.
III e IV.
I, II e III.
A estimativa de mínimos quadrados ordinários do coeficiente c1 é maior ou igual a 2.
Certo
Errado
Com base no método de mínimos quadrados ordinários, é correto afirmar que a estimativa do intercepto a0 é maior que 2.
Certo
Errado

Considerando a equação da reta obtida pelo método dos mínimos quadrados, obtém-se que Y é igual a 24 quando X for igual a
O modelo Yt = α + βt + εt, t = 1, 2, 3, ..., foi considerado para prever o lucro de uma companhia no ano (2007 + t). Sabe-se que:
. Yt representa o lucro, em milhões de reais no ano t;
. α e β são parâmetros desconhecidos;
. εt é o correspondente erro aleatório, com as respectivas hipóteses da regressão linear;
. as estimativas de α e β foram obtidas pelo método de mínimos quadrados, considerando-se as observações Yt no período de 6 anos (2008 a 2013).
Os dados relativos às observações são:
∑t=16t=21 ∑t=16t2=91 ∑t=16ty=140, ∑t=16yt=36
Nessas condições, a previsão de mínimos quadrados para o lucro da companhia, em milhões de reais, no ano de 2014, é igual a
7,55
8,15
7,90
8,80
9,50
Seja o modelo de regressão linear
, em que Y é o vetor das respostas (variável dependente) de
dimensão n, X é matriz do modelo de ordem n x p,
é o vetor de parâmetros de dimensão p e
é o vetor
dos erros de dimensão n. Então, admitindo que os erros são i.i.d. com distribuição Normal (Gaussiana)
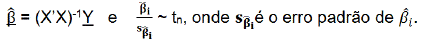
com média zero e variância σ2, o estimador de mínimos quadrados ordinários do vetor de parâmetros
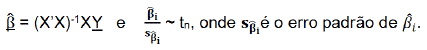
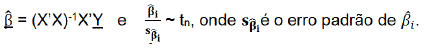
e o pivô usado para testar a hipótese nula H0i: βi = 0 i = 0, 1, 2, ..... p-1 são, respectivamente,
![]()

![]()
![]()
![]()