







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Integram a dívida fundada do ente público
os depósitos recebidos do setor privado a título de cauções e garantias.
empréstimos externos com prazo de vencimento superior a 12 meses.
as exigibilidades do setor público com prazo de vencimento inferior a 12 meses.
os débitos de tesouraria.
os serviços da dívida a pagar com prazo inferior a 12 meses.
Considere que um prédio localizado no centro da cidade de São Paulo tenha sido alugado para nele funcionar uma repartição pública federal. Nesse caso, o pagamento dos alugueres, pela administração, constitui uma dívida pública.
É considerada hipótese de repúdio da dívida pública o fato de o Estado alterar as condições anteriormente pactuadas em empréstimo público, sem o consentimento do mutuante, impondo condições mais favoráveis, mesmo que se refira apenas aos juros devidos.
A dívida pública consolidada ou fundada é o montante total das obrigações financeiras do ente da Federação, assumido em virtude de leis, contratos, convênios ou tratados para amortização em prazo superior a 12 meses. É correto afirmar sobre a dívida pública:
Dívida pública mobiliária é a representada por títulos emitidos, incluindo o refinanciamento, mediante emissão de títulos para pagamento do principal, acrescido de correção monetária.
Operações de crédito são as representadas por compromissos financeiros assumidos em razão de mútuo, abertura de crédito, emissão e aceite de título, aquisição financiada de bens, recebimento antecipado de valores provenientes de venda a termo de bens e serviços, arrendamento mercantil e outras operações assemelhadas, excluindo as operações com derivativos financeiros.
Concessão de garantias, representada por compromisso de inadimplência de obrigação financeira ou contratual assumida por ente da Federação ou entidade vinculada.
São as operações destinadas à cobertura do déficit orçamentário e são consideradas como receitas de capital, representadas pelos recursos obtidos mediante a colocação de títulos do tesouro (letras) e empréstimos internos ou externos de curto prazo, contraídos para atender desequilíbrios orçamentários ou a financiamentos de obras e serviços públicos.
A Lei de Responsabilidade Fiscal adotou regras referentes à Dívida Pública Fundada. Entre as opções abaixo, identifi que qual a opção correta com relação à Dívida Pública Consolidada e a LRF.
Integra a dívida pública fundada o refinanciamento da dívida pública imobiliária.
Integram a dívida pública consolidada os depósitos e os serviços da dívida a pagar.
Integra a dívida pública consolidada da União a dívida relativa à emissão de títulos de responsabilidade do Banco Central do Brasil.
Integram a dívida pública fundada as dívidas de curto prazo, como os restos a pagar processados.
Integra a dívida fundada o resultado de operações de caráter financeiro que se refletem no Patrimônio Financeiro.
A Lei n. 4.320/64 classifica a dívida dos entes públicos em dívida flutuante e dívida fundada. Assinale a opção correta em relação à dívida flutuante.
A dívida flutuante depende de autorização legislativa para que ocorra o seu pagamento.
Os depósitos de terceiros integram a dívida flutuante.
Restos a Pagar Não-Processados não integram a dívida flutuante por se tratarem de despesas ainda não liquidadas.
A rubrica "Dívida Flutuante" consta do Passivo Permanente do Balanço Patrimonial.
Os Serviços da Dívida a Pagar não integram a dívida flutuante por se tratarem de passivo de longo prazo.
Em vista da Lei de Responsabilidade Fiscal, o Senado opôs os seguintes limites à dívida pública consolidada:
Representa restos a pagar processado.
Inclui a amortização, juros e encargos da dívida fundada.
É um dos elementos da dívida flutuante.
Cauções em dinheiro para garantia de contratos.
Consiste nos valores empenhados, liquidados e não pagos dentro do exercício financeiro de emissão do empenho referente à divida fundada.
Assinale a assertiva correta a respeito da composição da Dívida Pública Consolidada ou Fundada, segundo a Lei de Responsabilidade Fiscal.
As operações de crédito com prazo superior a doze meses não estão inclusas.
Somente estão inclusas na dívida consolidada as obrigações financeiras do ente que tenham sido assumidas por lei.
A obrigações assumidas por tratados não devem ser inclusas na dívida fundada.
As operações de crédito nunca poderão compor a dívida consolidada, já que são despesas de capital.
A dívida fundada inclui as operações de crédito com prazo superior a doze meses.
Dívida Pública, segundo o professor Domingos D’Amore, “são todos os compromissos assumidos pelo governo e os respectivos juros”. É correto afirmar que quanto ao aspecto temporal de sua liquidação, a dívida pode ser de longo e de curto prazo, contendo ainda as seguintes características:
a dívida fundada ou consolidada é aquela que representa um compromisso a longo prazo, necessariamente com valor previamente determinado, garantida por título do governo, que rendem juros e são amortizáveis ou resgatáveis, com vencimento previamente fixado.
o prazo de amortização da dívida pública é irrelevante para caracterizar a sua natureza jurídica.
de acordo com a Lei de Responsabilidade Fiscal é vedada a contração de dívidas no último ano de mandato sem a correspondente disponibilidade de caixa.
a dívida flutuante caracteriza-se por indicar débitos de curto prazo, advindos de compromissos assumidos por prazo inferior a doze meses.
compõem a dívida flutuante: os restos a pagar, as operações de crédito com prazo de exigibilidade superior a doze meses; os serviços da dívida a pagar; os depósitos e os débitos de tesouraria.
A dívida pública divide-se em flutuante e consolidada (ou fundada). A dívida flutuante refere-se aos passivos financeiros de curto prazo, como, por exemplo, os restos a pagar, os serviços da dívida e os depósitos de terceiros. Inclui, ainda, os títulos emitidos pelo Banco Central do Brasil e as operações de crédito de prazo inferior a doze meses, cujas receitas tenham constado do orçamento.
A diferença entre a dívida pública consolidada (ou fundada) e a dívida pública flutuante reside na capacidade de afetar ou não o orçamento público. Enquanto a dívida consolidada - que pode ser de curto ou de longo prazo - refere-se às exigibilidades que dependem de autorização legislativa (orçamento) para amortização ou resgate, a dívida flutuante corresponde ao total dos compromissos unicamente financeiros que independem de autorização orçamentária.
Observando a indagação em seguida exposta, assinale V, se verdadeira a afirmação, e F, se falsa a afirmação, optando, ao final, pela opção correspondente.
A Dívida Pública pode ser classificada como:
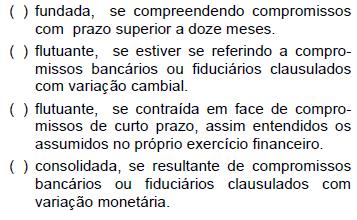
V, V, V, V
V, F, V, F
V, V, V, F
V, F, F, F
F, F, F, V



