







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre os demonstrativos fiscais, assinale a alternativa correta.
O Anexo de Riscos Fiscais objetiva dar transparência à gestão fiscal do titular do Poder / órgão realizada no período, principalmente por meio da verificação do cumprimento dos limites.
O Relatório de Gestão Fiscal tem o objetivo de dar transparência sobre os possíveis eventos com potencial para afetar o equilíbrio fiscal do ente da Federação, descrevendo as providências a serem tomadas caso se concretizem.
O Relatório Resumido da Execução Orçamentária (RREO) deverá ser publicado pelo Poder Executivo até 60 dias após o encerramento de cada trimestre, consolidando as informações da execução orçamentáriofinanceira dos demais poderes e órgãos de cada ente da federação.
O Anexo de Metas Fiscais possui como finalidade demonstrar como será a condução da política fiscal para os próximos exercícios e avaliará o desempenho fiscal dos exercícios anteriores.
O relatório que conterá o valor da despesa total com pessoal corresponde ao:
Relatório de Gestão Fiscal.
Relatório Resumido de Execução Orçamentária.
Anexo de Metas Fiscais.
Anexo de Política Fiscal.
O Relatório de Gestão Fiscal é um dos instrumentos de Transparência da Gestão Fiscal criados pela Lei de Responsabilidade Fiscal – LRF, Lei Complementar nº 101/2000. Analise as assertivas abaixo em relação à composição deste Relatório, conforme o que estabelece a norma antes citada:
I. O Relatório de Gestão Fiscal, assinado pelo Chefe do Poder Executivo, deverá conter o comparativo com os limites de que trata a LRF dos montantes da despesa total de pessoal, distinguindo aquelas com inativos e pensionistas.
II. O titular do Poder Legislativo deverá apresentar, no Relatório de Gestão Fiscal, o comparativo com os limites de que trata a LRF dos montantes das operações de crédito e das concessões de garantia.
III. O Relatório de Gestão Fiscal deve, no último quadrimestre de cada exercício, ser acrescido de demonstrativos do montante das disponibilidades de caixa em 31 de dezembro e das inscrições em restos a pagar.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
A Lei 101/2000 que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, diz que o Relatório de Gestão Fiscal – RGF será emitido ao final de cada:
Bimestre.
Trimestre.
Quadrimestre.
Semestre.
Ano.
A ciência contábil no Brasil vem passando por significativas transformações rumo à convergência aos padrões internacionais. O processo de evolução da contabilidade do setor público deve ser analisado de forma histórica e contextualizado com o próprio processo de evolução das finanças públicas. A contabilidade pública abrange diferentes aspectos. Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público. O aspecto fiscal da contabilidade aplicada ao setor público compreende apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal, e tem como principais instrumentos para evidenciar esse aspecto:
O Balanço Patrimonial e a Demonstração das Variações Patrimoniais.
O Relatório do Balanço Patrimonial e a Demonstração do Resultado do Exercício.
O Relatório da Gestão Fiscal e o Relatório Resumido da Execução Orçamentária.
O Relatório Resumido da Execução Orçamentária e dos Balanços Orçamentário e Financeiro.
Os Demonstrativos Fiscais são elaborados com o objetivo de assegurar a transparência dos gastos públicos e a consecução das metas fiscais.
Sobre esses demonstrativos, assinale a alternativa correta.
O Anexo de Riscos Fiscais é um demonstrativo fiscal que evidencia se os poderes / órgãos estão dentro dos limites de despesa com pessoal, de dívida consolidada e mobiliária, de concessão de garantia e de operações de crédito.
Na esfera municipal, o Poder Legislativo (incluído o Tribunal de Contas do Município, quando houver) e o Poder Executivo devem emitir o Relatório de Gestão Fiscal.
O Relatório de Gestão Fiscal deverá ser publicado pelo Poder Executivo até 30 dias após o encerramento de cada bimestre.
No Relatório de Gestão Fiscal, serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública.
Referente à Prestação de Contas e ao Relatório de Gestão Fiscal, definidos na Lei Complementar nº 101/2000, analise as seguintes assertivas:
I. O Relatório de Gestão Fiscal será publicado até quarenta dias após o encerramento do período a que corresponder.
II. As contas do Poder Judiciário serão apresentadas: no âmbito da União, pelos Presidentes do Supremo Tribunal Federal e dos Tribunais Superiores, consolidando as dos respectivos tribunais; dos Estados, pelos Presidentes dos Tribunais de Justiça, consolidando as dos demais tribunais.
III. A prestação de contas evidenciará o desempenho da arrecadação em relação à previsão, destacando as providências adotadas no âmbito da fiscalização das receitas e combate à sonegação, as ações de recuperação de créditos nas instâncias administrativa e judicial, bem como as demais medidas para incremento das receitas tributárias e de contribuições.
Quais estão INCORRETAS?
O relatório de gestão fiscal conterá
apuração da receita corrente líquida e sua evolução.
montante das dívidas consolidada e mobiliária.
demonstrativo de resultados nominal e primário.
quadro de receitas e despesas previdenciárias.
Segundo Lei Complementar nº 101, de 4 de maio de 2000, Art. 54. Ao final de cada quadrimestre será emitido pelos titulares dos Poderes e órgãos referidos no art. 20 Relatório de Gestão Fiscal, assinado pelo: Assinale a alternativa INCORRETA.
Chefe do Poder Judiciário.
Presidente e demais membros da Mesa Diretora ou órgão decisório equivalente, conforme regimentos internos dos órgãos do Poder Legislativo.
Presidente de Tribunal e demais membros de Conselho de Administração ou órgão decisório equivalente, conforme regimentos internos dos órgãos do Poder Judiciário.
Nenhuma das alternativas.
Ao final de cada quadrimestre será emitido pelos titulares dos Poderes e órgãos referidos na Lei Complementar no 101/2000 Relatório de Gestão Fiscal. De acordo com a referida Lei, existem autoridades competentes para assinarem este Relatório de Gestão Fiscal. Assinale a alternativa que não corresponde a uma dessas autoridades previstas em Lei:
Chefe do Ministério Público, da União e dos Estados.
Chefe do Poder Executivo.
Qualquer Ministro do Superior Tribunal de Justiça.
Presidente de Tribunal e demais membros de Conselho de Administração ou órgão decisório equivalente, conforme regimentos internos dos órgãos do Poder Judiciário.
São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, os orçamentos e as Leis de Diretrizes Orçamentárias; as prestações de contas e o respectivo parecer prévio; além do relatório:
De controle externo e do relatório de controle interno.
De risco de investimento e do relatório de riscos patrimoniais.
Resumido da execução orçamentária e do relatório de gestão fiscal.
De avaliação subsequente e do relatório de acompanhamento concomitante.
A preparação pelo administrador público do Relatório Resumido da Execução Orçamentária e do Relatório de Gestão Fiscal é parte integrante, segundo a LC no 101/00, do processo de
transparência da gestão fiscal.
exigência do plano orçamentário quadrimestral do poder executivo.
gestão financeira e orçamentária.
monitoramento do equilíbrio fiscal.
prestação de contas da gestão financeira e orçamentária para a aprovação pelo Legislativo.
Acerca do Relatório de Gestão Fiscal, que trata a Lei de Responsabilidade Fiscal nº 101, de 04 de maio de 2000, assinale a afirmativa correta:
É emitido a cada trimestre;
É assinado apenas pelo Chefe do Ministério Público, da União e dos Estados;
É de acesso restrito ao público em geral;
É publicado até trinta dias após o encerramento do período a que corresponder.
Sobre transparência, controle e fiscalização na gestão fiscal, de acordo com o que preconiza a Lei de Responsabilidade Fiscal, mais especificamente no que tange aos relatórios Resumido da Execução Orçamentária (RREO) e de Gestão Fiscal (RGF), pode-se afirmar corretamente que:
O RREO conterá a indicação das medidas corretivas adotadas ou a adotar, se ultrapassado qualquer dos limites.
Ao final de cada semestre, será emitido, pelos titulares dos Poderes e órgãos referidos no art. 20 da LRF, Relatório de Gestão Fiscal.
No RREO, os valores referentes ao refinanciamento da dívida mobiliária constarão destacadamente nas receitas de operações de crédito e nas despesas com amortização da dívida.
Acompanharão o RGF, entre outros, os resultados nominal e primário.
O RREO será assinado pelo chefe do Poder Executivo, pelo chefe do Ministério Público, bem como pelas autoridades responsáveis pela administração financeira e pelo controle interno.
De acordo com CAVALHEIRO e FLORES, sobre a organização do controle interno, analisar os itens abaixo:
I. Os principais problemas no combate à fraude e à corrupção começam a partir da inexistência ou ineficiência do controle interno, se consolidam nas eventuais falhas do controle externo e na generalização da ideia da impunidade.
II. O controle interno é um instituto já previsto na estrutura da administração pública, com sede constitucional, declinando que, ao Poder Legislativo incumbiu-se o controle interno, enquanto o externo foi atribuído ao Poder Executivo.
III. A Lei de Responsabilidade Fiscal trouxe a exigência específica da obrigatoriedade da participação do responsável pelo controle interno nos relatórios de gestão fiscal, consolidando a ideia de ser o controle interno um instrumento fundamental em toda a estrutura da administração pública.
Está(ão) CORRETO(S):
Somente o item I.
Somente os itens I e II.
Somente os itens I e III.
Todos os itens.
O Relatório de Gestão Fiscal, com base na Lei Complementar no 101/2000, será emitido ao final de cada:
bimestre.
semestre.
quadrimestre.
trimestre.
ano.
Em referência ao relatório de gestão fiscal, ao final __________________, será emitido pelos titulares dos três Poderes e determinados órgãos relacionados aos poderes, Relatório de Gestão Fiscal.
Assinale a alternativa que preenche corretamente a lacuna.
do mês em referência
dos bimestres do ano
de cada quadrimestre
de cada semestre
O relatório de gestão fiscal contém anexos que propiciam o acompanhamento da gestão fiscal, a partir de limites de despesas legalmente estabelecidos, a saber:
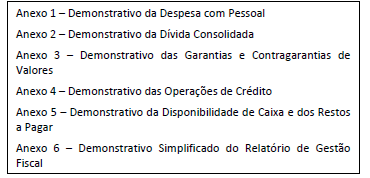
Tendo como referência o encerramento do exercício, o Poder Legislativo deve elaborar e divulgar o(s) anexo(s):
O Relatório de Gestão Fiscal deve conter demonstrativos comparativos com os limites de que trata a Lei Complementar Nº 101/2000. A esse respeito, numere a COLUNA II de acordo com a COLUNA I, fazendo a relação dos demonstrativos comparativos com os elementos que os integram, conforme prescrito na 7º Edição do Manual de demonstrativos fiscais: aplicado à União e aos estados, Distrito Federal e municípios.
COLUNA I
1. Despesa total com pessoal
2. Dívida consolidada
3. Concessão de garantias e contragarantias
4. Operações de crédito
COLUNA II
( ) Valores relativos aos parcelamentos de dívidas e às operações de reestruturação e recomposição do principal de dívidas.
( ) Valores relativos a proventos devidos a dependentes de segurados após a morte deles.
( ) Valores relativos aos avais ou fianças em operações de crédito.
( ) Valores relativos a precatórios, passivo atuarial e insuficiências financeiras.
Assinale a sequência CORRETA.



