







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A indicação das receitas estimadas é necessária tanto para a autorização legal das despesas ordinárias da lei orçamentária anual quanto para a abertura de créditos adicionais suplementares, especiais e extraordinários.
Certo
Errado
As previsões de receitas e despesas do orçamento público estão limitadas ao exercício financeiro.
Certo
Errado
Associe as duas colunas, identificando as etapas da fase de execução como receita ou despesa orçamentária.
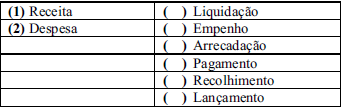
A sequência CORRETA dessa associação é:
2, 2, 1, 2, 1, 1.
1, 2, 1, 1, 2, 2.
1, 1, 2, 2, 1, 2.
2, 2, 2, 2, 1, 1.
1, 2, 2, 2, 1, 1.
O ciclo orçamentário é o processo contínuo, dinâmico e flexível através do qual se desenvolve o processo orçamentário. A etapa do processo orçamentário que compete ao Poder Legislativo e que toma por base a necessidade de que o povo, através de seus representantes legitimamente eleitos, intervenha na decisão de suas próprias aspirações e na maneira de alcançá-las, é a denominada:
Estudo e aprovação
Avaliação e controle
Controle e execução
Discussão e controle
Elaboração e aprovação
O ciclo orçamentário pode ser entendido como o tempo em que se processam as atividades típicas do orçamento público. Assim, a etapa do ciclo orçamentário que compreende a fixação de objetivos para determinado período, incluindo-se os cálculos dos recursos humanos, materiais e financeiros necessários à concretização do orçamento, é a denominada:
avaliação ou controle
estudo e aprovação
elaboração
execução
No orçamento, as despesas são estimadas e as receitas são fixadas, devendo-se manter o equilíbrio entre ambas.
Certo
Errado
Quando é aberto um crédito especial, o estágio da despesa é denominado de
estimativa.
empenho.
liquidação.
pagamento.
fixação.
Para as despesas ordinárias e rotineiras da Administração Pública, já previstas no orçamento, não é preciso estimativa de impacto orçamentário e financeiro.
Certo
Errado
Devido à importância do orçamento público aprovado, as informações que possibilitam aos usuários compararem a execução orçamentária com o orçamento previsto facilitam a análise quanto ao desempenho das entidades do setor público. Tais informações instrumentalizam a prestação de contas e a responsabilização (accountability) e fornecem subsídios para o processo decisório relativo aos orçamentos dos exercícios subsequentes. No orçamento público, as receitas e despesas serão:
Estimadas e determinadas.
Provisionadas e efetivadas.
Previstas e fixadas.
Definidas e autorizadas.
Arbitradas e condicionadas.
A subestimativa da receita (e da despesa), acentuada nos períodos inflacionários, tende a aumentar as possibilidades de revisão orçamentária ao longo do exercício, desvirtuando o planejamento e contribuindo, paralelamente, para a compressão das despesas.
Certo
Errado
Nas peças constituintes das Leis Orçamentárias temos as etapas da despesa orçamentária, o planejamento e a execução. A etapa do planejamento abrange, de modo geral, toda a análise para a formulação do plano e ações governamentais que servirão de base para a fixação da despesa orçamentária, a descentralização/movimentação de créditos, a programação orçamentária e financeira, e o processo de licitação e contratação. A movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária corresponde a qual etapa do planejamento da despesa orçamentária?
Fixação da Despesa.
Descentralização de Créditos Orçamentários.
Programação Orçamentária e Financeira.
Processo de Licitação e Contratação.
Dentre as etapas da despesa orçamentária, está a do planejamento. Essa etapa abrange, de modo geral, toda a análise para a formulação do plano e ações governamentais que servirão de base para a fixação da despesa orçamentária, a descentralização/movimentação de créditos, a programação orçamentária e financeira, e o processo de licitação e contratação. A descrição a seguir corresponde a uma das fases existentes na etapa do planejamento: ocorre quando for efetuada movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária. Assinale a alternativa que corresponde à fase correta da descrição.
Programação Orçamentária e Financeira.
Processos de Licitação e Contratação.
Descentralização de Créditos Orçamentários.
Fixação da Despesa.
Execução.
Uma previsão orçamentária é exigida para que o passivo relativo a uma obrigação a pagar seja reconhecido contabilmente.
Certo
Errado
É necessária a estimativa das despesas irrelevantes no orçamento público.
Certo
Errado
Considere a seguinte situação hipotética: na lei orçamentária anual do município de Nova Belluno, vigente no ano de 2021, foi fixada uma dotação orçamentária (crédito inicial) para a aquisição de máquinas e equipamentos. Porém, devido a problemas de gestão, não foi possível realizar a licitação e o empenho da despesa para a aquisição das máquinas e equipamentos no exercício financeiro de 2021.
A respeito dessa dotação orçamentária fixada na lei orçamentária anual de 2021, é correto afirmar:
É válida somente em 2021. Se o munícipio desejar adquirir as máquinas e equipamentos no ano de 2022, então deverá fixar nova dotação orçamentária na lei orçamentária anual vigente no ano de 2022.
É válida somente em 2021. Contudo, o munícipio pode aproveitar, no exercício financeiro seguinte, a dotação orçamentária vigente e não utilizada no ano de 2021, desde que o empenho da despesa em 2022 seja relativo a restos a pagar.
É válida tanto em 2021 como em 2022. Porém, o município deverá transferir a dotação orçamentária não utilizada no ano de 2021 para o exercício financeiro de 2022.
Poderá ser válida em 2022. Para isso, o município deve anular a dotação orçamentária vigente no ano de 2021 e reabrir a dotação no exercício financeiro de 2022 como um crédito extraordinário.
É válida em 2022. O município pode aproveitar, no exercício financeiro seguinte, a dotação orçamentária vigente e não utilizada no ano de 2021, com o empenho da despesa retroativo ao ano de 2021.
A despesa pública é processada em estágios legalmente definidos que permitem um acompanhamento minucioso do processo orçamentário.
O primeiro estágio da despesa pública conhecido como fixação:
é concluído com o processo de descentralizações interna e externa de créditos orçamentários;
é de competência exclusiva do Poder Executivo, a partir das demandas apresentadas pelas unidades orçamentárias;
não pode ser afetado por eventuais aberturas de créditos adicionais no decorrer da vigência do orçamento;
consiste na reserva de dotação orçamentária para um fim específico, sendo limitado pelo volume de recursos disponíveis;
compreende a adoção de medidas em direção a uma situação idealizada, considerando os recursos disponíveis e as diretrizes e prioridades traçadas pelo governo.
Os limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas, fazem parte da seguinte etapa da despesa orçamentária:
programação orçamentária.
processo de licitação.
fixação da despesa.
provisão.
empenho.
Para compatibilizar o fluxo dos pagamentos com o fluxo dos recebimentos na etapa do planejamento da despesa orçamentária em caso de frustração da receita estimada no orçamento, será necessário
abrir novas fontes de financiamento de receita por meio de créditos adicionais, para acomodar os compromissos já empenhados.
cancelar as despesas já empenhadas e liquidadas para que não haja necessidade de buscar socorro no mercado financeiro.
solicitar dotação por meio da descentralização de créditos orçamentários, atingindo-se, assim, os resultados previstos na lei de diretrizes orçamentárias.
manter a despesas empenhadas na condição de despesas em liquidação, até que a arrecadação da receita seja restabelecida.
estabelecer limitação de empenho e movimentação financeira.
Analise as afirmativas a seguir:
I. Os empenhos estimativos são o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, materiais de construção, aluguel de imóveis, aquisição de material de escritório, aquisição de combustíveis e lubrificantes e outros insumos e serviços.
II. São exemplos de investimentos, entre outros, as despesas orçamentárias com softwares, seja por aluguel ou aquisição; com o planejamento e a execução de obras; com a aquisição de imóveis e materiais de expediente considerados necessários à realização dos serviços públicos; com a aquisição de instalações, equipamentos e material permanente.
III. Uma das etapas da despesa orçamentária é a fixação da despesa, que se refere aos limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas. A fixação da despesa orçamentária insere-se no processo de planejamento e compreende a adoção de medidas em direção a uma situação idealizada, tendo em vista os recursos disponíveis e observando as diretrizes e prioridades traçadas pelo governo.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
O orçamento anual consignará importância para atender determinada despesa a fim de executar ações que lhe caiba realizar. À luz do Manual de Contabilidade Aplicada a Setor Público, tal importância é denominada de
despesa autorizada.
dotação.
despesa prevista.
verba.



